摩根士丹利 驾驭AI涨势更具挑战性的后期阶段
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利指出,尽管AI和半导体相关股票仍受盈利增长支撑,但随着利率上升和估值高企,市场可能在2026年12月及新年初面临转向风险。 9月标普500指数下跌0.5%,若按等权重计算则下跌5%,显示市场广度依赖少数头部股票。 报告建议投资者在保持对AI及半导体优质标的敞口的同时,应逐步降低该主题的持仓集中度,并战术性增加低波动股票以抵御市场回调,同时维持对财务稳健价值股的配置,以捕捉市场领导地位轮动带来的机会。
主要观点
- AI涨势虽由盈利支撑,但面临利率上升和高估值的双重挑战。
- 9月美股市场广度恶化,标普500指数等权重表现远弱于市值加权。
- 头部6只股票对标普500指数贡献了190bp的正收益,而其余股票合计贡献为负。
- 日本市场出现“向质量股转移”的趋势,AI及半导体相关股因高ROE具备吸引力。
- 历史数据显示外资通常在8月和9月净卖出日本现货股票,但在10月后转为净买入。
- AI市场与互联网泡沫时期存在相似性,需警惕IPO和增发带来的供给压力。
- 低波动因子目前估值处于历史分布的第98百分位,具有防御价值。
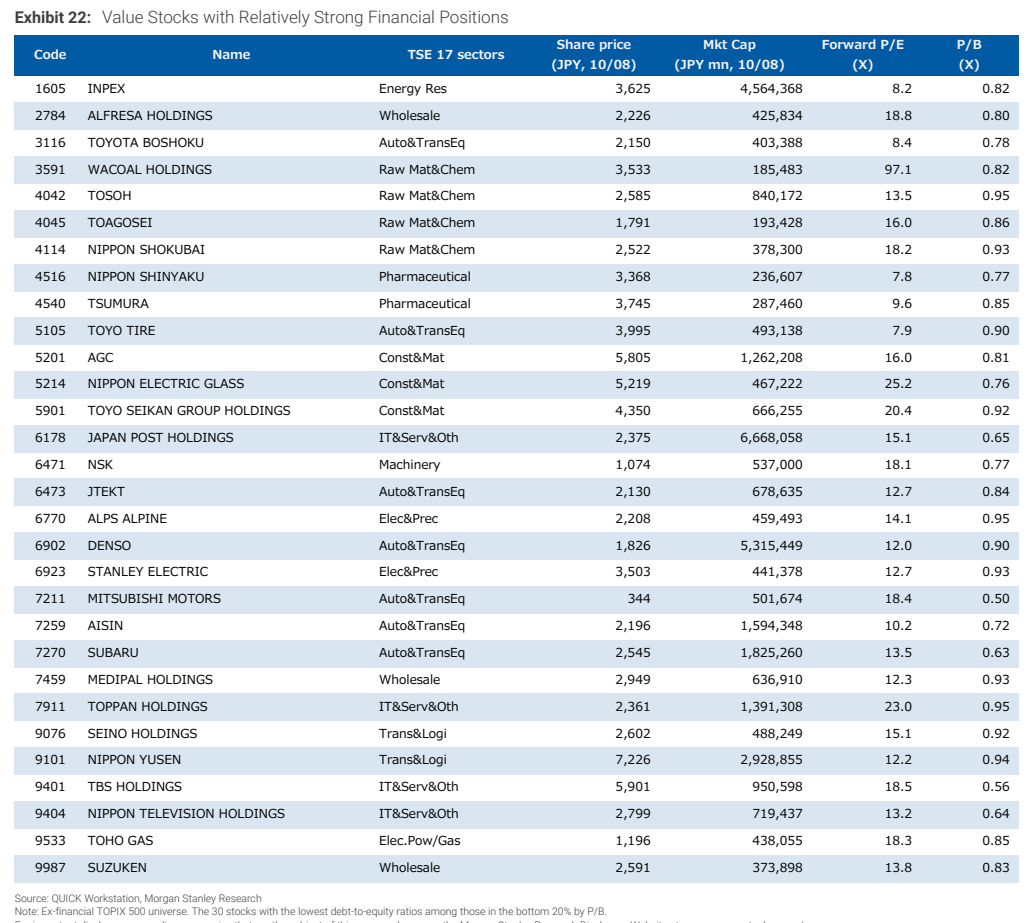
- 价值股在年底有季节性上涨倾向,建议配置财务稳健的价值股。
论述逻辑
- 市场当前高度依赖少数AI头部股票(贡献190bp),但等权重指数下跌5%显示市场广度脆弱。随着美联储进入加息周期,高估值AI板块面临回调风险。报告逻辑为:识别AI主题的盈利韧性与估值风险并存 -> 建议降低集中度 -> 战术性配置低波动股以对冲回调 -> 长期布局财务稳健的价值股以捕捉市场风格切换。
关键展望
- 预计AI驱动的市场可能在2026年12月及新年初出现转向。
- 需密切关注货币环境紧缩对市场可持续性的影响。
推荐标的
- 选择性持有AI和半导体相关股票,但需逐步降低集中度。
- 战术性增加低波动股票以增强抗跌性。
- 维持对财务稳健价值股的配置。
关键图表
图1. 全球长期利率
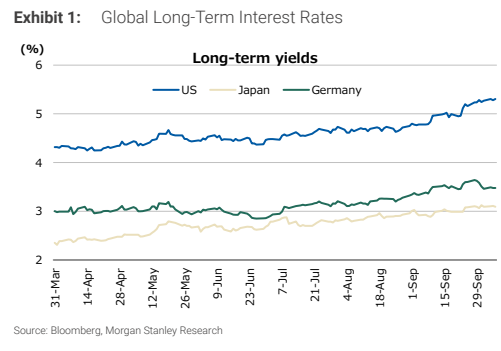
图2. 标普500指数与等权重标普500指数
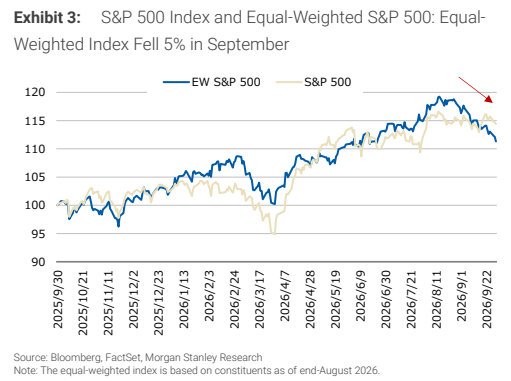
图3. 美国股票因子收益:质量因子持续上升
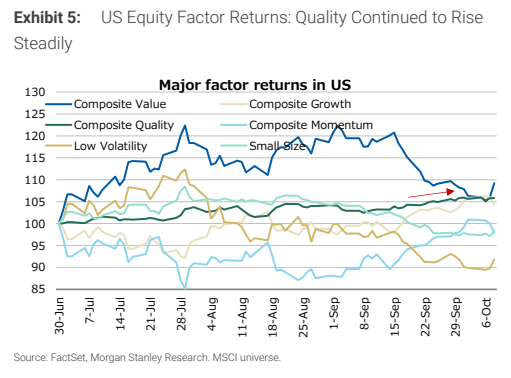
图4. 高AI贝塔股票的修正:上调修正
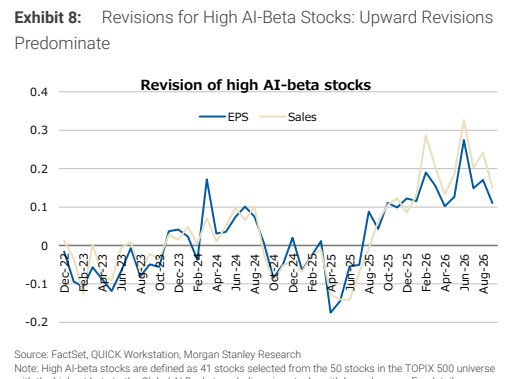
图5. 盈利预测上调的AI及半导体相关股票
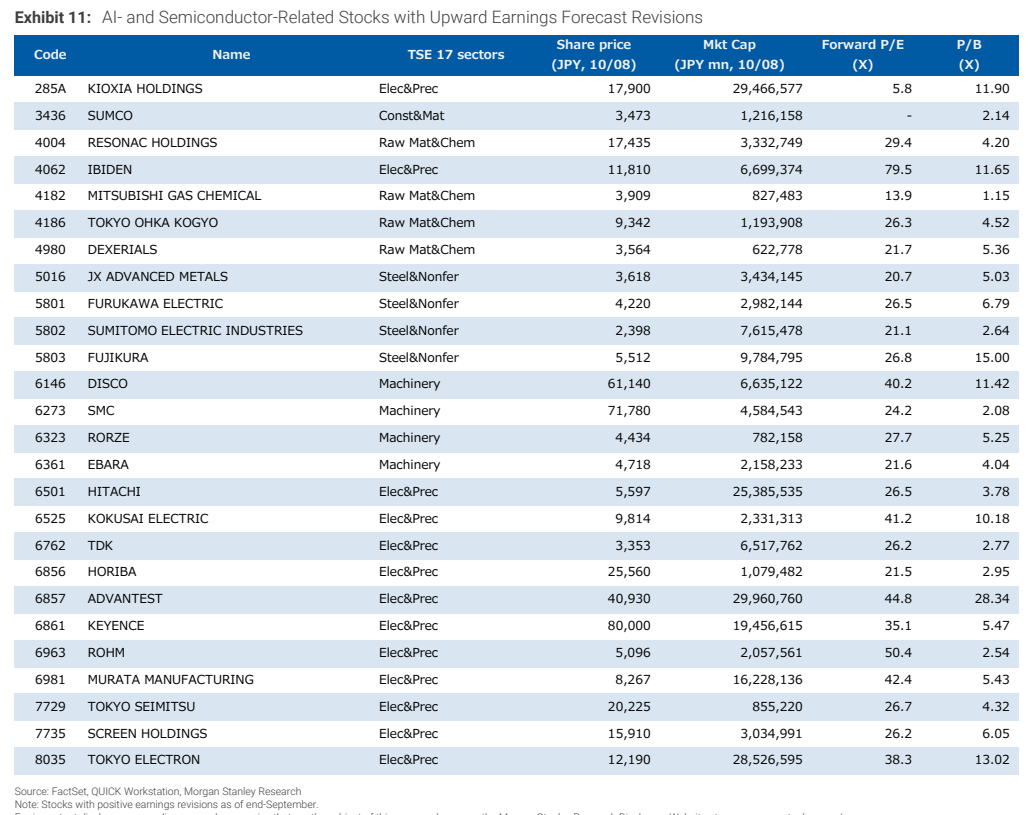
图6. 联邦基金目标利率与美国长期利率
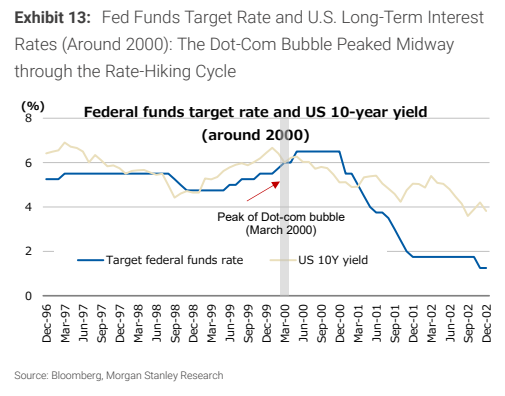
图7. 2026年9月指数收益
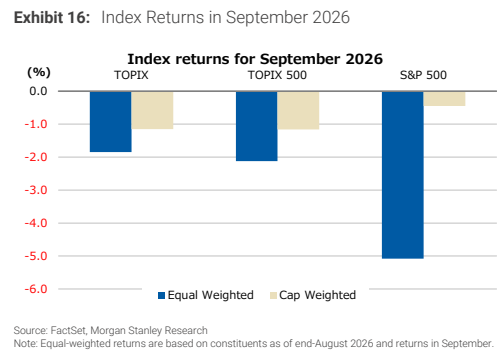
图8. 主要因子的估值百分位
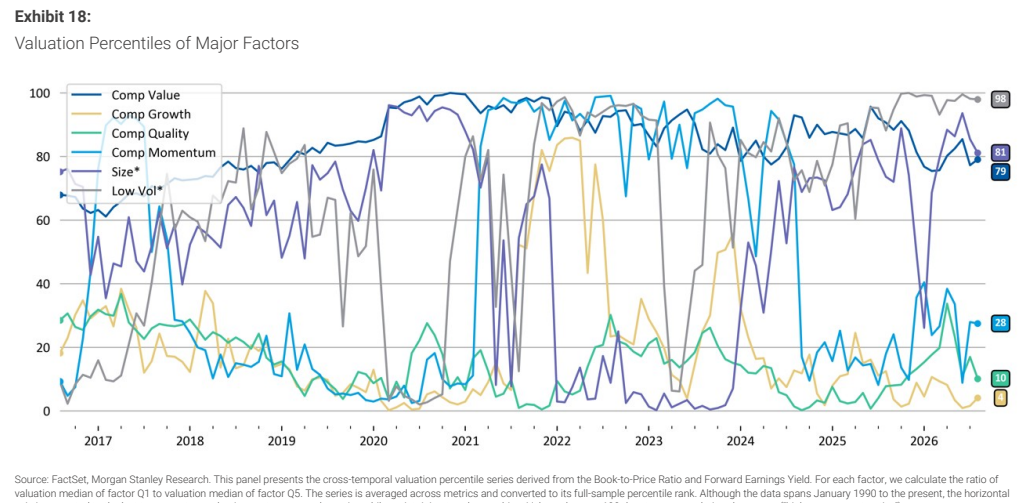
图9. 价值因子收益与日本长期利率
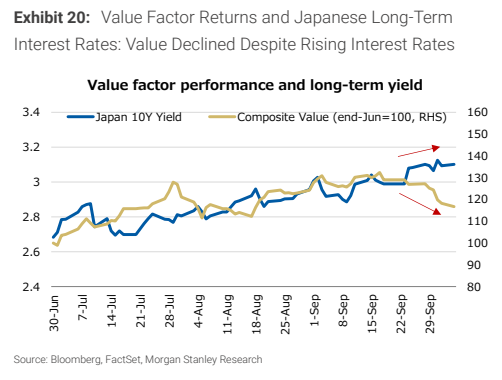
图10. 财务状况相对稳健的价值股