招商证券 银行业金融风向标2026 W37:美债的加息定价已经打满
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周万得全A指数变动幅度为1.7%,申万银行指数和银行HK指数分别变动-1.82%和-0.97%,前期强势的银行板块受到获利兑现、风格切换以及资金向科技与周期方向流入等多重压力出现调整。 海外宏观方面,美债10年期收益率再度冲击5.0%关口后小幅回落6.4BP至4.992%附近,核心驱动转向美联储政策路径定价,布油价格回落成为关键边际变量。 美联储加息至3.75%-4.00%区间后,CME数据反映终端利率预期升至4.50%-4.75%,海外市场已计入起码3次加息空间,加息风险定价已充分打满。 流动性与资产负债端方面,央行公开市场操作净投放8268亿元,国债收益率曲线呈现平坦化,资产端利率债净融资97223亿元较上年同期明显少增。 短期内银行股仍以避险资金和防御属性为主要支持,中期核心指标企稳向好,低利率环境下险资配置需求持续,招商证券维持银行行业“推荐”评级。
主要观点
- 银行板块因获利兑现与风格切换出现调整,但防御避险属性仍具支撑力。
- 年初以来青岛银行、宁波银行与成都银行涨幅在A股上市银行中排名前三。
- 杭州银行实施2026年半年度分红,每股派发现金红利0.46元(含税)。
- 央行当周公开市场净投放8268亿元,下周到期压力较轻。
- 国内资金利率调整,国债收益率曲线整体平坦化。
- 利率债累计净融资达97223亿元,较上年同期明显少增。
- 票据市场转贴现维持分化,短端票据利率出现明显上行。
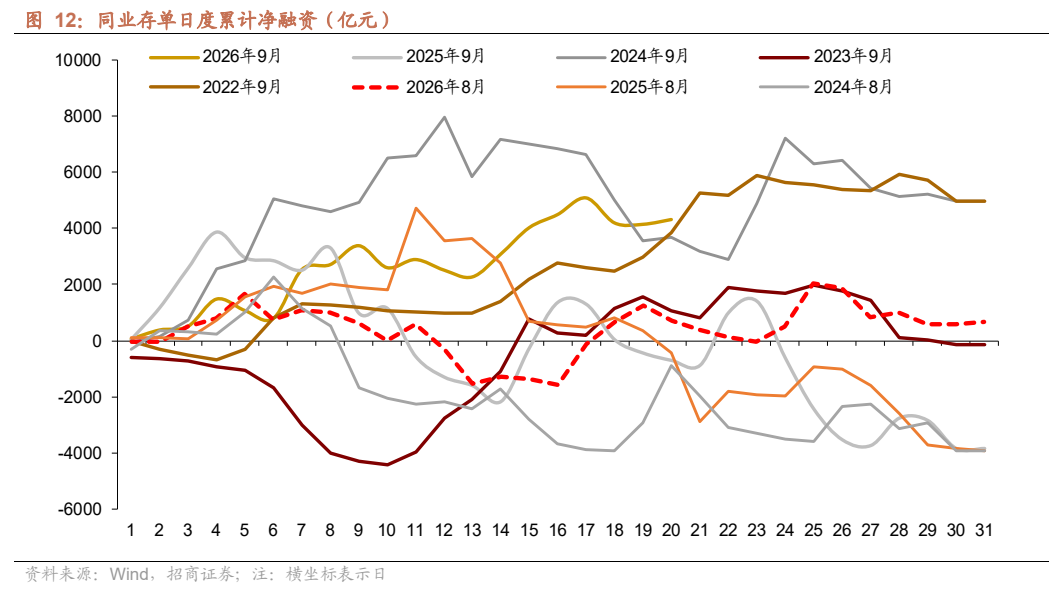
- 同业存单发行规模上升而净融资下降,收益率窄幅调整。
- 美债10年期收益率冲高回落,海外市场计入至少3次加息预期使鹰派定价打满。
- 美国财政部回购未达目标且表态谨慎,未来长端发行削减有望缓释溢价扰动。
论述逻辑
- 美联储加息至3.75%-4.00%区间且鲍威尔/沃什等强调不能淡化供给侧冲击 -> 终端政策利率预期升至4.50%-4.75%(计入起码3次加息) -> 美债10年期收益率冲至5.0%关口后因布油回落与鹰派预期打满而回落至4.992% -> 驱动逻辑从财政叙事转向货币政策短端传导长端,财政部后续若削减长端发行将缓释期限溢价扰动。
- A股资金向科技与周期地产切换、银行获利盘集中兑现 -> 板块短期回调 -> 美联储加息预期与外盘波动升温强化避险防御属性,叠加国内低利率与核心指标企稳 -> 银行股获得防御资金配置支撑并维持推荐评级。
关键展望
- 关注11月美国财政部再融资会议供给结构变化。
- 下周央行公开市场共有2720亿元7天期逆回购到期。
- 需警惕宏观经济改善不及预期、政策落实力度以及存款竞争定期化加剧息差压力等风险。
推荐标的
- 银行业:维持“推荐”行业投资评级。
- 杭州银行:披露2026年半年度现金分红方案,每股派0.46元(含税)。
关键图表
图1. 表 1: 行业动态

图2. 表 2: 各银行股涨跌幅及股息率数据

图3. 表 4: 各项市场利率一览(%)
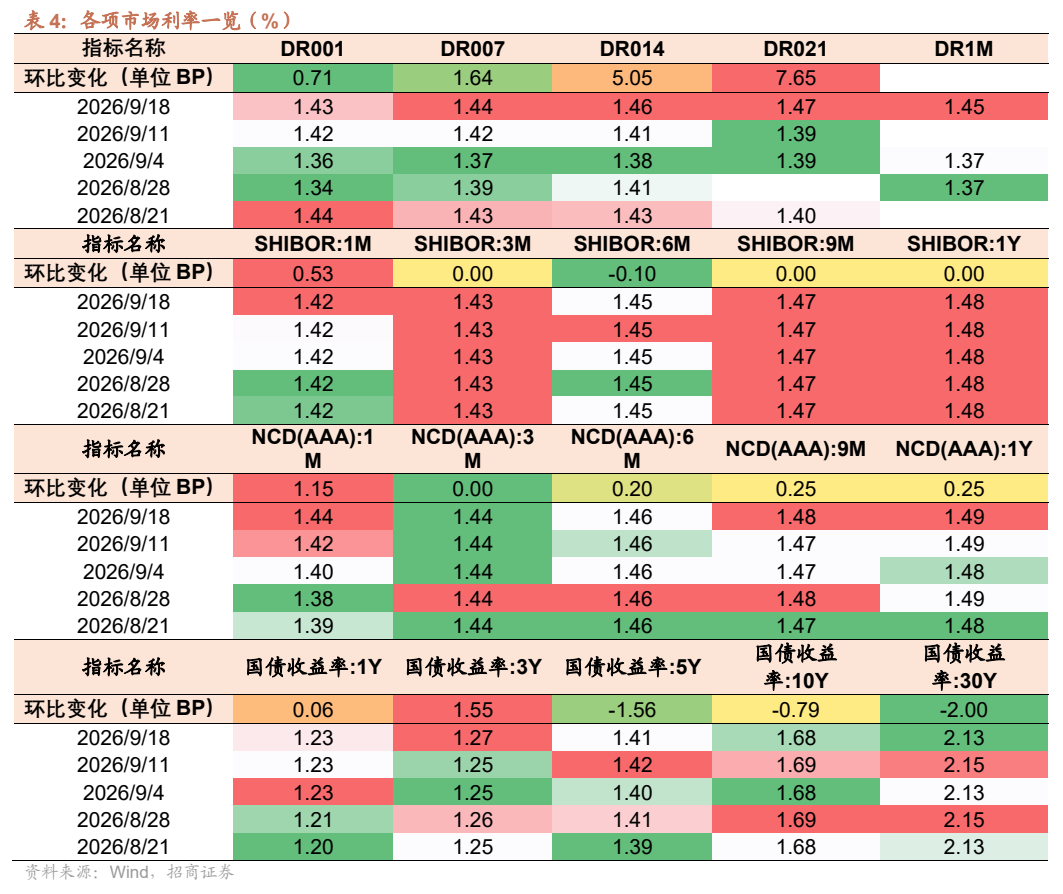
图4. 30Y 国债综合收益率 VS 按揭贷款收益率

图5. 政策性银行债单月日度累计净融资(亿元)
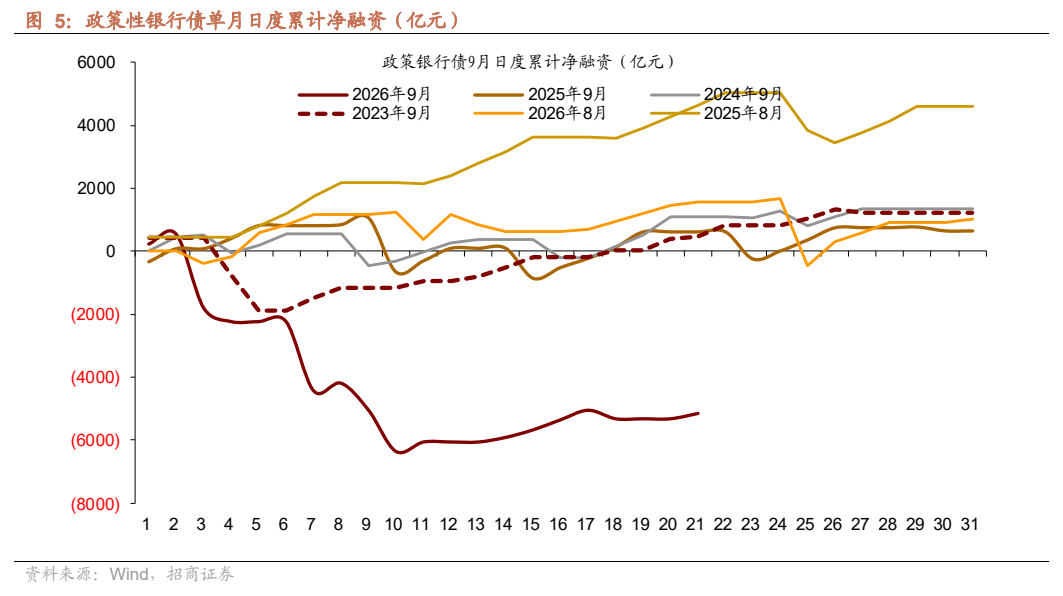
图6. 1M 票据利率月内走势(%)
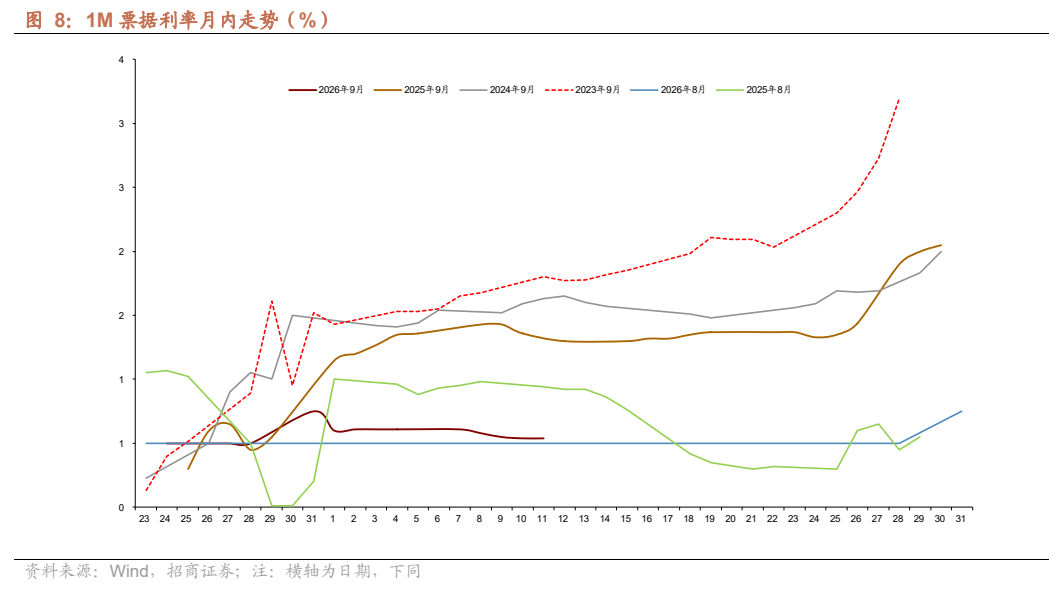
图7. 6M 票据利率月内走势(%)
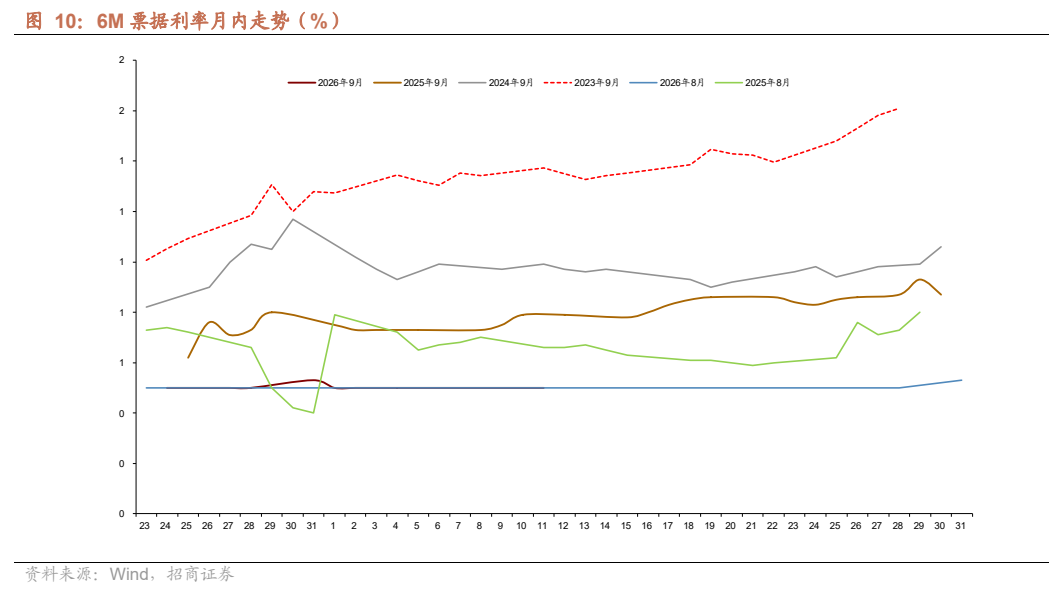
图8. 同业存单日度累计净融资(亿元)