汇丰地产:供给收缩支撑修复
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
汇丰认为中国房地产市场的供给收缩正在从情绪交易转向基本面改善。报告估算 2023-2025 年绝对广义库存下降约 19%,核心原因是销售面积持续超过新开工面积,快速消耗仍在施工但尚未拿到预售许可的库存。虽然表观库存周转指标尚未明显改善,且已完工待售库存仍在上升,但施工管线变薄意味着未来可转化为完工库存的供给会减少。报告判断新的供需平衡正在快速形成,并维持建设性观点,偏好 CR Land 和 C&D International,二者均为买入评级。政策层面,闲置土地回购若从当前全国平均约 5.5% 提高到 10%,广义库存还可再降 5%-10%。
主要观点
- 报告的核心判断是供给收缩正在支撑更持久的房地产修复,而不仅是市场情绪反弹。汇丰认为近端销售韧性之外,更重要的是供应管线收紧,深圳等城市库存快速下降已经改善高端项目去化。全国层面看,广义库存下降说明此前“从过剩走向短缺”的主题正在兑现。
- 广义库存已经明显下降,但结构仍不均衡。汇丰估算 2023-2025 年总广义库存从约 37.22 亿平方米降至 30.20 亿平方米,下降约 19%。其中狭义库存从 16.90 亿平方米降至 15.58 亿平方米,下降 8%;未获预售许可的在建面积从 7.86 亿平方米降至 3.37 亿平方米,下降 57%;未开发土地从 12.46 亿平方米降至 11.25 亿平方米,下降 9%。这表明库存下降主要来自“建得更少、在建项目被销售消化”,而不是单纯靠现房库存出清。
- 表观周转没有改善,是报告承认的短板。汇丰原本预计全国库存周转会改善,但实际方向相反,主要拖累来自二手房市场。价格敏感买家偏向更便宜的二手房,而新房供应更偏改善型买家,这压制了新房销售。不过报告也看到积极一面:二手房流动性增强使购房者退出路径更清晰,有助于稳定价格预期,并在信心恢复后推动市场回到更自然均衡。
- 已完工待售库存仍是短期压力,但施工管线收缩会逐步缓解这一压力。多个房企的已完工待售库存占总库存比例在 2025 年继续提高,说明老库存仍需 2-3 年清理。但由于新开工显著低于销售面积,未来转化成已完工库存的项目减少,已完工待售库存后续有望更明显下降。
- 闲置土地回购是进一步去库存的重要政策工具。2026 年一季度地方政府发行用于闲置土地收购的专项债约人民币 480 亿元,同比增加 56%,按 2025 年季节性看后续发行应加快。重庆已宣布较大规模回购,约占 2019-2024 年出让土地面积的 16%,广东、湖南、湖北等地计划也较大。若更多城市把回购目标提高到 2019-2024 年土地出让面积的 10%,而当前全国平均约 5.5%,广义库存可能再下降 5%-10%。
- 土地回购和规划调整还能通过降低可建面积来减少未来供应。报告举例,深圳一宗从世茂回购并转售给华润置地的地块,经规划调整后建筑面积减少 35%。这类机制意味着回购不仅减少闲置土地账面库存,也可能直接压缩未来住宅供给,强化供需再平衡。
- 投资含义上,汇丰偏好优质供给在一线和高能级城市更强的房企。供给挤压最先体现在高质量项目和核心城市,报告认为这有利于拥有优质改善型项目管线、且能在 2027 年后看到盈利修复的开发商。汇丰明确偏好 CR Land 和 C&D International,二者均为买入评级。
- 估值层面,国企开发商估值快速修复但仍需基本面验证。图表显示国企开发商远期市盈率已上行,资产净值折价仍深,2026 年以来部分优质房企股价表现强劲。汇丰的建设性观点建立在供应收缩和库存下降继续兑现的基础上,而不是仅依赖估值均值回归。
论述逻辑
新开工长期低于销售面积 → 在建但未售库存被快速消耗,广义库存在2023-2025年下降约19% → 已完工库存短期仍高,但施工管线变薄会减少未来完工供应 → 地方闲置土地回购和规划面积下调进一步减少长期库存 → 高能级城市优质供给收紧改善去化和价格预期 → 房地产修复从情绪驱动转向供需基本面改善 → 优质开发商盈利可见度改善,CR Land 与 C&D International 更受益。
关键展望
- 库存展望:汇丰预计狭义库存会随着在建库存被消耗而更快下降,广义库存若叠加更多地方土地回购目标上调,有望在当前基础上再下降 5%-10%。已完工待售库存仍需 2-3 年清理,但后续新增压力应因施工管线收缩而减弱。
- 政策展望:地方政府闲置土地回购预计提速,专项债发行有望按 2025 年季节性在后续季度加快。若更多城市把回购比例提高到接近 2019-2024 年土地出让面积的 10%,政策对去库存的边际贡献会明显增强。
- 房地产市场展望:汇丰仍预计 2026 年出现拐点,价格稳定和重点城市销售改善将逐步显现。二手房流动性增强短期挤压新房销售,但长期有利于改善退出机制和稳定价格预期。
- 企业展望:高质量供给集中在一线和高能级城市的开发商更受益,汇丰偏好 CR Land 和 C&D International,并认为二者从 2027 年起盈利修复可见度更高。
- 风险展望:主要风险是地方政府土地回购执行偏慢、已完工待售库存清理周期长、二手房价格继续压制新房去化,以及市场信心恢复不足导致表观周转改善继续滞后。
推荐标的
- CR Land:汇丰给予买入评级,认为其高质量城市项目管线和供给收缩背景下的去化改善有助于盈利恢复。
- C&D International:汇丰给予买入评级,认为其优质供应和 2027 年起盈利修复可见度较好。
关键图表
Figure 1:广义库存在2024-2025年下降19%,显示狭义库存、未获预售许可在建面积和未开发土地均在收缩。
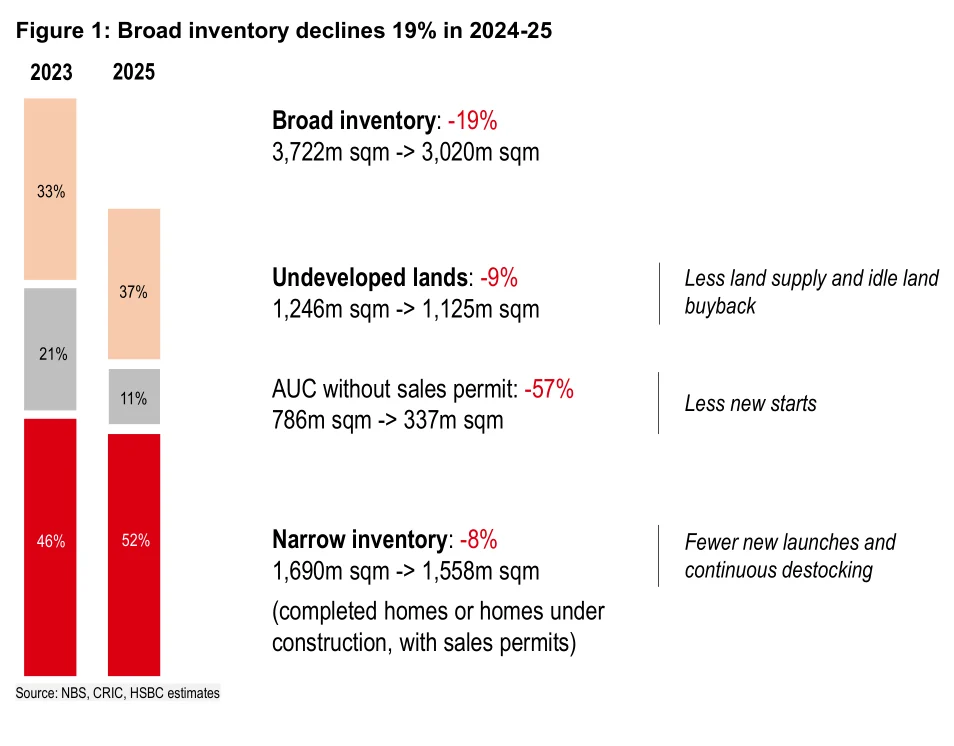
Figure 2:累计已开工但未销售建筑面积从2023年底25亿平方米降至2025年底19亿平方米。

Figure 3:过去12个月有19个城市库存下降超过10%,显示库存去化正在多城市扩散。

Figure 4:开发商已完工待售房屋继续增加,说明短期现房库存清理仍是压力。

Figure 5:重庆宣布回购土地规模领先,占2019-2024年土地出让面积的16%。

Figure 6:按2025年季节性看,用于土地回购的专项债发行应会加速。

Figure 7:地方政府已公布大规模土地回购计划,但实际专项债发行和执行进度仍偏慢。

Figure 8:国企开发商远期市盈率,显示估值已从低位快速修复并接近历史较高区间。
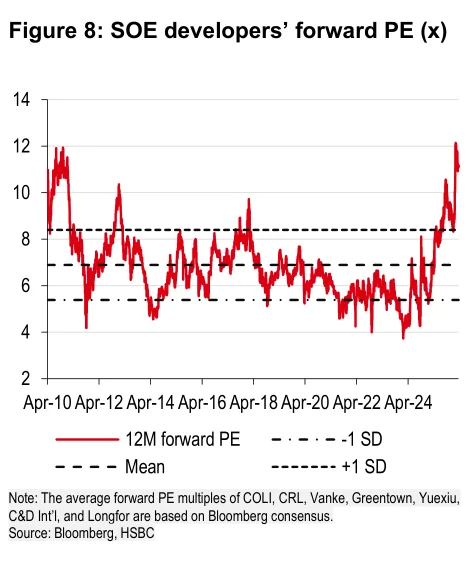
Figure 9:国企开发商资产净值折价,显示板块虽有修复但相对资产净值仍处深度折价。

Figure 10:2026年至今股价表现,显示中国金茂、华润置地和中海外等优质房企涨幅领先。

Figure 11:国企开发商历史市净率,显示估值仍处于历史偏低区间。

Figure 12:估值汇总,列示主要开发商、物管和经纪服务公司的评级、目标价、估值倍数、股息率和杠杆水平。
