华创证券 【宏观专题】年底财政发力的三种情景
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
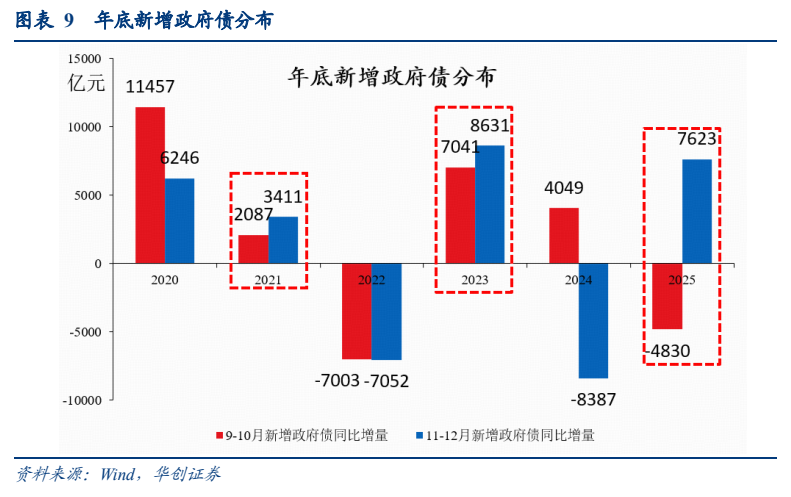
今年以来中国财政发债与支出始终偏稳,8月广义财政支出同比降幅走阔至-6.7%,市场高度关注年底财政是否发力。 华创证券认为,新增政府债发行是财政发力的核心前瞻指标,由于资金拨付项目耗时且北方冬季施工受限,10月底是实物工作量落地当年还是次年的关键分水岭。 今年9至12月尚有4.61万亿新增政府债待发(同比增量约1.24万亿)。 基于9~10月及11~12月发行节奏,报告推导出三种情景:若9~10月发行超2.2万亿则为“年底发力”;若9~10月低于1.24万亿而11~12月超3.37万亿则为“甩尾发力”,实物量留至明年初;若介于其间则为“均匀发力”。 参考2021、2023与2025年历史经验,若年末政府债显著放量,更倾向于为次年初形成开门红并带动次年使用结转结余高增。
主要观点
- 1-8月财政收支偏稳,广义支出降幅走阔且收支增速剪刀差明显扩大。
- 二季度以来新增地方债可投资部分萎缩,进一步放大了实物工作量不足的体感。
- 今年后4个月新增政府债待发规模达4.61万亿,月均同比需多发3000亿以上。
- 10月底是实物工作量落地在年底还是下年的核心分水岭。
- 情景一为“年底发力”:9~10月发行超2.2万亿,今年底实物工作量增量明显。
- 情景二为“甩尾发力”:9~10月发行不足1.24万亿,增量推迟至明年初呈现。
- 情景三为“均匀发力”:发债节奏相对平稳,今年底与明年初均有一定实物增量。
- 截至9月18日排期显示,9月计划发行量同比已实现稳步增长。
- 历史上2021、2023、2025年均呈现出年底财政主动“留力”至次年的特征。
- 年底政府债高增往往与次年财政“使用结转结余”高增相互印证。
论述逻辑
- 前8月广义财政支出偏缓、可投资专项债萎缩,引发市场对年底发力与否的研判需求。
- 确立核心传导路径与前瞻指标:新增政府债筹集资金→拨付项目资本金→带动配套信贷并转化为实物工作量。
- 结合资金拨付时滞及冬季北方施工受限特征,将10月底设立为划分实物量落在当年或次年的阈值分水岭。
- 以剩余4.61万亿发行额度在10月前后的分配为自变量,推演年底发力、甩尾发力、均匀发力三种对应实物量的阶段情景。
- 复盘历史财政“留力”年份,验证11-12月发债放量对次年初实物量与结转结余资金的提振效果。
关键展望
- 关注9~10月新增政府债发行规模是否超过2.2万亿,以此确认是否能在年底前迅速形成明显实物工作量。
- 关注若9~10月发行低于1.24万亿,新增政府债将在11~12月被动放量至3.37万亿以上,工作量将结转至次年初。
- 面临新增政府债发行不及预期、增量政策超预期以及项目执行与结转结余测算偏差等风险。
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 图表 1: 新增地方债月度发行持续不及去年同期,二季度以来可投资部分萎缩
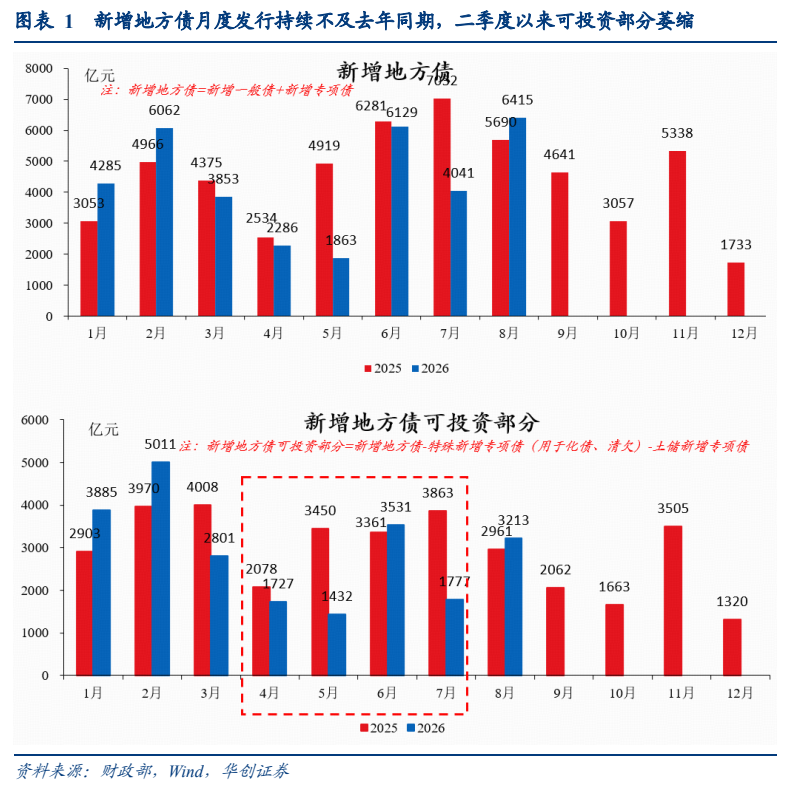
图2. 表 4: 新增政府债发行
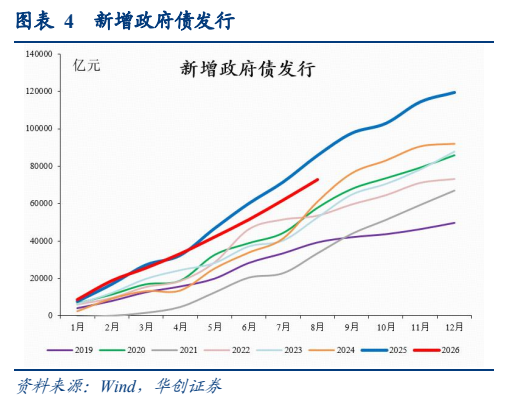
图3. 表 5: 新增政府债发行进度
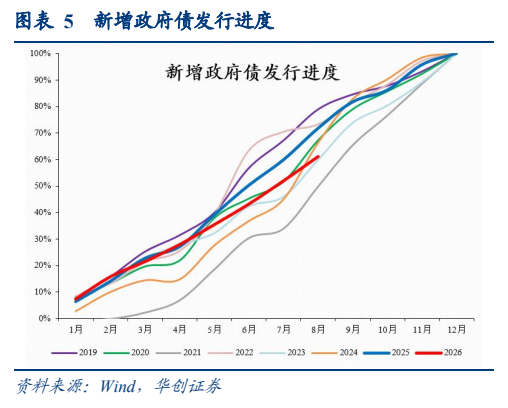
图4. 图表 6: 广义财政收支增速剪刀差

图5. 表 7: 今年新增政府债发行目标为11.89万亿
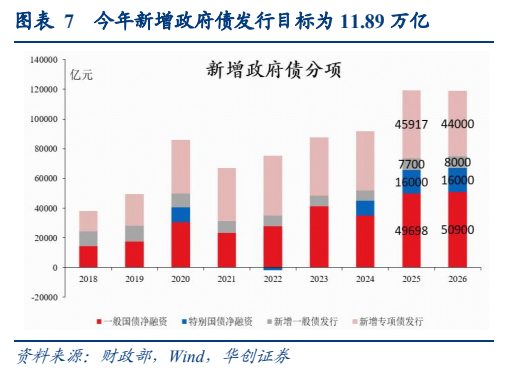
图6. 表 8: 常规年份,新增政府债基本会接近发完
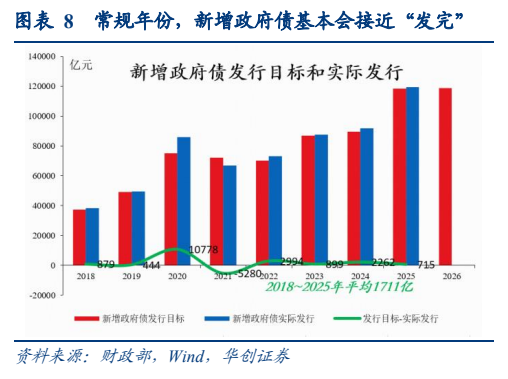
图7. 图表 9: 年底新增政府债分布