东吴证券 半导体设备深度报告:海外半导体设备龙头订单 业绩持续新高,看好国产设备商投资机遇
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
AI发展持续拉动先进逻辑、存储及先进封装投资,驱动海外晶圆厂积极扩产。 SEMI于2026年7月将全球2026年WFE销售额预测上调至1439亿美元,并预计2027年、2028年分别达1753亿美元和2000亿美元。 海外龙头如ASML、Lam Research、TEL、KLA、爱德万、泰瑞达与DISCO订单与业绩频创新高并大幅上修指引,同时海外设备扩产周期普遍长达2-3年导致供需趋紧,引发设备交期延长与涨价。 中国大陆2024年晶圆产能全球占比为22%,低于半导体销售额30%的全球占比,自主可控与逻辑/存储扩产具备高持续性。 在海外供求偏紧与交期延长的窗口期下,国内设备与零部件龙头凭借交付效率、性价比及本土服务优势,迎来加速国产替代与出海放量的双重发展机遇。
主要观点
- SEMI上调2026年全球WFE支出至1439亿美元,2028年预计达到2000亿美元,逻辑与存储为核心增长引擎。
- 韩国与美国主流存储厂商资本开支大幅调增,三星、SK海力士三年内至2030年产能目标接近翻倍。
- 先进代工龙头台积电与英特尔上修资本支出,台积电2026年资本开支提升至600-640亿美元。
- ASML FY26Q2营收超预期上限,全年收入指引上修至430-450亿欧元,毛利率指引提升至54%-56%。
- Lam Research FY2026全年营收232.3亿美元且净利增36%,连续两季上调CY2026全球WFE规模至1500亿美元。
- TEL FY27Q1营收创7324亿日元新高,先进制程与EUV Track放量驱动H1指引全面上调。
- KLA 2024年在量检测市场全球市占率达56.5%,预计CY2030年营收目标达到235-285亿美元。
- 后道测试龙头爱德万与泰瑞达业绩全面爆发,爱德万将FY26全年营收指引大幅上调20.7%至17140亿日元。
- DISCO受益于2.5D/3D先进封装切磨抛需求爆发,FY26Q1营业利润超指引66%且毛利率达71.3%。
- 海外设备扩产周期普遍需2-3年导致交期拉长并出现提价,部分老款DUV已提价约10%。
- 中国大陆先进制程与自主可控扩产空间广阔,中芯国际2026年资本开支维持81亿美元高位。
- 国内设备龙头进入产能翻倍扩张期,富创精密与新莱应材等零部件企业加速进入全球巨头供应链。
论述逻辑
- AI技术发展刺激高性能计算及高带宽存储需求爆发 -> 海外逻辑与存储晶圆厂(台积电、英特尔、三星、SK海力士、美光等)大幅上修资本开支进行扩产 -> 海外前道(ASML、Lam、TEL、KLA)及后道(爱德万、泰瑞达、DISCO)设备龙头订单与业绩频创新高并上修全年业绩指引 -> 海外设备商扩产周期长达2-3年,新增供给难以短期释放,引发设备交期拉长(具体交期月数无法从文本确认)并向涨价传导 -> 国内先进制程晶圆厂扩产与自主可控需求刚性,加之海外供求趋紧的窗口期,国产半导体设备厂商(北方华创、中微公司、拓荆科技等)及核心零部件厂商(富创精密、新莱应材等)凭借交付效率与性价比加速国产替代并拓展海外市场份额。
关键展望
- 全球WFE市场规模上修:根据SEMI测算,全球2026年WFE销售额预测上调至1439亿美元,预计2027年增至1753亿美元,2028年达2000亿美元。
- ASML预期2027-2028年Low-NA EUV及浸没式DUV规划产能均保持每年约30%的连续增长,Low-NA EUV由2026年约65台扩至2028年约110台。
- 全球测试机市场扩容:CY26整体规模预计达130-145亿美元,其中SoC测试机达105-115亿美元(占比80%),存储测试机达25-30亿美元。
- 全球先进封装市场规模预计2026年达到587亿美元,同比增长约97%,2025至2030年产能CAGR为41%。
- 核心风险提示:半导体行业投资不及预期;设备国产化进程不及预期;技术迭代及工艺路线变化风险。
推荐标的
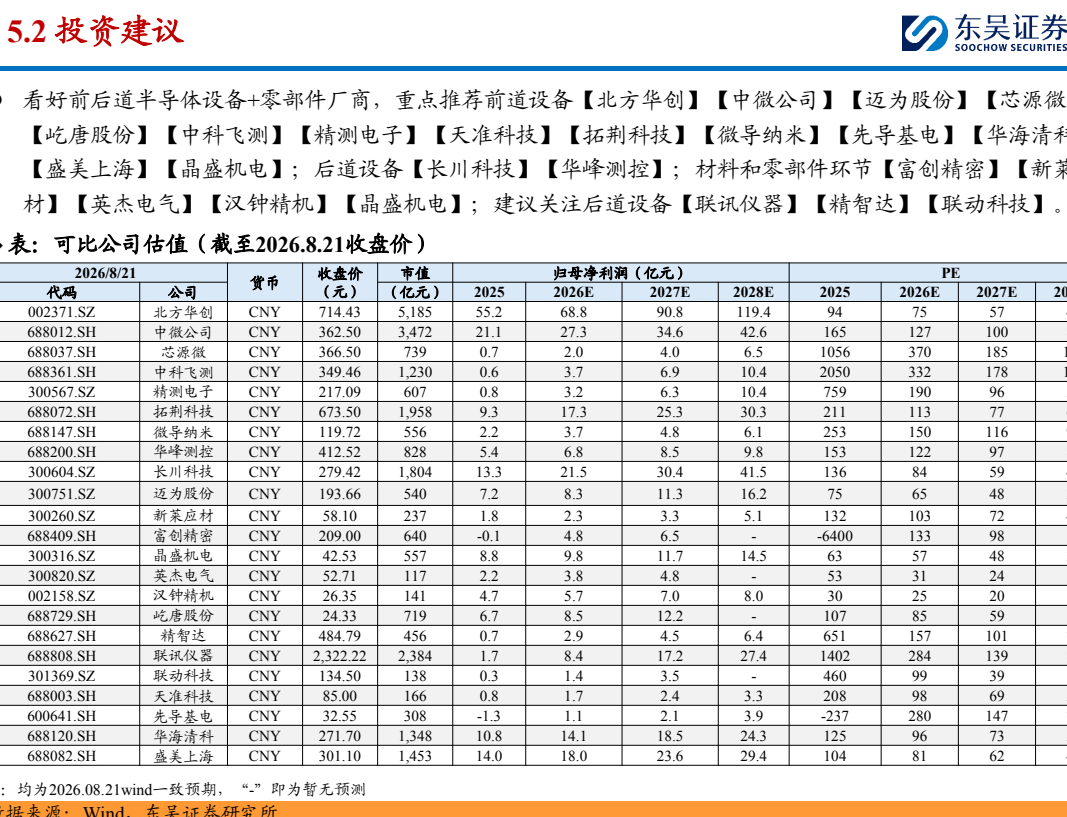
- 北方华创 (002371.SZ):前道设备重点推荐,2026年8月21日收盘价714.43元,总市值5185亿元,Wind一致预期2026E归母净利润68.8亿元,对应PE为75倍。
- 中微公司 (688012.SH):前道设备重点推荐,2026年8月21日收盘价362.50元,总市值3472亿元,Wind一致预期2026E归母净利润27.3亿元,对应PE为127倍。
- 芯源微 (688037.SH):前道设备重点推荐,2026年8月21日收盘价366.50元,总市值739亿元,Wind一致预期2026E归母净利润2.0亿元,对应PE为370倍。
- 中科飞测 (688361.SH):前道设备重点推荐,2026年8月21日收盘价349.46元,总市值1230亿元,Wind一致预期2026E归母净利润3.7亿元,对应PE为332倍。
- 精测电子 (300567.SZ):前道设备重点推荐,2026年8月21日收盘价217.09元,总市值607亿元,Wind一致预期2026E归母净利润3.2亿元,对应PE为190倍。
- 拓荆科技 (688072.SH):前道设备重点推荐,2026年8月21日收盘价673.50元,总市值1958亿元,Wind一致预期2026E归母净利润17.3亿元,对应PE为113倍。
- 微导纳米 (688147.SH):前道设备重点推荐,2026年8月21日收盘价119.72元,总市值556亿元,Wind一致预期2026E归母净利润3.7亿元,对应PE为150倍。
- 迈为股份 (300751.SZ):前道设备重点推荐,2026年8月21日收盘价193.66元,总市值540亿元,Wind一致预期2026E归母净利润8.3亿元,对应PE为65倍。
- 华海清科 (688120.SH):前道设备重点推荐,2026年8月21日收盘价271.70元,总市值1348亿元,Wind一致预期2026E归母净利润14.1亿元,对应PE为96倍。
- 盛美上海 (688082.SH):前道设备重点推荐,2026年8月21日收盘价301.10元,总市值1453亿元,Wind一致预期2026E归母净利润18.0亿元,对应PE为81倍。
- 屹唐股份 (688729.SH):前道设备重点推荐,2026年8月21日收盘价24.33元,总市值719亿元,Wind一致预期2026E归母净利润8.5亿元,对应PE为85倍。
- 天准科技 (688003.SH):前道设备重点推荐,2026年8月21日收盘价85.00元,总市值166亿元,Wind一致预期2026E归母净利润1.7亿元,对应PE为98倍。
- 先导基电 (600641.SH):前道设备重点推荐,2026年8月21日收盘价32.55元,总市值308亿元,Wind一致预期2026E归母净利润1.1亿元,对应PE为280倍。
- 长川科技 (300604.SZ):后道设备重点推荐,2026年8月21日收盘价279.42元,总市值1804亿元,Wind一致预期2026E归母净利润21.5亿元,对应PE为84倍。
- 华峰测控 (688200.SH):后道设备重点推荐,2026年8月21日收盘价412.52元,总市值828亿元,Wind一致预期2026E归母净利润6.8亿元,对应PE为122倍。
- 新莱应材 (300260.SZ):材料和零部件重点推荐,2026年8月21日收盘价58.10元,总市值237亿元,Wind一致预期2026E归母净利润2.3亿元,对应PE为103倍。
- 富创精密 (688409.SH):材料和零部件重点推荐,2026年8月21日收盘价209.00元,总市值640亿元,Wind一致预期2026E归母净利润4.8亿元,对应PE为133倍。
- 晶盛机电 (300316.SZ):前道设备及材料零部件重点推荐,2026年8月21日收盘价42.53元,总市值557亿元,Wind一致预期2026E归母净利润9.8亿元,对应PE为57倍。
- 英杰电气 (300820.SZ):材料和零部件重点推荐,2026年8月21日收盘价52.71元,总市值117亿元,Wind一致预期2026E归母净利润3.8亿元,对应PE为31倍。
- 汉钟精机 (002158.SZ):材料和零部件重点推荐,2026年8月21日收盘价26.35元,总市值141亿元,Wind一致预期2026E归母净利润5.7亿元,对应PE为25倍。
- 联讯仪器 (688808.SH):后道设备建议关注,2026年8月21日收盘价2322.22元,总市值2384亿元,Wind一致预期2026E归母净利润8.4亿元,对应PE为284倍。
- 精智达 (688627.SH):后道设备建议关注,2026年8月21日收盘价484.79元,总市值456亿元,Wind一致预期2026E归母净利润2.9亿元,对应PE为157倍。
- 联动科技 (301369.SZ):后道设备建议关注,2026年8月21日收盘价134.50元,总市值138亿元,Wind一致预期2026E归母净利润1.4亿元,对应PE为99倍。
- 海外标的覆盖关注:建议关注海外前道龙头【AMAT】、【ASML】、【TEL】、【Lam Research】、【KLA】;后道环节【DISCO】、【泰瑞达】、【爱德万测试】。
关键图表
图1. 1.1 AI发展带动存储&先进逻辑需求,海外Fab厂加速扩产
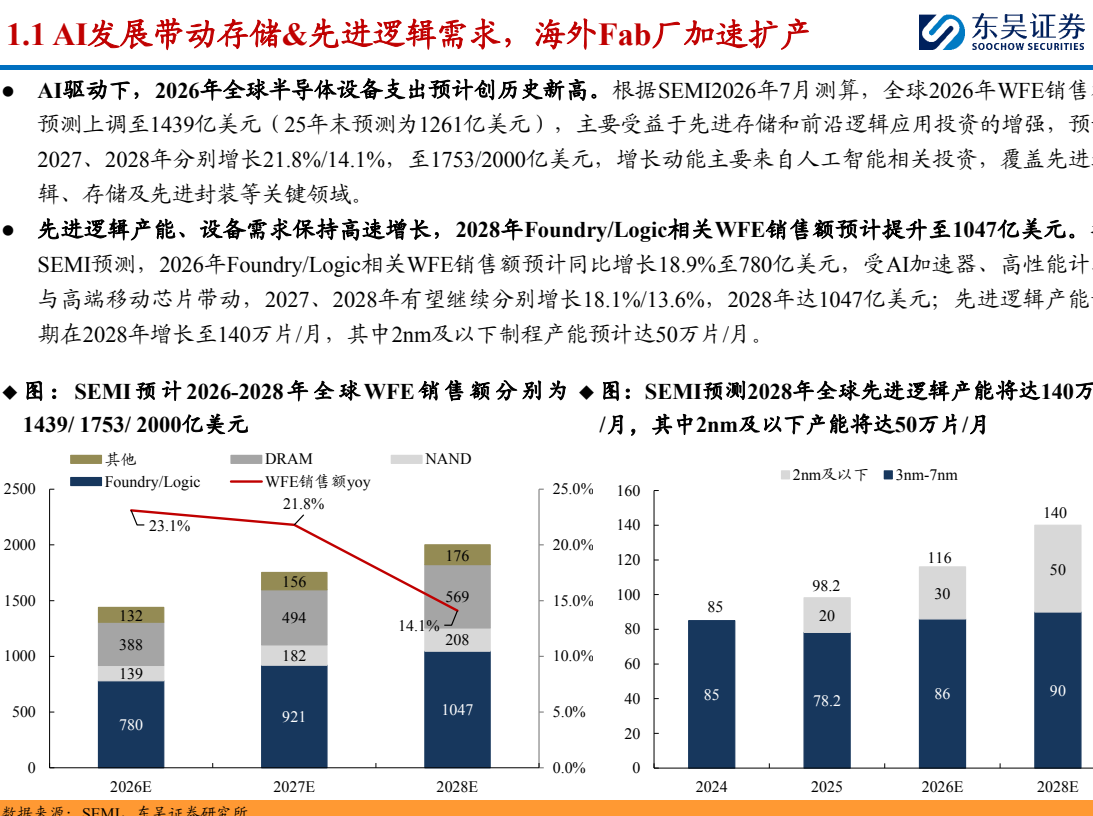
图2. ASML:产品结构与规模效应优化,盈利能力持续提升
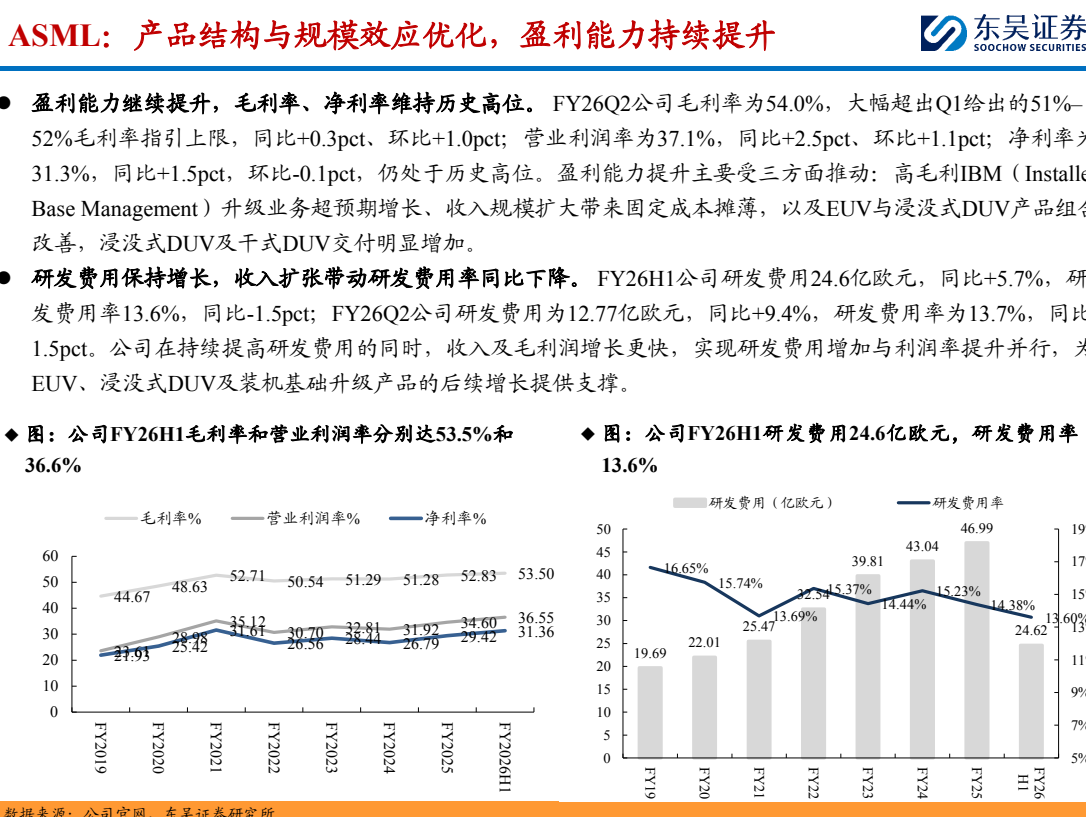
图3. Lam:卡位下一代制程核心工艺,业绩增加将超过
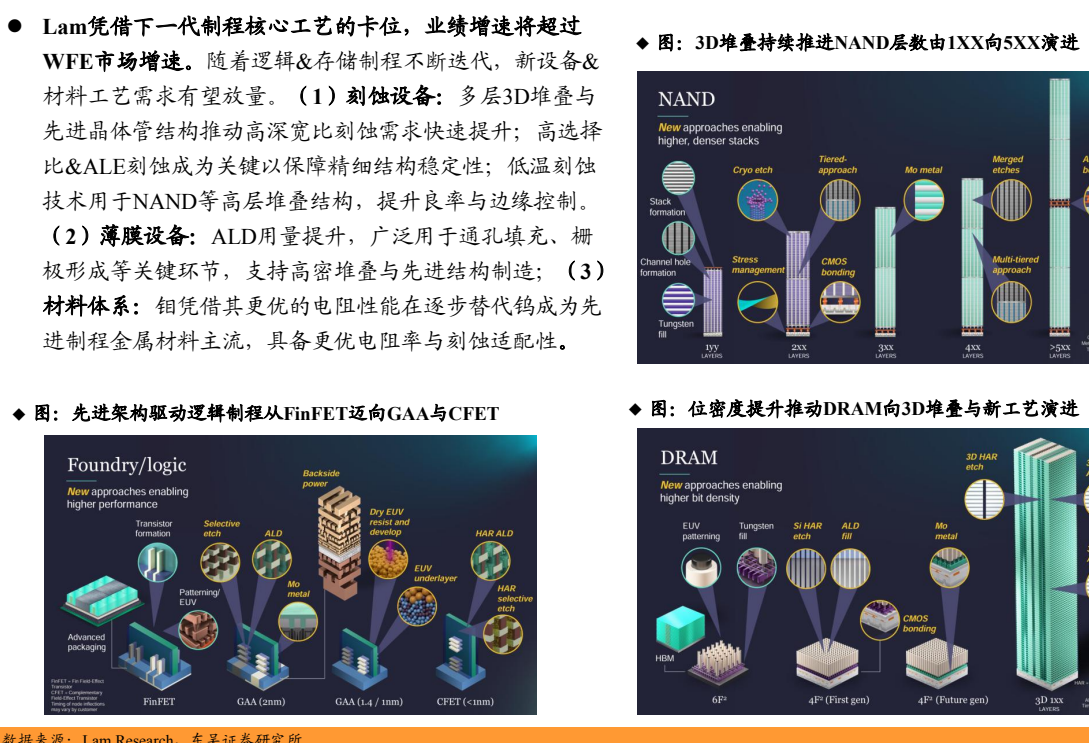
图4. KLA:利润率中枢处行业高位,研发投入持续稳定
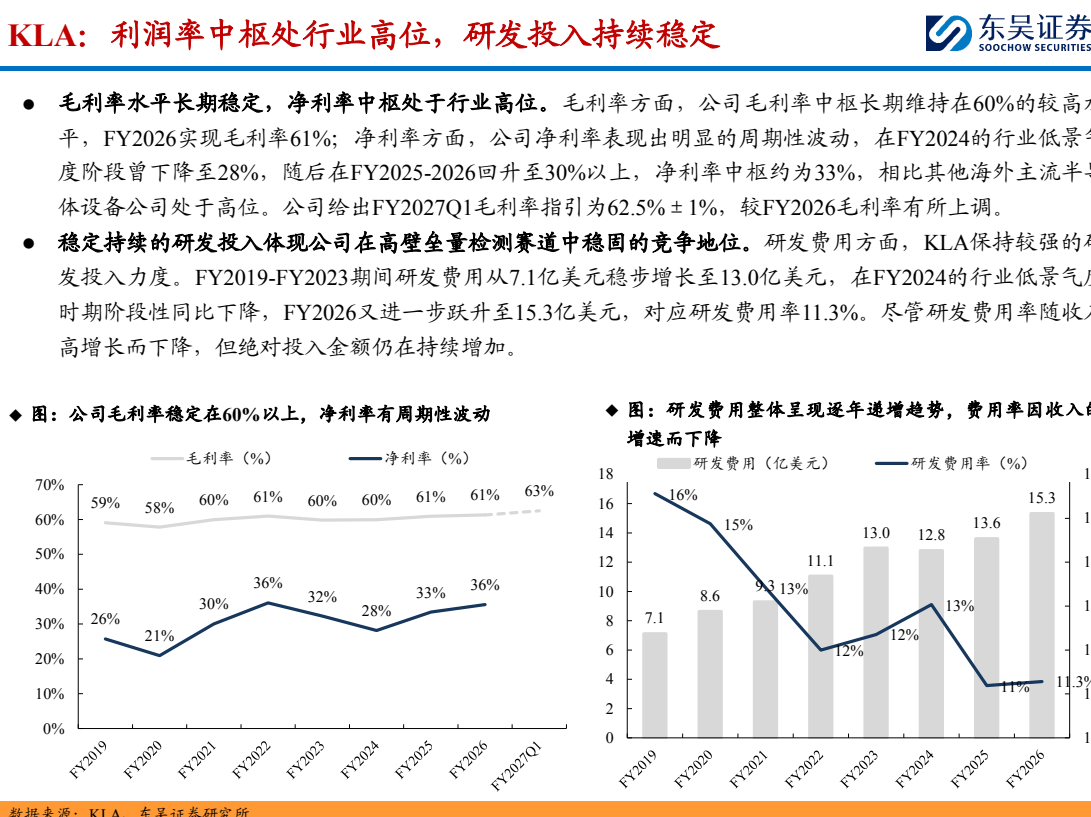
图5. 爱德万:SoC测试机份额目标提升至70%,产能扩张支撑长期成长
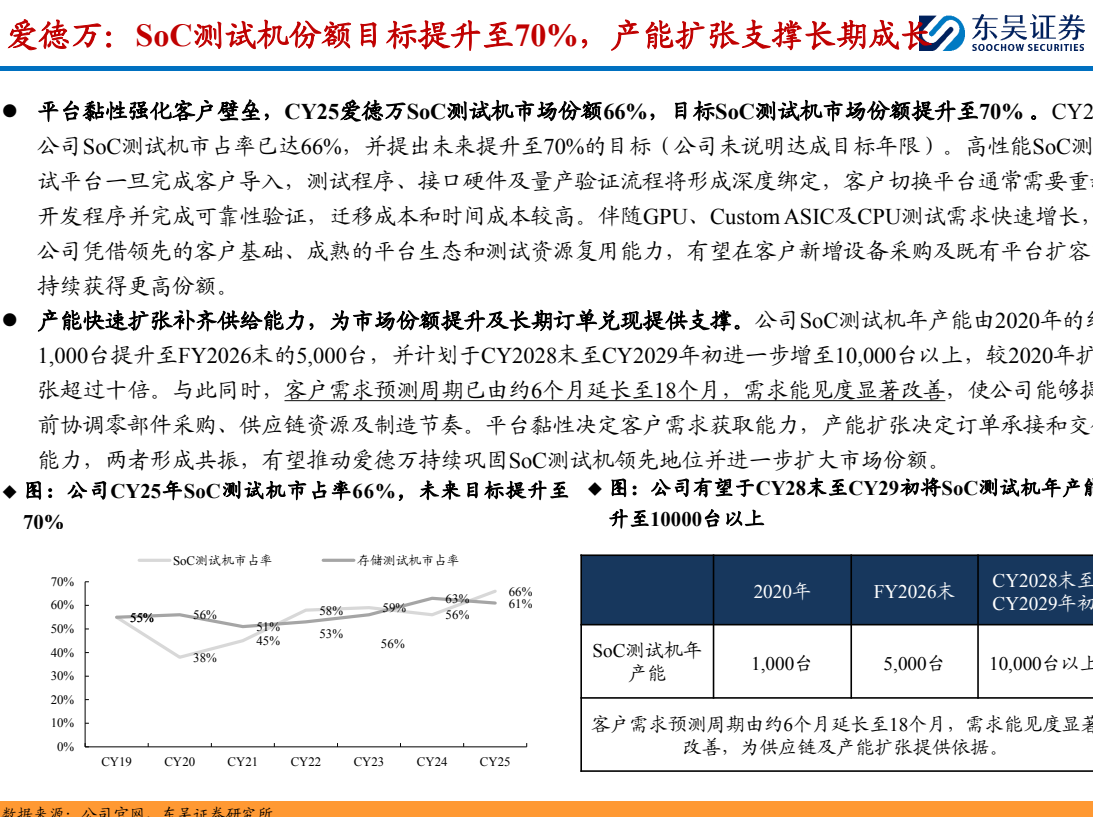
图6. BRIA:围绕AI数据中心拓展业务边界,构建全链条测试与自动化
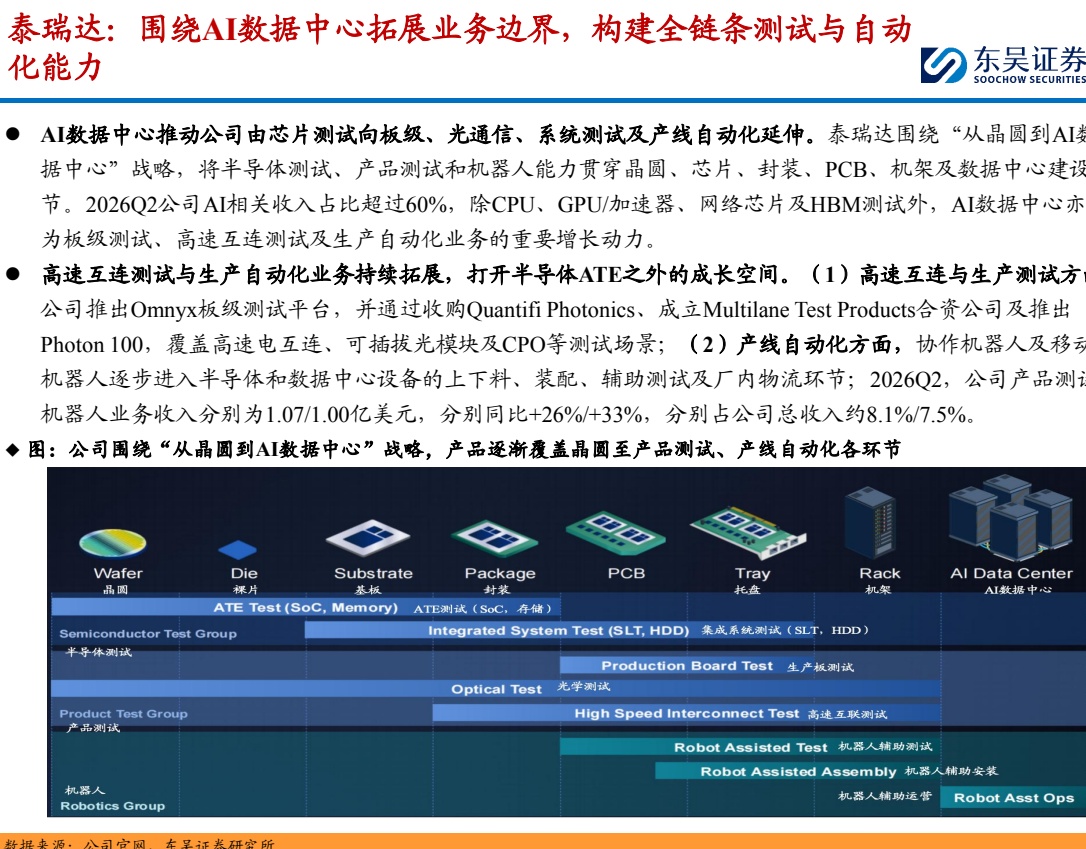
图8. 5.2 投资建议