高盛基本金属分析师:铝——两种供给冲击的故事
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为铝市场正面临两种供给冲击:一是中国产能上限导致的长期结构性短缺,二是海外能源成本飙升引发的短期减产。报告预计2026年全球铝市场将出现约200万吨的缺口,推动铝价在2026年下半年升至每吨3,500美元。中国供给侧改革和海外冶炼厂关闭共同收紧了供应,而需求端受益于绿色转型和电网投资保持稳健。高盛维持对铝的看涨评级,并上调了价格预测。
主要观点
- 中国铝产能已触及4,500万吨的政策天花板,未来新增产能有限,导致结构性供给短缺。
- 欧洲和北美冶炼厂因能源成本高企而减产,2026年海外产量预计下降约100万吨。
- 全球铝需求在2026年预计增长3%,主要受电动汽车、光伏和电网投资拉动。
- 报告预计2026年全球铝市场缺口为200万吨,高于此前预测的150万吨。
- 高盛将2026年下半年铝价预测从每吨3,200美元上调至3,500美元。
- 中国铝材出口退税取消将进一步收紧海外市场供应。
- 库存方面,LME铝库存已降至历史低位,约50万吨,仅覆盖两周消费量。
- 高盛认为铝价上行风险来自更严格的环保限产,下行风险来自全球经济衰退。
论述逻辑
中国产能天花板(4,500万吨)叠加海外能源危机减产 → 全球供给收缩约200万吨 → 需求端绿色转型保持3%增长 → 供需缺口扩大至200万吨 → 库存降至极低水平 → 铝价上涨至3,500美元/吨。
关键展望
报告明确提到:2026年下半年铝价目标为3,500美元/吨;验证点包括中国冬季限产执行力度、欧洲能源价格走势、以及美国基建法案对铝需求的拉动。报告未明确给出时间窗口以外的具体风险事件。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 我们将2027年价格预测上调至2950美元,但预计全球铝市场将发生转变
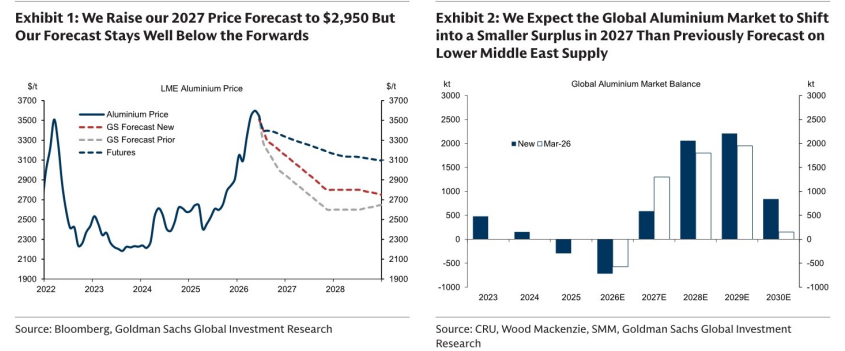
图2. 我们预计市场将出现更大的第三季度缺口
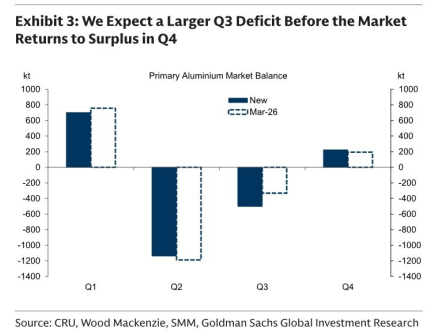
图3. 铝生产利润率正接近2022年高点
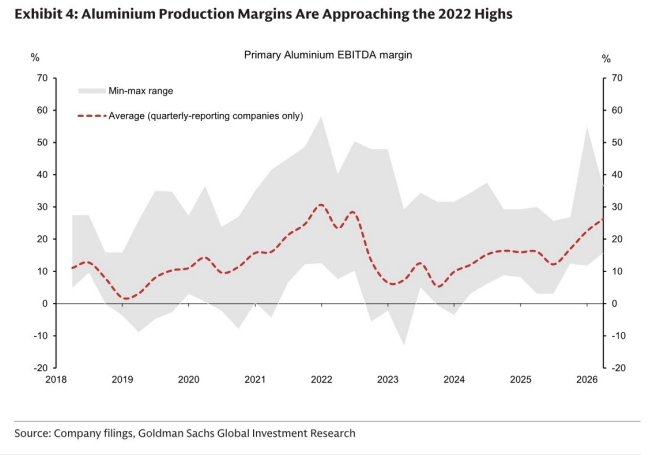
图4. 低库存覆盖率支撑更高的冶炼厂利润率

图5. 两次供给冲击:中东产量下降,我们预计印尼和中国产量将增加
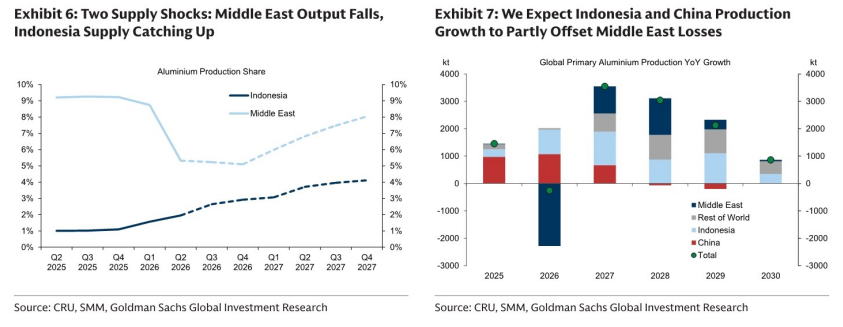
图6. 我们上调印尼原铝产量预测,并将Harita集团冶炼厂纳入2027年预测
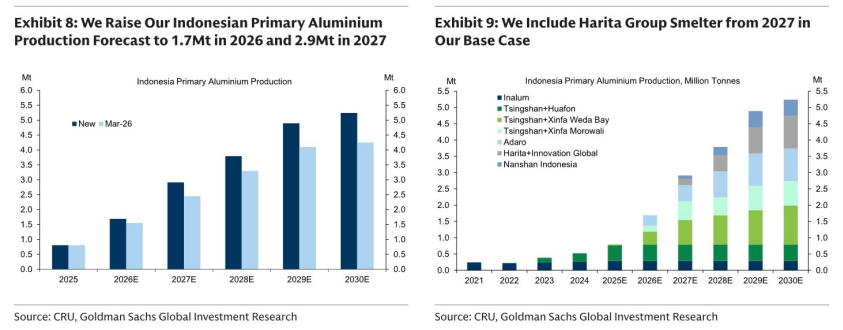
图7. 中国冶炼厂高利润率支撑进一步增产,中国产量正触及4500万吨产能上限
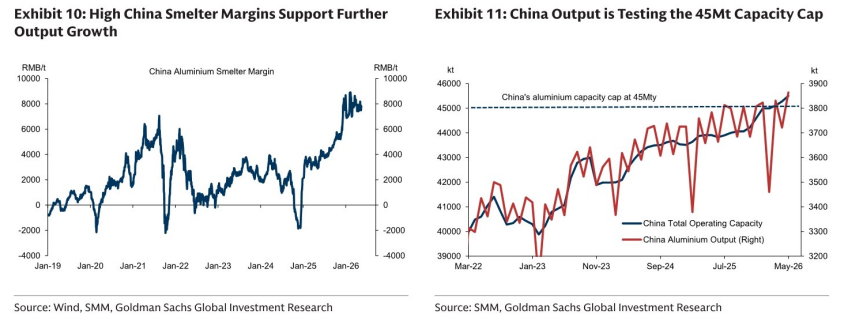
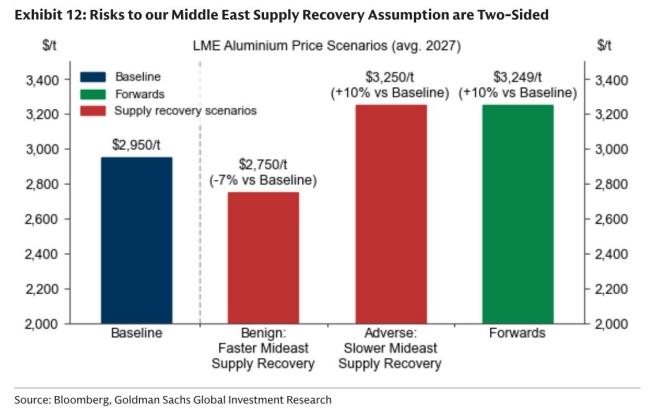
图8. 我们对中东供应恢复假设的风险是双向的