高盛中国每周速览:指数周环比持平至下跌2%;普京总统访华;4月经济活动数据普遍不及预期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周MSCI中国指数和沪深300指数分别下跌2.3%和0.3%,而科创50指数上涨6%,年初至今涨幅达33%。俄罗斯总统普京访问北京,双方同意延长《中俄睦邻友好合作条约》。美国白宫宣布成立美中贸易委员会和投资委员会。4月新房价格跌幅收窄,一线城市房价环比继续上涨。经济活动数据普遍不及预期,财政支出增速进一步放缓。南向资金本周净流出17亿美元。恒生指数公司公布指数检讨结果,将于6月5日收市后生效。1Q26财报方面,全中国/MSCI中国已有89%/78%的公司披露,盈利同比分别增长7%/下降2%。
主要观点
- MSCI中国/沪深300的12个月远期市盈率分别为11.1倍和15.0倍。
- I/B/E/S一致预期2026/27年MSCI中国和沪深300的EPS增速分别为17%/18%和25%/16%。
- 房地产板块盈利预测上调幅度最大。
- 南向资金年初至今累计流入350亿美元。
- 行业表现:H股中IT(+6.4%)和成长(+4.3%)跑赢,房地产(-5.6%)和价值(-5.0%)跑输;A股中IT(+6.9%)和动量(+3.5%)跑赢,房地产(-7.2%)和价值(-5.1%)跑输。
- 1Q26全中国盈利同比增长7%,A股增长9%,港股增长13%,美股下降44%。
- 亚洲(除日本)基金超配中国/香港和新加坡,低配台湾和印度;4月增持中国和台湾,减持韩国和香港。
- 新兴市场基金超配巴西/墨西哥,低配台湾/印度;过去1个月和3个月增持中国和印度,减持韩国和台湾。
- 行业层面,基金最超配中国工业(+175bp)和香港保险/其他金融(+90bp),最低配中国银行(-155bp)和台湾银行(-75bp)。
- 中国AI硬件板块自DeepSeek发布以来涨幅领先软件板块。
- A-H轮动模型显示H股未来三个月可能小幅跑赢A股。
- 新闻搜索代理指标显示对民营企业的政策处于中性/略偏限制区间。
- A股散户情绪指标尚未达到此前强势时期的极端水平。
论述逻辑
报告从本周市场表现和宏观事件入手(普京访华、美中贸易委员会成立、4月数据不及预期),结合1Q26财报披露进展(盈利增速分化)和资金流向(南向流出、外资持仓变化),通过估值、盈利预测调整、行业轮动和模型指标,得出市场短期承压但结构性机会(如AI、房地产改善)并存的结论。
关键展望
报告未明确给出未来时间窗口或价格目标,但提及:A-H轮动模型预示H股未来三个月可能小幅跑赢A股;政策对民营企业态度处于中性偏限制;散户情绪尚未极端。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 全中国/MSCI中国指数中89%/78%的公司已公布业绩,一季度盈利同比增长7%/下降2%
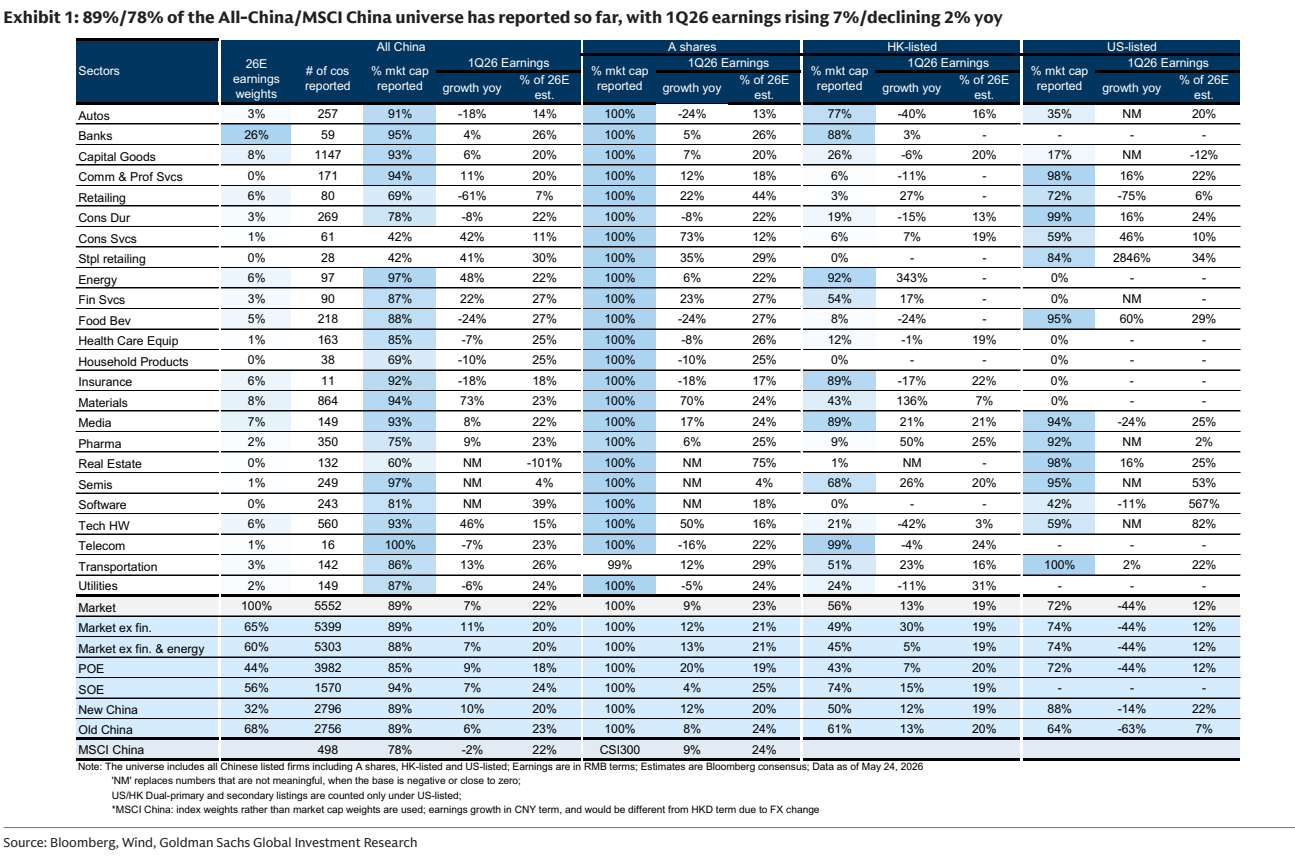
图2. 根据初步EPFR数据(约占AUM总额的50%),亚洲

图3. 分行业看,基金最超配中国工业股和香港保险/其他金融股,最低配中国银行股和台湾银行股;过去一个月,中国银行股和科技硬件/半导体股的配置增幅最大,而香港保险/其他金融股和印尼银行股的配置降幅最大

图4. 分行业看,基金最超配中国工业股和香港保险/其他金融股,最低配中国银行股和台湾银行股;最大配置增幅
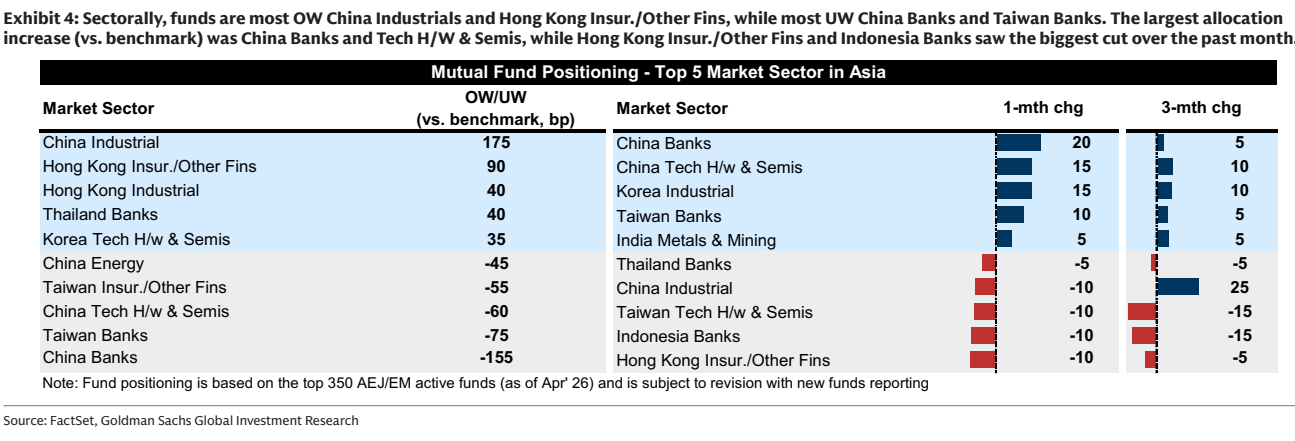
图5. 在中国AI领域,硬件表现领先于软件:权重指数、AI敞口、科技回报

图6. 我们的A-H轮动模型显示

图7. 我们基于新闻搜索的代理指标显示

图8. 我们改进后的A股散户情绪指标
