国信证券 曾光 杨玉莹 公司研究 业绩点评 三峡旅游(002627):省际游轮产品景气验证,新曲线进入加速释放周期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
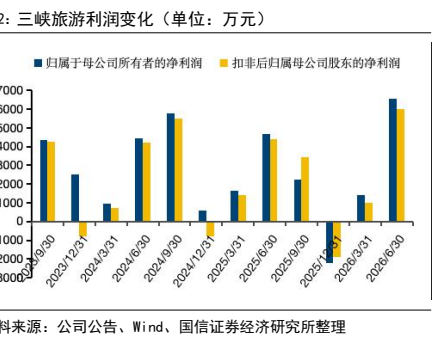
国信证券财报点评维持三峡旅游(002627.SZ)“优于大市”评级,认为省际游轮产品景气度获得验证、新成长曲线进入加速释放周期。 2026上半年公司实现营业收入4.14亿元、同比增长13.09%,归母净利润0.80亿元、同比增长25.04%,扣非归母净利润0.70亿元、同比增长19.94%;Q2单季营收约2.64亿元、同比增长约16.3%,归母净利润约0.66亿元、同比增长约40.4%,环比Q1提速显著。 首艘省际度假游轮“长江行·揽月”号自4月18日投运后,截至7月28日平均载客率(床位)高达95.58%;财报口径收入3,225万元、毛利率15.57%,因旅行社总代模式估算实际贡献收入在4000万元以上。 第二艘游轮“极光号”已于8月7日投运,另有2艘省际游轮预计2028年下半年投运。 基本盘方面,上半年观光游轮合计接待游客135.91万人次、同比增长8.51%,其中“两坝一峡”接待102.08万人次、同比增长10.34%。 公司8月完成亏损景区“九凤谷”股权出售聚焦主业,维持2026-2028年归母净利润1.68/2.16/2.70亿元预测,对应PE为30/23/19倍。
主要观点
- 2026Q2业绩增长提速、盈利能力大幅改善:上半年营收4.14亿元(+13.09%)、归母净利润0.80亿元(+25.04%)、扣非归母净利润0.70亿元(+19.94%);Q2单季营收约2.64亿元(+16.3%)、归母净利润约0.66亿元(+40.4%)、扣非净利润0.60亿元(+36.0%),环比Q1提速显著。
- 省际度假游轮开启第二成长曲线,首航业绩弹性验证良好:首艘“长江行·揽月”号4月18日投运,截至7月28日平均载客率(床位)高达95.58%,充分验证公司高端产品的市场竞争力。
- 财报口径低估省际游轮真实盈利水平:财报中该业务收入3,225万元、毛利率15.57%,因采用旅行社总代模式、部分收入和利润体现在旅行社业务板块,估算实际贡献收入在4000万元以上。
- 船队扩张节奏明确:第二艘游轮“极光号”已于8月7日投运,另有2艘省际游轮已开工建造、预计2028年下半年投运;公司长远目标为“中国内河游轮旅游领航者”,不排除通过外延并购进一步扩大船队规模。
- 核心观光游轮基本盘量价齐升:上半年观光游轮合计接待游客135.91万人次(+8.51%),其中“两坝一峡”接待102.08万人次(+10.34%);公司凭独家经营优势年初调整产品结算价,预计上半年整体客单价提升。
- 产品矩阵化运营推进:在建的“微度假”和“主题”游轮将进一步丰富产品矩阵,提升客户体验和盈利空间。
- 聚焦主业优化资产结构:8月完成亏损景区“九凤谷”股权出售;后续在核心主业稳健增长基础上,以矩阵化度假产品填补不同客群1-3日出行供给,并在供给有限背景下灵活调整旺季价格分布以提升单船效益。
- 盈利预测:维持2026-2028年归母净利润1.68/2.16/2.70亿元(同比+162.6%/+28.7%/+25.1%),对应PE为30/23/19倍;2026E营业收入1,015百万元(+34.0%)。
- 维持“优于大市”评级:主业稳步增长、新曲线贡献业绩弹性,从观光到度假矩阵丰富有望助力盈利中枢上行,Q2良好验证提升未来业绩预期置信度。
论述逻辑
- 2026Q2业绩提速与盈利改善(Q2归母净利+40.4%)→ 首艘省际游轮“长江行·揽月”载客率95.58%验证高端产品市场竞争力 → 旅行社总代模式下财报口径低估真实贡献(估算实际收入4000万以上)→ “极光号”8月7日投运、2艘新船2028年下半年投运,新曲线进入加速释放周期 → 基本盘“两坝一峡”客流+10.34%叠加年初结算价上调、量价齐升支撑稳健增长 → 剥离亏损景区“九凤谷”聚焦主业、优化资产负债表 → 矩阵化度假产品+供给有限背景下灵活调整旺季价格提升单船效益 → 盈利中枢上行预期强化 → 维持2026-2028盈利预测与“优于大市”评级。
关键展望
- 后续验证点:第二艘游轮“极光号”8月7日投运后的运营表现,以及省际游轮真实盈利水平的持续兑现。
- 产能投放时间窗口:另有2艘省际游轮已开工建造,预计2028年下半年投运。
- 盈利与估值锚:维持2026-2028年归母净利润1.68/2.16/2.70亿元,对应PE为30/23/19倍;报告未给出具体目标价。
- 评级时间窗口:报告发布日后6到12个月内的相对市场表现,“优于大市”指股价表现优于市场代表性指数10%以上(A股以沪深300指数为基准)。
- 风险提示:极端天气影响,新项目运营效果不及预期,行业竞争加剧等。
关键图表
图1. 三峡旅游收入情况(单位亿元%)
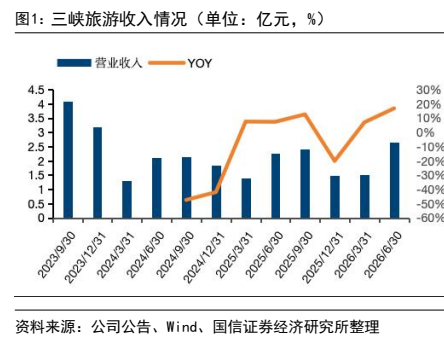
图2. 三峡旅游利润变化(单位万元)