花旗 行业脉搏:26年第三季度A&D经销商,MRO,及制造商调查
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告基于2026年第三季度对100家航空航天与国防(A&D)行业受访者的调查,涵盖经销商、MRO(维护、维修和大修)及制造商。 调查显示,行业需求持续强劲,受国际冲突和机队翻新需求驱动,但供应链瓶颈和劳动力短缺仍是主要制约因素。 受访者普遍反映产能已达极限,且关键零部件积压严重。 尽管通胀压力持续,企业正通过合同价格调整和溢价服务来应对成本上升。 整体而言,行业在商业航空和国防领域表现出增长动能,但受限于原材料供应和物流延迟。
主要观点
- 受访者主要集中在美国(50%)和英国(14%),行业参与者规模分布广泛。
- 商业航空和国防领域的订单量增长动能持续,但受限于供应链。
- 劳动力通胀率约为5.5-6%,较疫情前水平高出3%。
- 由于关键零部件短缺,许多独立维修车间面临交付延误。
- 原材料(如钛)供应受限,且物流延迟影响了组件交付时间。
- 国防领域因国际冲突需求激增,且通常采用锁定价格合同。
论述逻辑
- 行业需求强劲(机队翻新/国际冲突) -> 产能利用率触顶/供应链积压 -> 交付周期延长/成本上升(劳动力/原材料) -> 企业通过合同价格调整及溢价服务维持利润 -> 行业整体增长但受限于供应瓶颈。
关键展望
- 预计第四季度维护活动增加,销售额将持续增长。
- 部分企业计划在2027年进行价格调整以应对成本压力。
推荐标的
- 报告未明确给出具体推荐标的,仅提供了花旗研究的评级分布数据。
关键图表
图1. 受访者概况:于26年第三季度末进行
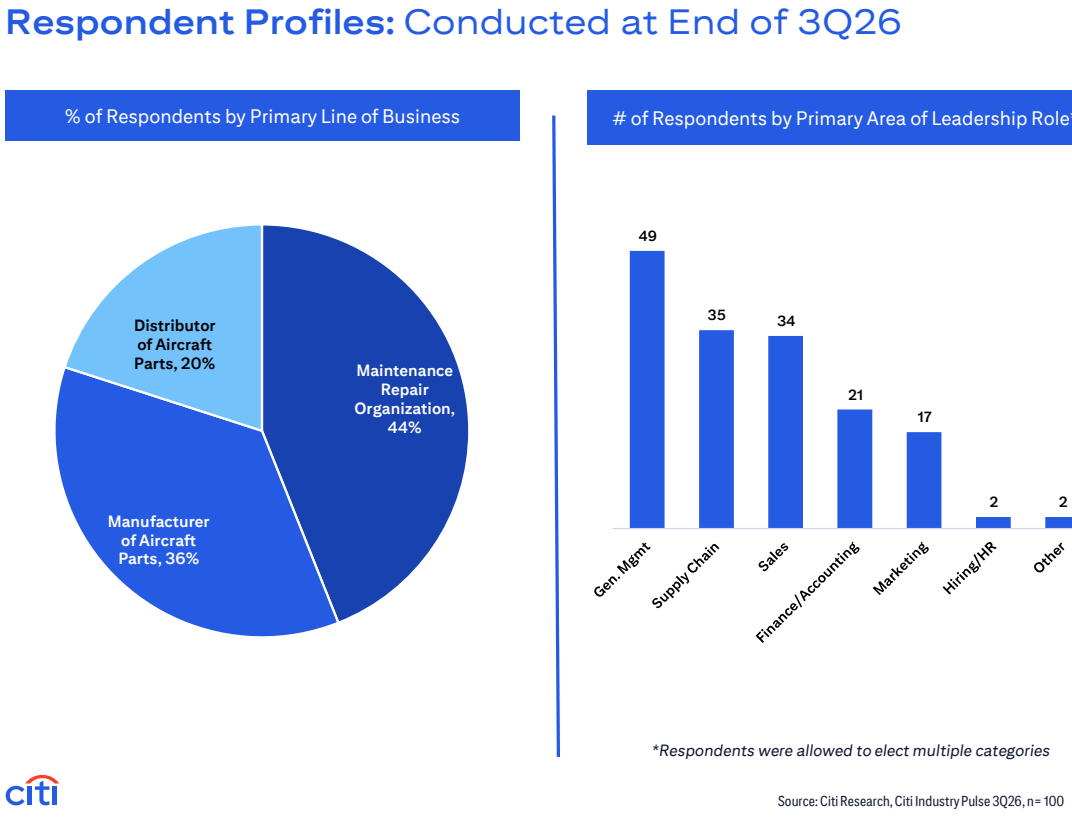
图2. 受访者概况:于26年第三季度末进行
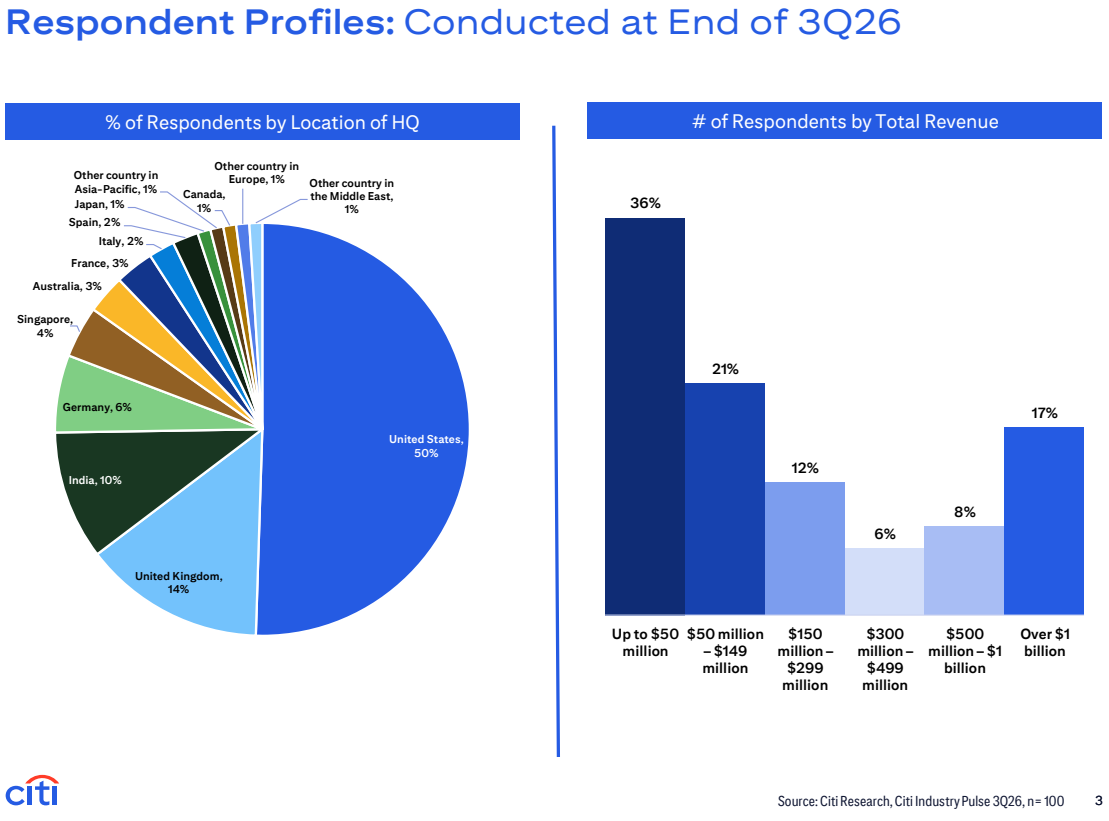
图3. 本季度业务量趋势:您对本季度同比的预期如何
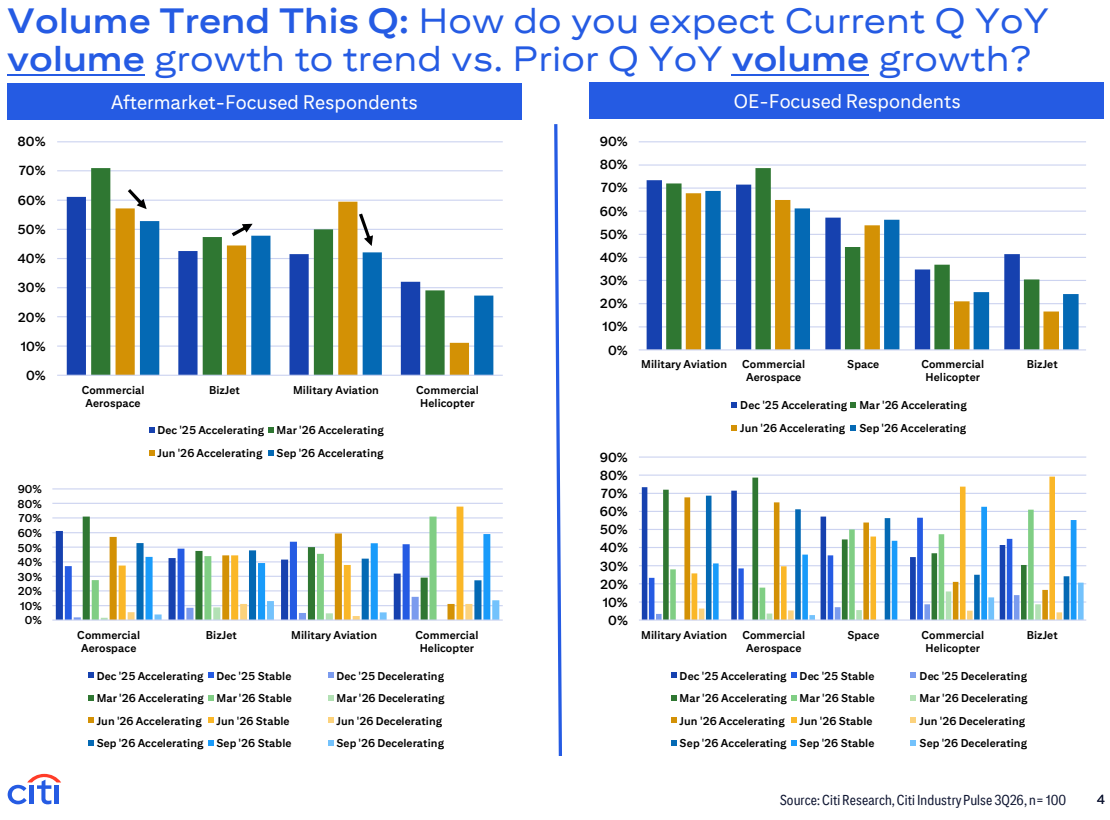
图4. 下季度业务量趋势:您对下季度同比的预期如何
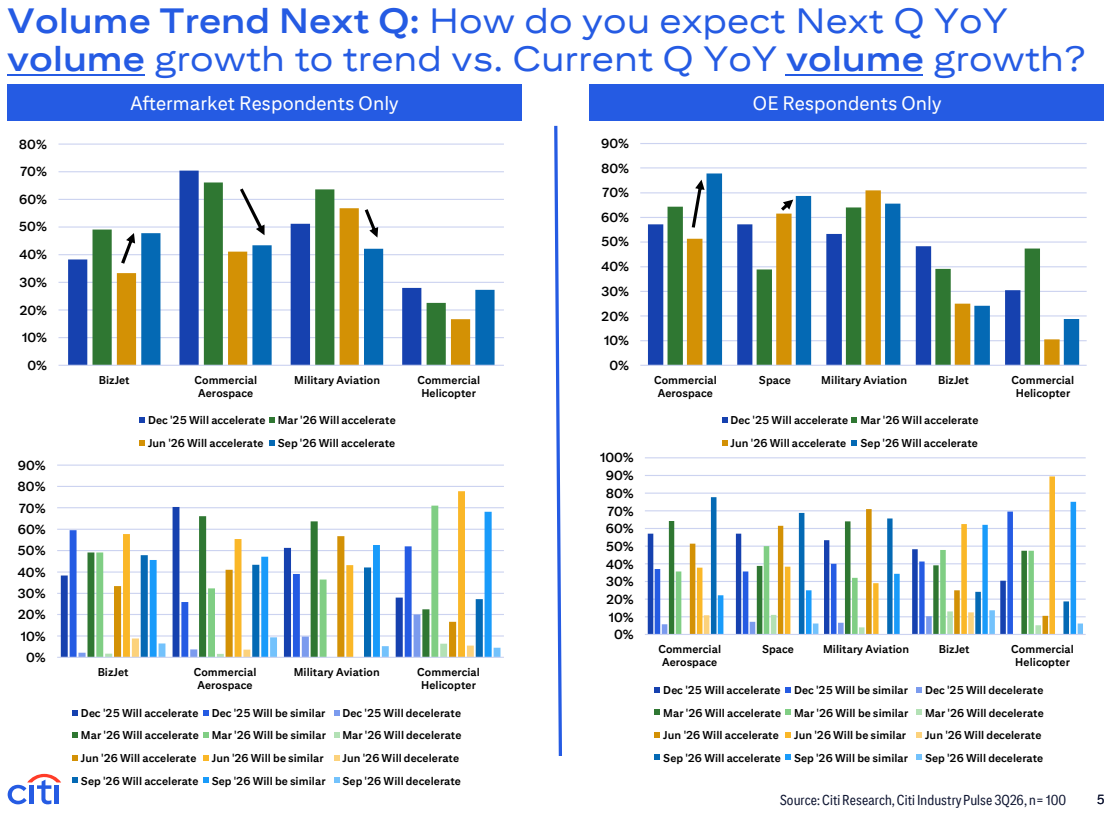
图5. 本季度价格趋势:您对本季度同比价格的预期如何

图6. 下季度价格趋势:您对下季度同比价格的预期如何

图7. 本季度利润率趋势:您对本季度的预期如何
