伯恩斯坦 航空航天与国防和美国电信SpaceX:星联的住宅宽带业务·能做多大?大!
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦在本篇研究电话会报告中自下而上测算SpaceX旗下Starlink的全球住宅固定宽带机会:基准情形下2031年用户达168m、消费者/SMB宽带收入约$64bn,较此前估计的$66bn小幅下调。 Starlink宽带用户在过去四年每年大约翻倍、今年预计再度翻倍,正同时抢占传统卫星宽带(SBB)以及FWA、cable、DSL等非光纤技术的份额。 9月28日SpaceX计划在Starship第14次发射中部署首批V3卫星(发射窗口美东时间8:15 AM开启,FAA已于9月26日批准首次Starship轨道飞行),单颗V3卫星容量为V2 mini的十倍,规划星座多达34,400颗、单星1 Tbps,报告判断容量不会成为约束——按20%毛容量损失与60%利用率,美国净V3下行吞吐量约1,189 Tbps,对应约29.7 million家庭理论容量、约25%的美国家庭。 测算基于四项假设:基本100%承接SBB存量(全球卫星及other固定宽带约13 million用户)、从非光纤技术分流用户、连接全球近半数未联网家庭、容量无约束。 情景A对应年收入$4 billion至$7 billion,情景B对应50-75 million用户与$12 billion至$21 billion,更可能的情景C对应约$27B至$65B年度住宅订阅收入;叠加ARPU随全球扩张下行(模型定价较当地市场折让约20%),2031年消费者宽带服务收入区间为略低于$50 billion到略高于$70 billion,报告取中点作为Connectivity分部预测基础。 模型更新后FY26摊薄EPS从($0.20)改善至($0.19),FY27从$1.30上调至$1.37;SpaceX维持Outperform评级、一年期目标价$248,报告同时给出AT&T $25、Comcast $28、T-Mobile US $220、Verizon $47、Charter $150的目标价。 参照FWA在美国五年内夺取约10%市场份额的经验,报告认为Starlink在全球住宅宽带取得有意义的份额是现实结果。
主要观点
- 报告预计Starlink所在的Connectivity业务2031年收入约$64bn,较此前估计的$66bn略有下调;基准情形2031年用户达168m。
- Starlink宽带用户过去四年每年大约翻倍、今年预计再翻倍,不仅抢占传统卫星宽带(SBB)份额,也日益从FWA、cable、DSL等其他宽带技术分流用户。
- 9月28日SpaceX计划在Starship第14次发射部署首批V3卫星(发射窗口美东时间8:15 AM开启),FAA已于9月26日批准首次Starship轨道飞行;每颗V3卫星容量为现有V2 mini的十倍,星座规划多达34,400颗、单星1 Tbps,报告认为容量不会成为用户增长的实质约束。
- 机会测算基于四项关键假设:Starlink在其运营市场基本100%承接SBB用户;从FWA、cable、DSL等非光纤技术夺取份额;连接目前未联网家庭(全球近一半家庭仍无连接);容量不构成约束。
- 美国容量测算:扣除20%毛容量损失并按60%平均利用率,净V3下行吞吐量约1,189 Tbps;按每用户400 Mbps、10x超分比折算峰值需求约每户40 Mbps,对应约29.7 million家庭理论容量,约相当于全美家庭的25%。
- 定价方面,Starlink美国中档套餐约$85/月(不含CPE成本),下行200-300 Mbps、上行25-50 Mbps;模型假设定价较当地市场价折让约20%,对增量未联网家庭用户池假设较各国宽带ARPU折让20-40%。
- 传统GEO卫星宽带已实际过时,美国主要GEO卫星宽带商Hughes上月申请破产;全球卫星及other固定宽带存量用户约13 million,构成最易承标的情景A基础。
- 情景分析:情景A(承接全部存量卫星及other用户)对应$4 billion至$7 billion年收入;情景B(叠加未联网家庭新渗透)对应50-75 million住宅用户与$12 billion至$21 billion年收入;更可能的情景C对应约$27B至$65B年度住宅订阅收入。
- 综合用户与ARPU情景,2031年消费者宽带服务收入区间为略低于$50 billion到略高于$70 billion;报告以中点作为SpaceX Connectivity分部预测基础,基准情形2031年收入约64B(Exhibit 20)。
- Starlink可服务市场中超过50%的已占用家庭仍无固定宽带,主因无服务可得、价格不可负担或仅有移动替代(Exhibit 11);测算剔除Starlink未获批准的中国、俄罗斯、叙利亚、朝鲜、南非、白俄罗斯与阿富汗。
- 参照FWA这一可比产品在美国仅五年即夺取约10%市场份额的经验,报告认为Starlink在全球住宅宽带取得有意义的份额是现实结果;本报告不含企业/政府分部与D2D移动分部。
- 模型更新反映更快的近期Connectivity建设节奏:FY26摊薄EPS从($0.20)改善至($0.19),FY27从$1.30上调至$1.37。
论述逻辑
- 供给端推演:V3卫星单颗容量为V2 mini十倍、星座规划多达34,400颗→扣除20%毛容量损失并按60%利用率,美国净V3下行吞吐量约1,189 Tbps→按每用户400 Mbps与10x超分比折算,理论容量约29.7 million家庭(约25%美国家庭)→支撑容量不是约束的核心假设。
- 需求端测算:自下而上盘点全球住宅宽带市场结构、各接入技术份额、各国渗透率与ARPU→套用四项关键假设(100%承接SBB、分流非光纤用户、连接近半数未联网家庭、容量无约束)→构建情景A/B/C逐级放大机会池。
- 规模落点:情景A约13 million用户对应$4 billion至$7 billion年收入→情景B对应50-75 million用户、$12 billion至$21 billion→情景C对应约$27B至$65B→叠加ARPU随全球扩张下行,得到2031年消费者宽带服务收入区间略低于$50 billion至略高于$70 billion→取中点得基准情形168m用户、约$64bn收入。
- 投资落点:更快的近期Connectivity建设节奏推升盈利预测(FY26 ($0.19)、FY27 $1.37)→基于2031 EBITDA的SOTP EV/EBITDA估值折现至2027年中→SpaceX一年期目标价$248、Outperform评级。
关键展望
- 基准情形:2031年168m用户、约$64bn消费者/SMB宽带收入(较此前$66bn下调);2031年消费者宽带服务收入区间为略低于$50 billion至略高于$70 billion,报告取中点建模。
- 除住宅机会外,含SMB+other用户的消费者分部总机会未来几年预计以约3%增长(Exhibit 17)。
- 盈利预测更新:FY26摊薄EPS ($0.19)、FY27 $1.37;SpaceX现金流量表预测显示2031E净利润$274,863m、2031E FCF为($2,485)m。
- 渗透节奏取决于服务可得性、市场选择、Starlink竞争激进度及在位者反应;下行风险包括Starship发射能力扩张(依赖完全可重复使用)、发射事故、监管限制、半导体供应及计算需求不及预期。
推荐标的
- SpaceX(Space Exploration Technologies Corporation):Outperform评级,一年期目标价$248;估值基于2031 EBITDA的SOTP EV/EBITDA,折现至2027年中。
- AT&T:目标价$25,基于DCF,关键假设为终端增长率0.0%、WACC 8%。
- Comcast:目标价$28,基于DCF,关键假设为WACC 10%、终端增长率-2.0%。
- T-Mobile US:目标价$220,基于DCF,关键假设为终端增长1.0%、WACC 8%;评级历史最新为Market-Perform(M)。
- Verizon:目标价$47,基于DCF,关键假设为终端收入$146B、终端FCF增速0.0%;评级历史最新为Market-Perform(M)。
- Charter Communications:目标价$150,基于DCF,关键假设为WACC 9%、终端增长率-2.0%;评级历史最新为Market-Perform(M)。
关键图表
图1. Starlink服务于广泛的可触达市场;本分析聚焦于住宅宽带
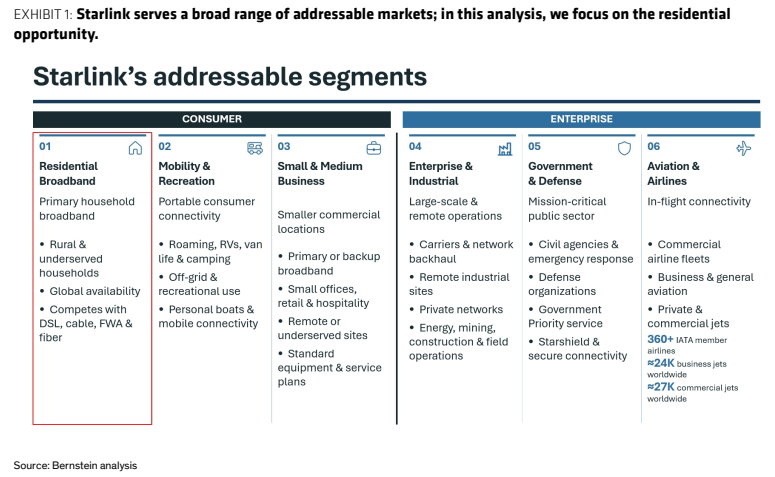
图2. 近年来Starlink用户数量快速增长
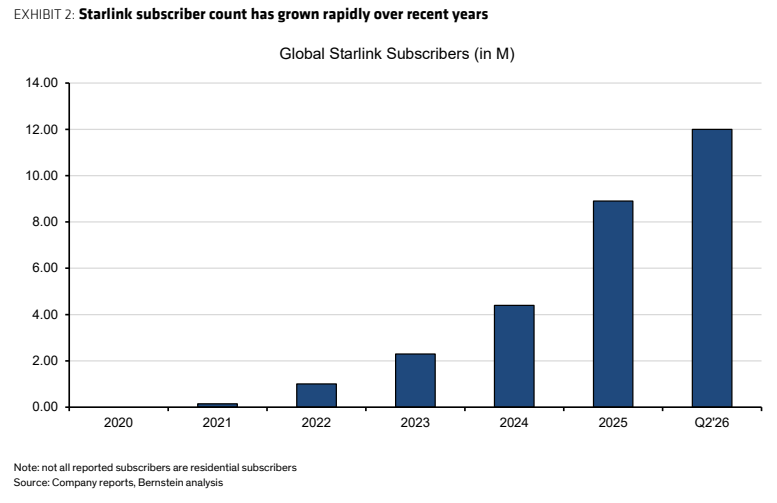
图3. Starlink最低档住宅套餐的订阅价格通常在每月40-55美元之间
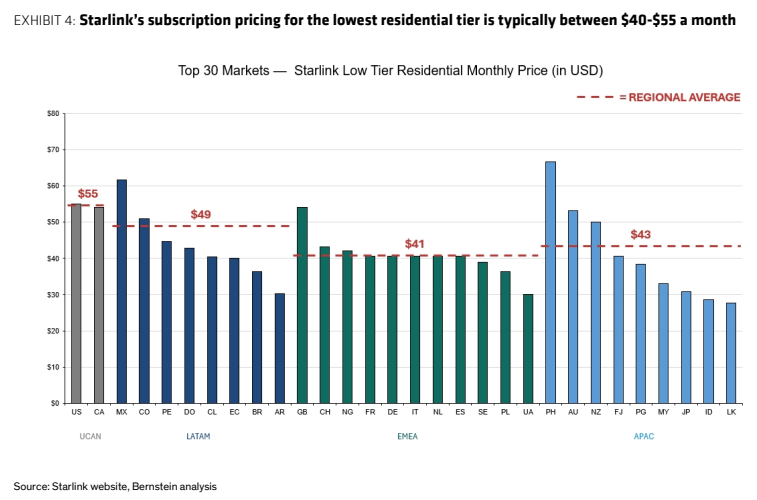
图4. 在几乎所有国家,Starlink最低档月订阅价格均高于该国住宅宽带平均ARPU
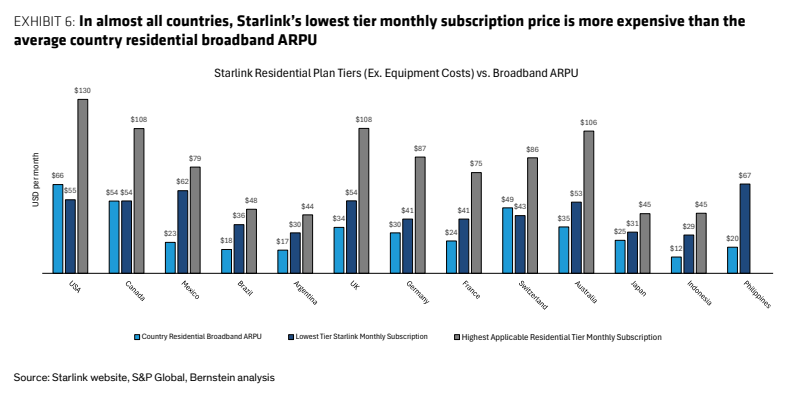
图5. Starlink已覆盖或即将覆盖约190个国家,有效将其住宅宽带可触达市场拓展至超过8亿用户
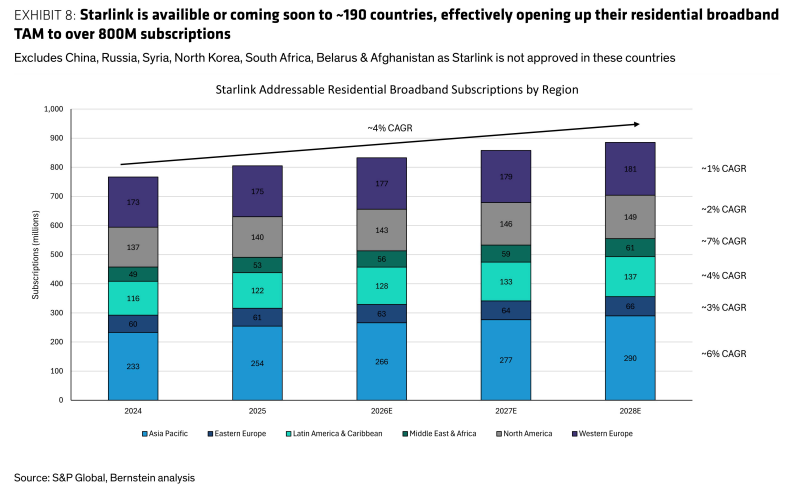
图6. Starlink的宽带速度和性能通常逊于光纤和有线电视,但可能
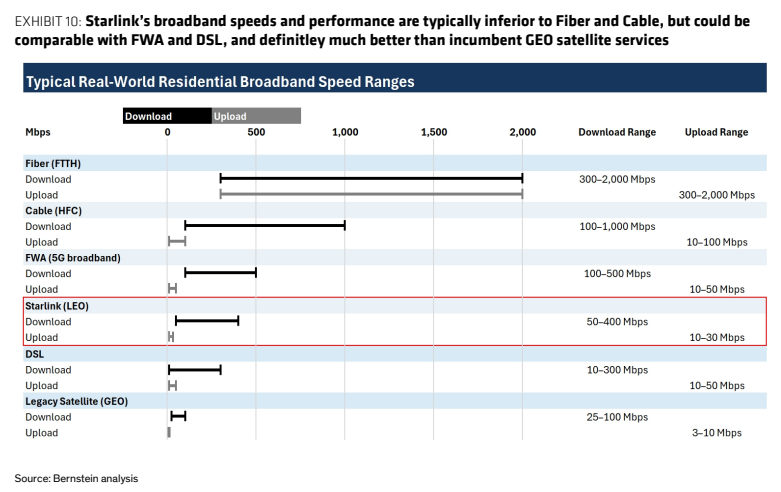
图7. 渗透率较低的市场增量渗透机会更大但ARPU更低,而渗透率较高的市场增量渗透机会更小但ARPU更高

图8. 我们估计在可能性较大的情景C下,住宅用户机会约为9300万至1.53亿
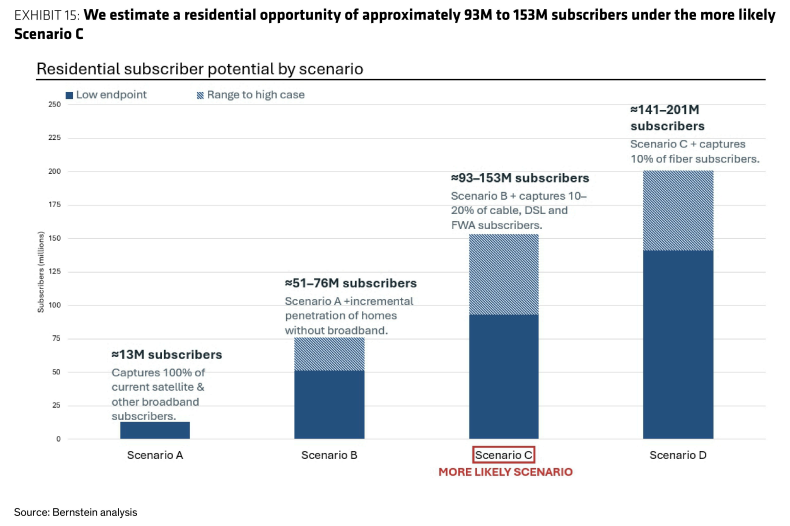
图9. 除住宅用户机会外,Starlink的消费者业务还包括中小企业及其他用户,我们估计未来几年消费者业务总机会将以约3%的速度增长
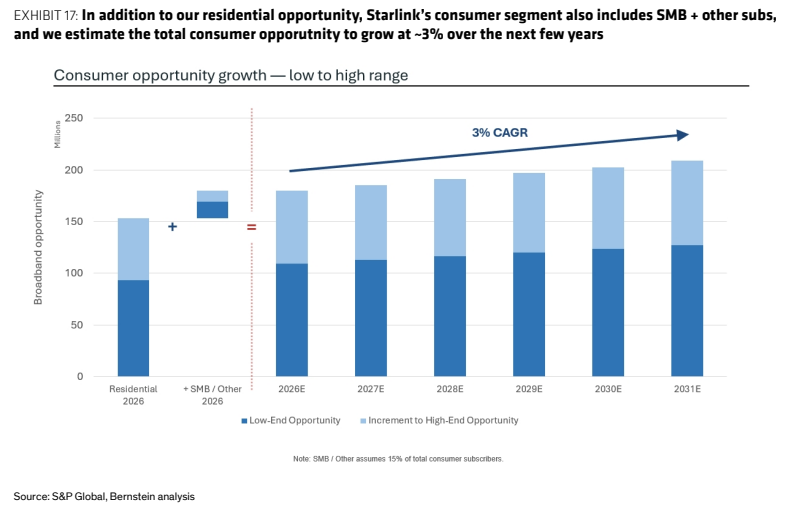
图10. 在所有情景下,我们预计Starlink ARPU将继续下降,但在用户增长更为激进的情景下下降更快
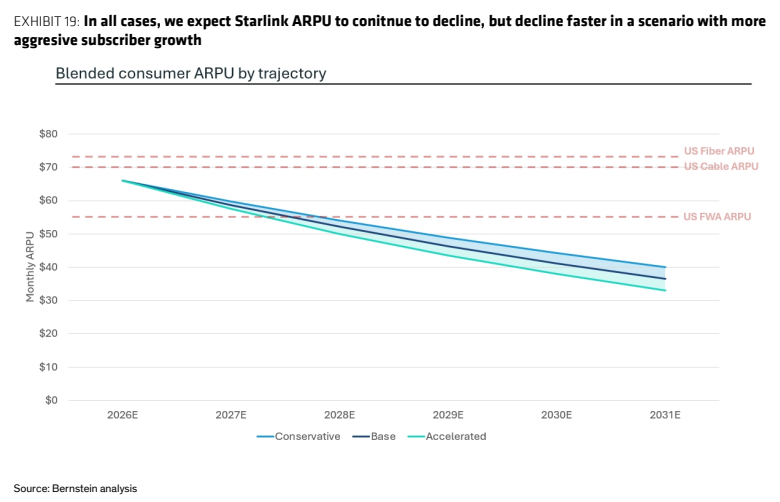
图11. SpaceX年度利润表
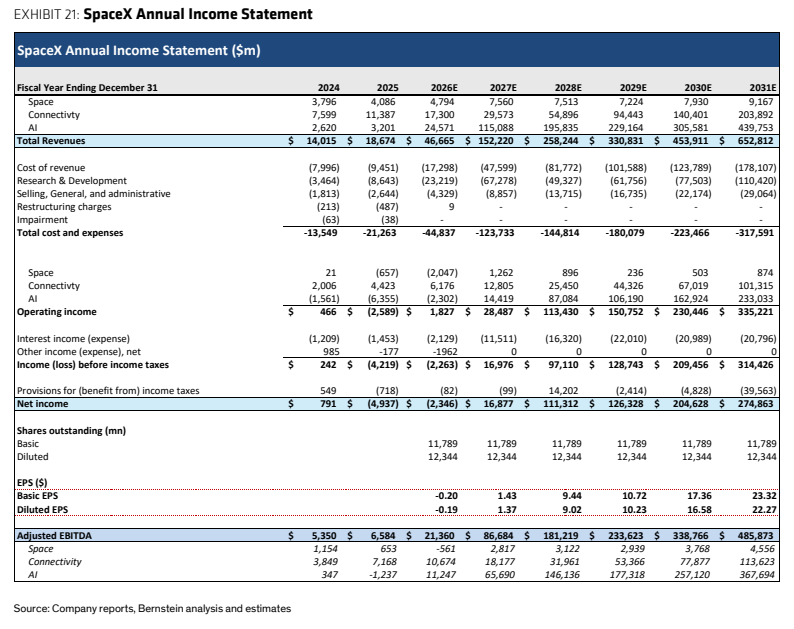
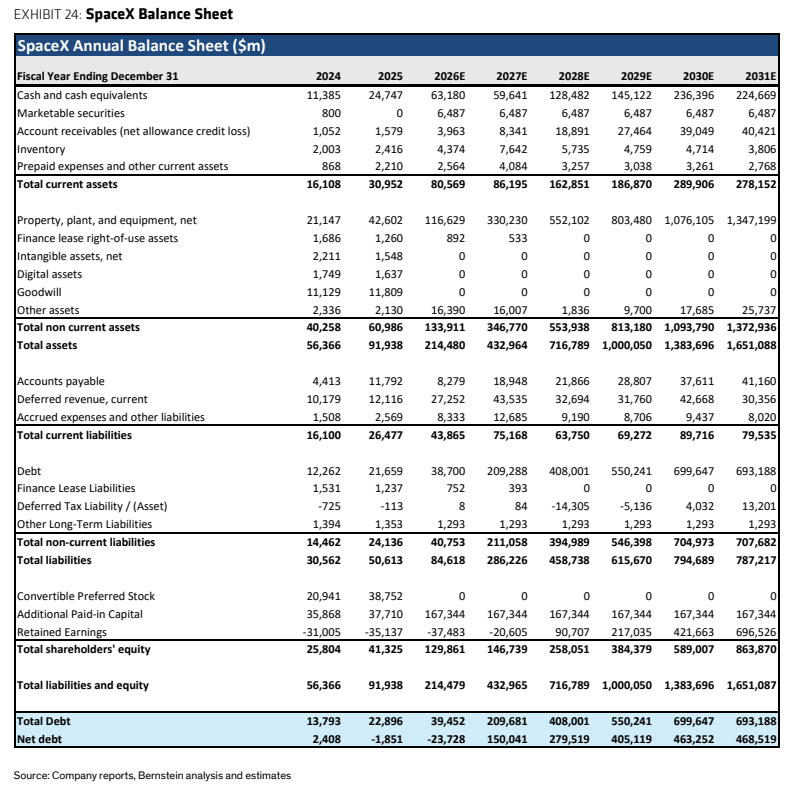
图12. SpaceX资产负债表