苏仪 刘一哲 公司研究 公司深度 绿盟科技(300369):立足AI安全前沿,老牌安全厂商焕新启航
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
绿盟科技作为国内领先的企业级网络安全解决方案供应商,历经多年技术沉淀,在经历经营与组织调整后业绩逐步企稳。 2025年公司实现营业收入25.41亿元,同比增长7.78%,归母净利润亏损收窄至0.45亿元(减亏87.60%),经营性现金流净额达2.16亿元,持续保持良好现金质量。 行业层面,IDC预计2026年中国IT安全市场规模有望突破800亿元人民币,2024-2029年复合增长率为8.9%。 公司紧抓AI安全新需求,依托八大前沿实验室与六大核心技术平台,构建“AI赋能安全”与“AI自身安全”双轮驱动,并积极推进全球化布局。 中泰证券预测公司2026-2028年营业收入分别为27.65/30.20/33.13亿元,归母净利润分别为0.29/0.65/1.11亿元,有望快速扭亏为盈,首次覆盖给予“增持”评级。
主要观点
- 业绩修复显著且现金流稳健,2025年亏损幅度大幅收窄87.60%
- 网络安全行业保持高景气,IDC预计2026年中国市场规模将突破800亿元
- 风云卫AI平台构建三位一体生态,告警降噪率超95%且端到端处置超40%
- 全面升级“清风卫”系列产品,筑牢大模型自身安全全生命周期防御
- AI智能化渗透系统将0day漏洞挖掘时长大幅压缩至小时级
- 鹰眼安全运营中心实现AI接管核心场景,主机应急响应提速至分钟级
- 数据要素安全体系完善,实现从x86到国产信创硬件全栈适配
- 全球化业务拓展扎实,覆盖全球顶级金融机构与运营商
论述逻辑
- 行业利好与技术变革共振,合规政策和AI新型风险带来广阔安全需求增量空间
- 公司依托八大前沿实验室与六大技术平台底座,推动新老产品迭代并加速AI与数据安全落地
- 经营效率优化促使费用率下降、现金流保持优秀,盈利预期扭亏并支撑增持评级
关键展望
- 盈利预测:预计2026-2028年营业收入分别为27.65/30.20/33.13亿元,归母净利润分别为0.29/0.65/1.11亿元
- 毛利率与期间费用率预期:综合毛利率预计保持在50%以上,费用率持续小幅下行
- 核心风险提示:宏观经济环境变化、研发不及预期、人才流失及测算偏差等风险
推荐标的
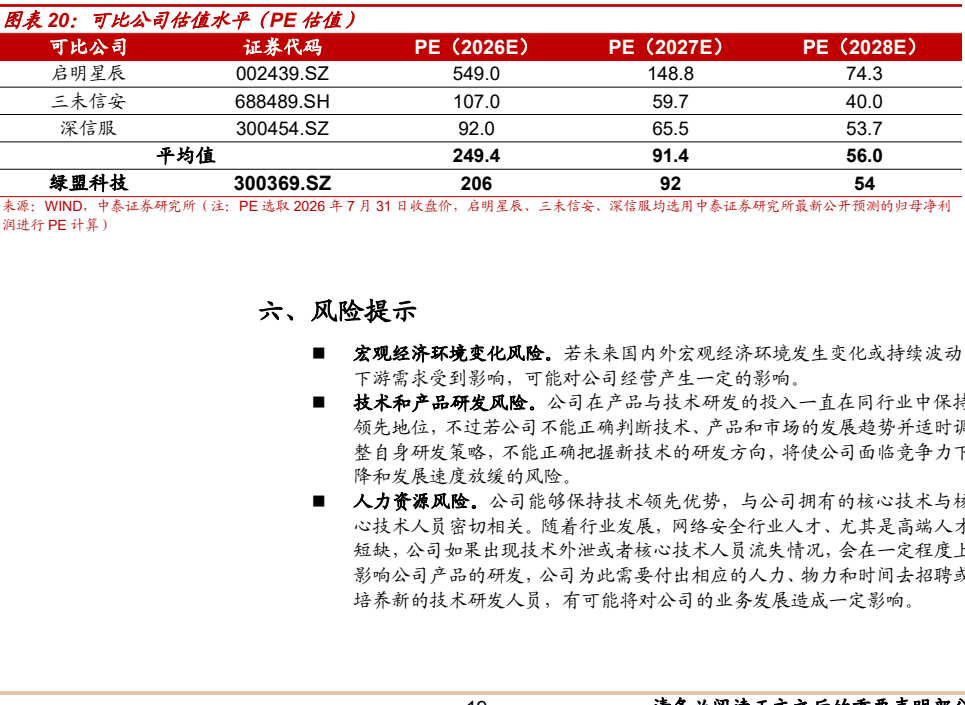
- 绿盟科技(300369.SZ):首次覆盖给予“增持”评级,2026年PE估值约为206倍
- 对比同行业可比公司:启明星辰(002439.SZ)、三未信安(688489.SH)、深信服(300454.SZ)
关键图表
图1. 绿盟科技股权结构
图2. 2014-2025年绿盟科技产品营收结构(单位:百万元)
图3. 2009-2025年绿盟科技现金流与利润现对比(单位:百万元)
图4. 绿盟可信数据空间架构
图5. 报告关键图表(第6页)
图6. 2009-2025年绿盟科技期间费用率情况
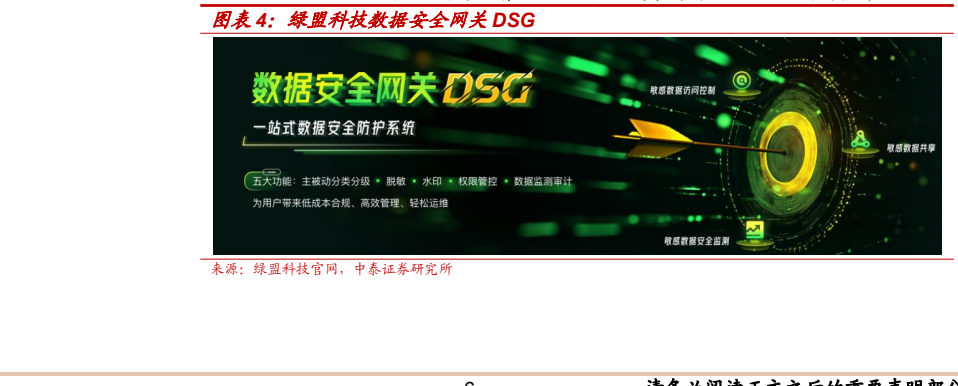
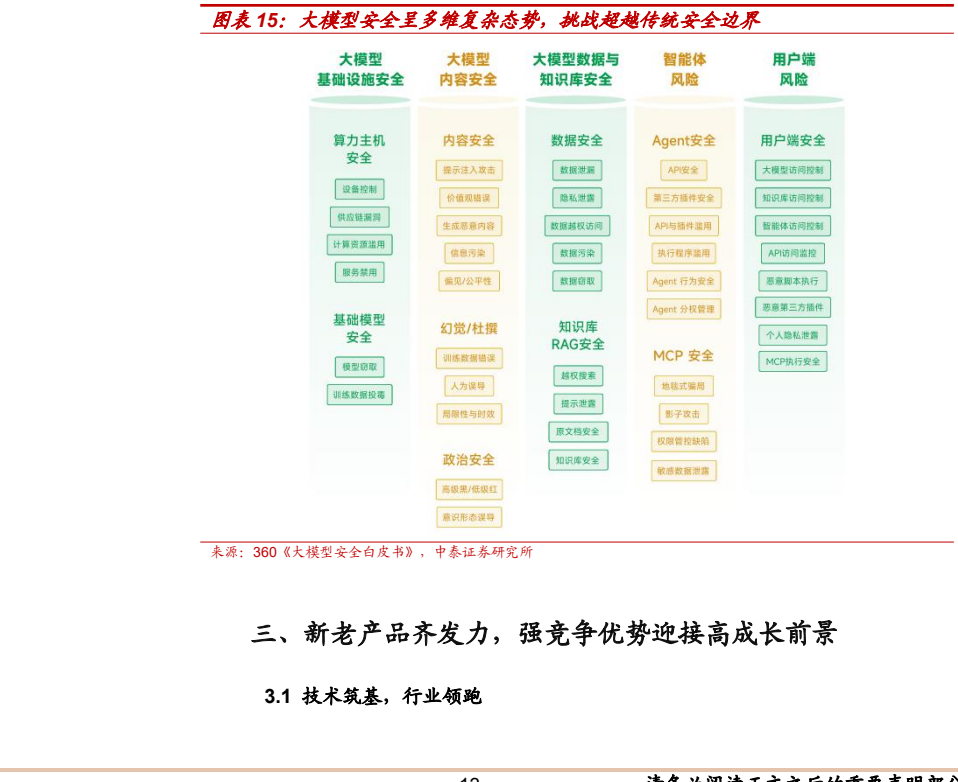
图7. 大模型安全呈多维态挑战超越传统安全边界
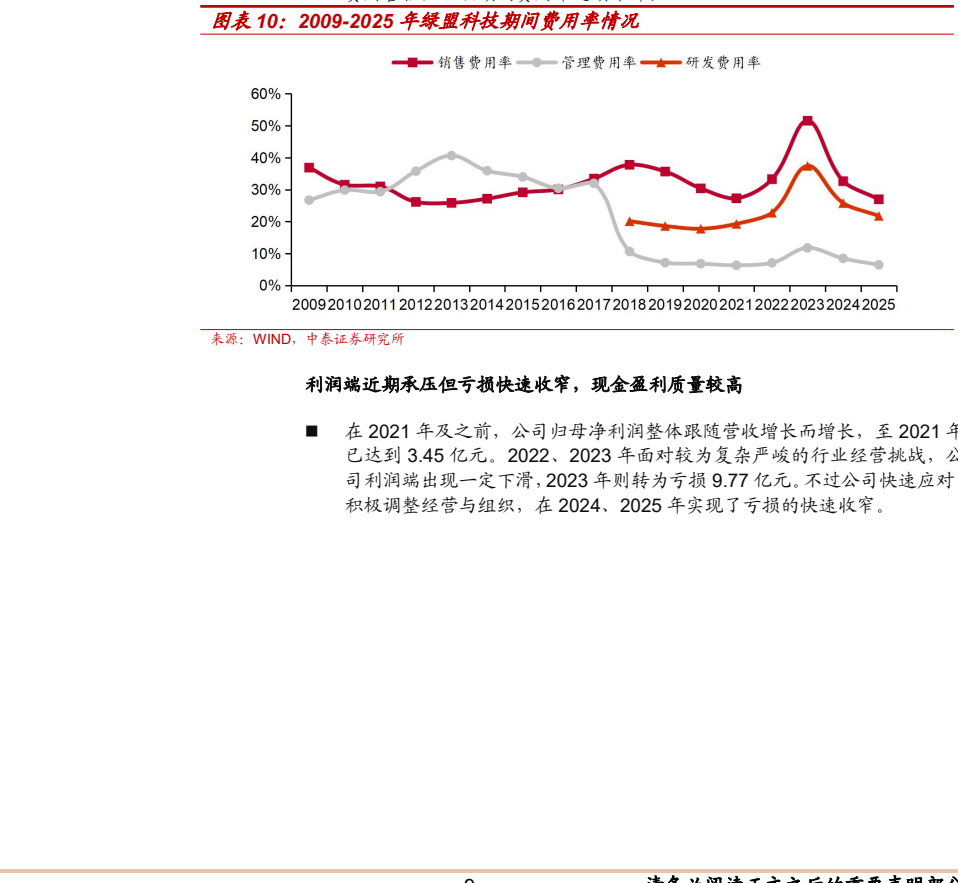
图8. 报告关键图表(第19页)
图表 7
图表 8