伯恩斯坦 亚洲半导体与全球存储:26年第三季度财报前瞻:人工智能还是做多方向吗?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦对2026年第三季度财报季持建设性态度,认为AI仍是做多方向。 尽管借贷成本上升、安全与环境担忧等宏观边界条件可能放缓半导体增长,但7月的市场回调已大致反映这些风险,强劲的基本面信号与持续短缺将推动财报季正面催化。 台积电3Q26收入超预期,先进制程预计在1Q27提价HSD至low-teens%,成熟制程提价MSD%,且预计2027年CPU晶圆收入贡献将与加速器(XPU)相当(均占总营收mid-teens%)。 存储板块虽盈利大幅上修面临瓶颈,但资本回报与长期协议(LTA)将拉动估值,首选三星与长鑫存储。 联发科为首选标的,Google TPU v8已开始批量出货,预计其ASIC业务2026/27/28年分别贡献20亿/160亿/440亿美元收入。 二线代工方面,联电维持“跑输大市”,世界先进与联咏科技均维持“与大市同步”。
主要观点
- AI仍是做多方向,7月回调已消化借贷成本等宏观担忧,财报季将迎来基本面正向反馈。
- 台积电业绩存在上行空间,1Q27先进制程预计提价高个位数至低十位数百分比,成熟制程提价中个位数百分比。
- 预计2027年台积电的CPU晶圆收入将与XPU相当,两者各占其总收入的mid-teens%;CPU相关收入预计达US$ high-30s billion。
- 台积电产能分配将向CPU与ASIC倾斜,资本开支预计2026/27/28年分别达640亿美元、750亿美元和820亿美元,但预计2027年初才会更新指引。
- 存储板块盈利大幅上修虽受奖金及HBM4进度拖累,但资本回报与LTA将支撑估值扩张;推荐三星与长鑫存储(CXMT)。
- 联发科为首选标的,TPU v8已于数周前开启批量出货,v9基板良率进展良好;预计其ASIC业务2026/27/28年营收达20亿/160亿/440亿美元。
- Google ASIC业务预计分别占联发科2026/27/28年营收的11%、43%和65%,贡献其EPS的15%、42%和68%。
- 二线代工中对联电悲观态度有所缓解,但市场预期过高故重申“跑输大市”;预计其ASP在2027年上涨7%、2028年上涨5%,目前交易于4.2倍远期市净率。
- 世界先进12英寸新厂(VSMC)爬坡优于预期且对8英寸业务挤压有限,但估值充分维持“与大市同步”,目标价升至194.00新台币。
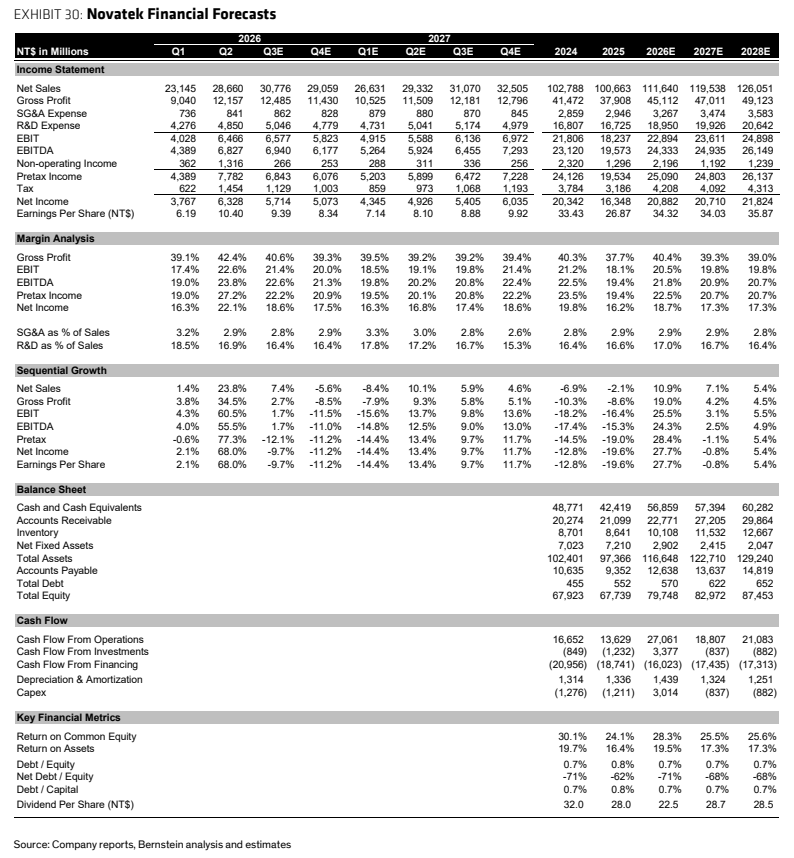
- 联咏科技受益于端侧AI,但低成本存储库存带来的毛利改善难以持续,2027与2028年毛利率预测略低于市场共识,维持“与大市同步”。
论述逻辑
- 宏观担忧(借贷成本、安全/环保)导致半导体增速可能放缓 -> 7月份市场深度调整已基本反映相关风险 -> 实际产业基本面依然短缺且需求强劲(3Q26收入超预期、iPhone销售表现良好、CPU与ASIC上行) -> 晶圆代工与设计龙头(台积电、联发科)具备量价齐升与上行催化 -> 维持对AI半导体持建设性看多态度。
关键展望
- 台积电资本开支指引预计在2027年初更新,2026/27/28年资本开支预计为640亿美元、750亿美元、820亿美元;1Q27将体现先进制程与成熟制程提价成效。
- 世界先进VSMC新厂折旧将于4Q26开始显现,预计拖累2027年毛利率L-MSD%、2028年毛利率HSD%,但12英寸晶圆贡献可抵消该压力,预计2026-2028年毛利率保持平稳。
- 联咏科技低成本存储库存红利将在2027和2028年逐渐消退,毛利率预计从2026年的40.4%微降至2027年的39.3%及2028年的39.0%。
推荐标的
- 联发科(MediaTek):首选标的(Top Pick),近期回调提供良好买点,TPU v8开始量产出货且v9基板良率积极, earnings call 将成为正向催化剂。
- 三星(Samsung):偏好标的,看好其HBM4进展及相对较低的估值。
- 长鑫存储(CXMT):偏好标的,国产替代需求缓解下行风险,在中国同行中估值具吸引力。
- 世界先进(Vanguard):维持“与大市同步”(Market-Perform),目标价由原目标上调至194.00新台币/股(基于5倍目标P/B),估值充分,股息率约2.5%。
- 联电(UMC):重申“跑输大市”(Underperform),尽管成熟制程受AI拉动需求改善且获三星DDIC转单,但市场预期过高,目前交易于4.2倍远期P/B。
- 联咏科技(Novatek):维持“与大市同步”(Market-Perform),虽受益于端侧AI,但低价存储库存利好属于暂时性质。
关键图表
图1. 我们预计台积电资本支出今年将增至640亿美元,2027年和2028年分别增至750亿美元和820亿美元
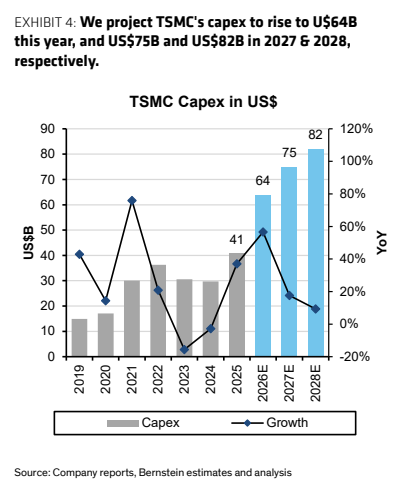
图2. 联发科年初至今在中端智能手机市场持续获取出货量份额
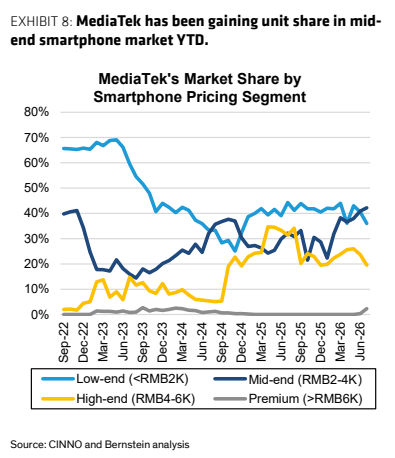
图3. 我们预测联电营收将增长17%
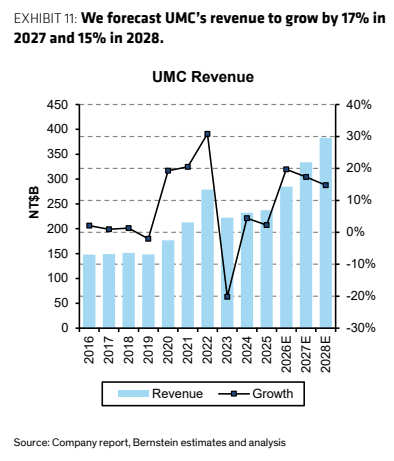
图4. 联电目前交易于4.2倍远期市净率
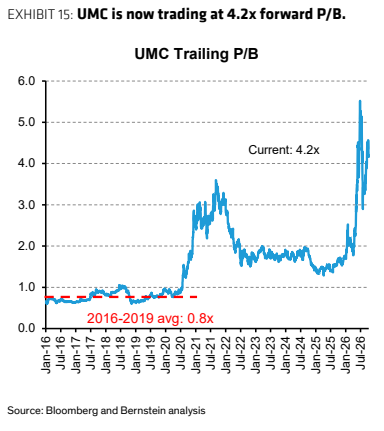
图5. 我们预计VSMC从产能爬坡初期即可接近满产,且对传统8英寸业务的蚕食极小
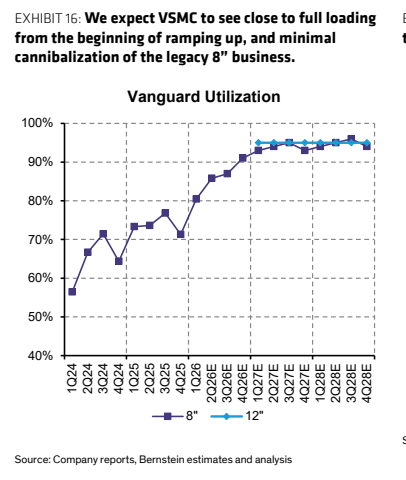
图7. 我们在2026-28年的营收和净利润预测与市场普遍预期基本一致
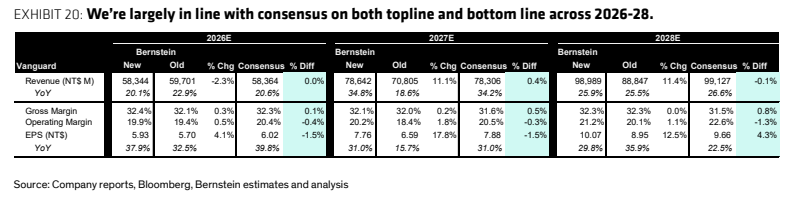
图8. 2026年毛利率因低成本存储库存获得暂时提振,我们假设该利好将在2027年逐渐减弱
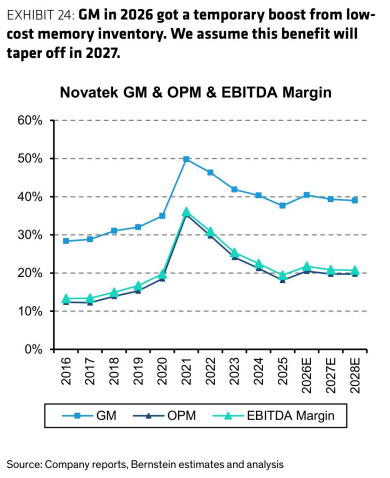
图10. 联咏财务预测