中泰证券 医药生物行业:政策与产业催化共振,AI4S及ESMO强化创新产业链主线
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本期医药生物行业定期报告维持行业“增持”评级。 本周医药生物板块上涨1.38%,同期沪深300下跌1.51%,在31个一级子行业中列第4位;生物制品、医疗服务、医疗器械、化学制药分别上涨4.06%、1.90%、1.48%、0.97%,医药商业、中药分别下跌0.46%、0.45%。 报告认为医药工业“十五五”规划、药监局药品试验数据保护与市场独占期政策、北京论坛围绕DRG/DIP 3.0与医保商保协同的支付信号,同Anthropic Claude辅助发现并经湿实验初步验证的新型ART酶系统、ESMO 2026突破性摘要等产业催化共振,强化创新药、CXO及生命科学上游主线。 美国FDA医疗器械顾问委员会就GRAIL旗下Galleri多癌筛查产品安全性、有效性及获益风险三项议题均投支持票,GRAIL次日收涨约15.4%、创52周新高;Galleri 2026年上半年筛查业务收入达8250万美元、同比增长30%,累计商业检测量超59.5万例,测序产业链获重要催化。 估值方面,医药板块2026年盈利预测PE 26.6倍、较全部A股(扣除金融板块)溢价31.3%,TTM 28倍PE低于历史平均34.7倍。 9月重点推荐组合本周平均上涨0.42%、跑输医药生物指数0.96个百分点。 报告将本周波动定性为快速上涨后的交易性消化,后续重点跟踪ESMO临床数据、三季度订单及业绩验证和政策细则落地。
主要观点
- 本周医药板块先扬后抑、相对占优:医药生物上涨1.38%而沪深300下跌1.51%,列31个一级子行业第4位;生物制品(+4.06%)、医疗服务(+1.90%)、医疗器械(+1.48%)、化学制药(+0.97%)领涨,医药商业(-0.46%)、中药(-0.45%)收跌。
- 周一在医药工业“十五五”规划及AI4S相关催化下,创新药、AI4S、CXO和生命科学上游集中修复,周四随市场风险偏好回落调整;报告将波动定性为快速上涨后的交易性消化,创新驱动、国际化和人工智能赋能的中长期趋势仍在强化。
- 政策接力:9月20日国家药监局提出推进药品试验数据保护制度落地、建立儿童药品和罕见病用药等领域市场独占期、对新靶点新机制创新药加强前置指导;医疗器械领域将拓展“春雨行动”,在脑机接口等前沿方向完善临床试验和审评指导原则。
- 2026国际生物医药产业创新北京论坛围绕真实世界医保综合价值评价、DRG/DIP 3.0、创新药械除外机制、医疗服务价格项目及医保商保协同释放积极信号,有望进一步打通研发权益保护、审评提速、入院应用和多元支付等关键环节。
- 产业催化:9月23日Anthropic公布Claude辅助发现并经湿实验初步验证的新型ART酶系统(重复序列排列方式与CRISPR相似),形成从数据挖掘、假设生成到实验验证的早期闭环;ESMO 2026最新突破性摘要强化国产ADC、双抗及精准靶向药物的临床数据与国际化预期。
- 9月23日美国FDA医疗器械顾问委员会就GRAIL旗下Galleri多癌筛查产品的安全性、有效性及整体获益风险三项议题均投出支持性结果,Galleri向全球首款获得FDA批准的多癌筛查产品迈出关键一步;GRAIL于9月24日收涨约15.4%、股价创52周新高,最终标签可能由MCED调整为MCD。
- Galleri商业化数据:2026年上半年筛查业务收入达8250万美元、同比增长30%,截至二季度末累计商业检测量已超过59.5万例,并逐步拓展雇主保险及亚洲市场合作;建议关注华大基因、贝瑞基因、艾德生物、华大智造、诺禾致源等测序及肿瘤早筛产业链相关标的。
- 申报动态:科创板医药申报企业共22家(不含终止),其中提交注册1家、已问询20家、中止(财报更新)1家;港股申报企业共79家(不含失效与撤回),78家为聆讯处理中、1家为聆讯通过。
- 2026年初至今医药板块收益率-3.42%,跑赢沪深300(-4.12%)0.70个百分点;以2026年盈利预测计算,医药板块估值26.6倍PE,较全部A股(扣除金融板块)20.3倍PE溢价31.3%;TTM估值28倍PE,低于历史平均34.7倍PE,溢价率18.7%。
- 9月重点推荐组合(药明康德、泰格医药、和铂医药-B、荣昌生物、康诺亚-B、益丰药房、众生药业、普洛药业、海泰新光、联影医疗)本周平均上涨0.42%、跑输医药生物指数0.96个百分点;9月初至今平均下跌0.40%、跑输0.55个百分点。本周涨幅居前标的集中于AI4S、科研服务及生命科学上游。
- 重点公司动态密集:百利天恒iza-bren(BL-B01D1)触发合作方2.5亿美元或有里程碑付款并获突破性治疗品种认定;复星医药/复宏汉霖与Amberstone Biosciences基于T-MATE平台开发两款T细胞衔接器(首付款及研发、注册里程碑最高约2.36亿美元,商业化里程碑最高约6.52亿美元);上海莱士拟收购勃林格殷格翰生物药业(中国)全部股权(拥有6,000升生物反应器产能);贝达药业恩沙替尼欧洲上市许可申请获CHMP积极意见。
- 维生素价格跟踪:本周维生素A、B2、泛酸钙、维生素C、D3价格保持稳定,维生素E、维生素B1价格有所下降。
论述逻辑
- 医药工业“十五五”顶层规划 + 药监局数据保护/市场独占期/前置指导 + 北京论坛DRG/DIP 3.0与医保商保协同信号 → 打通研发权益保护、审评提速、入院应用和多元支付关键环节 → 创新产业链政策确定性增强
- Claude从海量DNA序列数据识别新型ART酶系统并经湿实验初步验证 → 形成数据挖掘、假设生成到实验验证的早期闭环 → 凸显高质量数据、自动化实验和验证平台的基础设施价值 → 具备数据、模型及湿实验协同能力的AI4S产业链与生命科学上游受益
- FDA顾问委员会就Galleri三项议题均投支持票 → 全球首款FDA批准多癌筛查产品迈出关键一步 → 若顺利获批将建立首个明确FDA合规路径 → 推动血液游离DNA甲基化、靶向下一代测序及机器学习由实验室自建检测走向规范化临床应用 → 测序及肿瘤早筛产业链获催化
- 政策确定性 + AI赋能 + ESMO 2026国际临床数据 → 共同支持创新药、CXO及生命科学上游中长期景气 → 本周波动属快速上涨后的交易性消化 → 维持行业增持评级,积极把握调整后的配置机会
关键展望
- 后续三大验证点:ESMO临床数据、三季度订单及业绩验证、政策细则落地;建议积极把握优质创新药、CXO及生命科学上游调整后的配置机会。
- Galleri最终标签可能由MCED调整为MCD(删除“early”但保留多癌种筛查用途且不限定具体癌种清单);若顺利获批将为多癌筛查建立首个明确的FDA合规路径,有望进一步打开保险支付和市场渗透空间。
- 公司层面后续节点:泰恩康CKBA玫瑰痤疮IIa期积极(15例受试者炎性皮损数量较基线下降76.4%,IGA清除或基本清除比例60%)并已启动IIb期研究;翰森制药HS-10374达III期共同主要终点并将推进新药上市申请;艾力斯伏美替尼术后辅助治疗新适应症上市申请获国家药监局受理;翰森制药HS-20093两个适应症获纳入优先审评审批程序。
- 股东大会提示:9月28日华兰生物、广生堂、华兰疫苗、诺思格、三友医疗、赛伦生物、仁度生物、特宝生物、苑东生物;9月29日北大医药、海思科、美康生物、药明康德;9月30日我武生物。
- 风险提示:政策扰动风险、药品质量问题、研究报告使用的公开资料可能存在信息滞后或更新不及时的风险。
推荐标的
- 行业评级:增持(维持)。
- 9月重点推荐组合10只,其中买入评级7只:药明康德(股价162.40元)、泰格医药(56.81元)、和铂医药-B(13.83港元)、益丰药房(22.08元)、海泰新光(81.01元)、联影医疗(102.41元)、普洛药业(25.30元)。
- 增持评级3只:荣昌生物(72.90港元)、康诺亚-B(74.05港元)、众生药业(23.35元);股价数据截至2026.09.24收盘,和铂医药-B、荣昌生物、康诺亚-B单位为港元,报告同时给出各标的2024A-2028E的EPS与PE预测。
- 测序及肿瘤早筛产业链建议关注:华大基因、贝瑞基因、艾德生物、华大智造、诺禾致源。
关键图表
图1. 图表 1: 医药生物行业科创板企业申报情况(不包含已上市公司)

图2. 图表 4: 医药板块整体估值溢价(2026 盈利预测市盈率)

图3. 图表 5: 医药板块整体估值溢价(扣除金融板块,2010 年至今)

图4. 图表 6: 医药板块本周个股涨幅榜(扣除 ST 股)
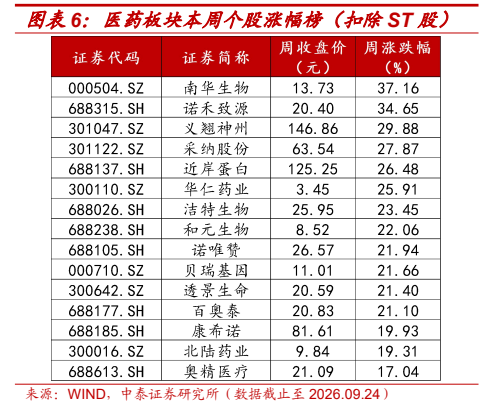
图5. 图表 8: 本周中泰医药报告

图6. 图表 9: 中泰医药重点推荐本周表现

图7. 图表 11: 国产维生素 E 的价格变化

图8. 图表 12: 国产维生素 C 的价格变化

图9. 图表 13: 国产维生素 D3 的价格变化

图10. 图表 15: 国产维生素 B1 的价格变化

图11. 图表 16: 国产维生素 B2 的价格变化
