摩根大通 新兴市场边缘数据观察:当巨头行动,前沿坚守阵地
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通 2026 年 10 月 2 日 EM Edge Data Watch 周报指出,美债长端收益率升穿全球金融危机前高点、构成多年来最严重的美债抛售之一,但覆盖 34 个经济体的 EM Edge 板块仅受边际影响:主权利差仍较伊朗冲突前更紧,除乌克兰外多数发行人市场准入畅通,本币大体稳定、部分市场收益率甚至下行。 韧性主要来自基本面改善、央行政策信誉与更健康的外部头寸,叠加前沿市场投资者池扩大带来的资金流入、高名义/实际收益率以及边缘央行审慎增厚的外汇储备。 报告据此判断近期前沿市场出现大范围投降式抛售的可能性不大,但提示美元走强和/或全球增长同步放缓的风险在上升。 预测上,EM Edge 整体实际 GDP 同比 2Q26 为 2.2%、4Q26 回升至 3.7%。 国别焦点密集:巴基斯坦汽柴油价格同比上涨约 45%、燃油补贴成本预估两周内从 PKR300bn(GDP 的 0.2%)上调至 PKR500bn(GDP 的 0.4%);越南 9 月汽油价格环比上涨约 20%;巴林 2Q26 经常账户顺差收窄至 US$40mn、年初至今财政赤字扩大至 GDP 的约 12.4%;埃及 4QFY26 经常账户逆差创纪录达 US$7.9bn;乌干达 9 月 CPI 升至 4.6%oya。 拉美方面,巴拿马 Cobre Panama 铜矿(约占全球供给 1-2%)朝重新开放迈进一步,2026 年增长预测 5.5%,多米尼加预防性加息 25bp 至 5.50% 被视为一次性动作而非加息周期开端。
主要观点
- 美债收益率连续上行令市场措手不及,长端已升穿全球金融危机前高点,是多年来最严重的美债抛售之一;但本轮 EM Edge 板块仅受边际影响。
- 主权利差仍较伊朗冲突前更紧,几乎补偿了美债收益率上行的相当部分;除乌克兰外多数发行人市场准入保持畅通,部分基本面较弱的信用也能在外部市场融资;本币大体稳定,部分市场收益率甚至下行。
- 韧性主体来自基本面改善、央行政策信誉与更健康的外部头寸;另一部分是资金流入——EM 与 DM 投资环境更复杂背景下,前沿市场投资者池扩大带动配置增加,高名义与实际收益率亦有助益,多数边缘央行已审慎增厚外汇储备。
- 核心判断:近期前沿市场出现大范围投降式抛售的可能性不大;投资者的关键问题在于美债收益率的容忍阈值与美元是否会走强。
- 预测总览:EM Edge 整体实际 GDP 同比 2Q26 为 2.2%、3Q26 为 2.5%、4Q26 为 3.7%;政策利率(期末)从当前 11.88% 走向 3Q26 的 11.45h%、4Q26 的 11.50h%;本期周报覆盖 34 个经济体。
- 巴基斯坦:新定价公式下最新调整后汽柴油价格同比上涨约 45%;9 月推出摩托车及 800cc 及以下车辆燃油补贴,成本预估两周内从 PKR300bn(GDP 的 0.2%)上调至 PKR500bn(GDP 的 0.4%),执行风险突出。
- 越南:9 月汽油价格环比大涨约 20%、接近战后高点,柴油环比 7%;政府将原定 9 月底到期的燃油减税再延长三个月,并已通过 VND8trn(GDP 的 0.06%)预算注资支持油价。
- 巴林:2Q26 经常账户顺差 US$40mn(1Q26 为 US$686mn),为 2020 年以来最弱但仍为正;组合投资由 1Q26 流入 US$5.6bn 转为 2Q26 流出 US$2.2bn;财政追踪显示 8 月月度赤字占 GDP 的 1.9%、年初至今约 12.4%(去年同期 9.8%);央行融资敞口占 GDP 约 30.6%(2025 年 12 月为 22.5%),该数字及其变动方向无法从文本确认。
- 乌兹别克斯坦:1-8 月工业生产同比 8.0%、8 月加速至约 8.7%;8 月服务业消费加速至约 19.3%oya,零售放缓至约 11.6%oya;基准效应下 3Q GDP 增速或略低于 1H26,但基本轨迹保持坚挺。
- 埃及:4QFY26 初值显示经常账户逆差扩大至 US$7.9bn(3QFY26 为 US$5.1bn),创有记录以来最大季度逆差,远超此前约 US$4-5bn 的预期;再投资收益从 4Q25 的 US$1.2bn 升至 US$2.1bn。
- 乌干达:9 月总体 CPI 升至 4.6%oya(前值 4.1%),食品与非酒精饮料环比 2.6%(预期 1.2%)为主要推手,核心通胀 3.7%;预计 2026 年通胀均值 3.8%y/y、3 月峰值 5.2%oya 突破央行 5% 目标后于 2027 年末回落至约 4.5%。
- 拉美焦点:巴拿马 Cobre Panama 铜矿(约占全球铜供给 1-2%、关停前贡献约 5% GDP 与逾 2% 就业)朝重新开放迈进一步,审计报告建议以矿山自身收入、历时 25 年的有序关闭方案推进,铜价已上涨近 70%;多米尼加央行预防性加息 25bp 至 5.50%,比索 DOP 年内已升值 6%。
论述逻辑
- 美债长端收益率升穿 GFC 前高点 → 按历史经验会抬高全球融资成本、削弱 EM carry、触发资本外流并迫使政策转向防御 → 但本轮 EM Edge 主权利差仍较伊朗冲突前更紧、除乌克兰外市场准入保持、本币大体稳定 → 归因于基本面改善、央行政策信誉与更健康外部头寸,叠加前沿市场投资者池扩大带来的配置流入、高名义/实际收益率吸引以及边缘央行增厚的外汇储备 → 结论:近期前沿市场出现大范围投降式抛售的可能性不大,但若美元进一步走强或全球增长同步放缓,风险将上升 → 短期热点与验证点落在厄瓜多尔噪音、塞尔维亚大选、CEMAC 调研笔记,以及巴基斯坦 IMF 审查(基准年底前完成)、塞尔维亚 10 月 8 日议息、巴拿马年末穆迪评级行动等国别事件。
关键展望
- 主要风险:美元走强和/或全球增长同步放缓。
- 塞尔维亚:NBS 将于 10 月 8 日(周四)公布利率决议,数据表列示 1 周回购利率预计维持 5.75%;乌克兰 10 月 9 日(周五)公布 9 月 CPI,表格列示 9 月为 8.6%oya。
- 巴基斯坦:基准判断 IMF 项目审查在年底前完成;前瞻两大风险为卡塔尔供气中断对天然气进口和电力部门的压力,以及高零售油价加剧政治紧张(反对党已号召示威)。
- 乌干达:预计政策利率年内维持 9.75% 不变;2026 年通胀均值 3.8%y/y、3 月达峰值 5.2%oya 并突破央行 5% 目标、2027 年末回落至约 4.5%;先令过去一个月对美元贬值约 3.5% 构成通胀上行风险。
- 巴拿马:年末穆迪评级行动为关键验证点,报告维持巴拿马投资级(IG)评级将获维持的立场;2026 年增长预测 5.5%、2027 年约 3%;仲裁索赔估计至少占 GDP 的 30%,留下年末前下行意外的可能。
- 巴林:若当前财政节奏维持,全年赤字将接近 GDP 的 19%;摩根大通预测相对保守,为 17.6%。
- 整体利率路径:EM Edge 政策利率(期末)从当前 11.88% 到 3Q26 的 11.45h%、4Q26 的 11.50h%、1Q27 的 11.42%;尼日利亚政策利率预计从当前 26.50% 降至 3Q26 的 23.00%,埃及维持 19.00%。
推荐标的
- 报告为宏观主权数据周报,未明确给出个股或证券推荐标的;最接近标的层面的是主权观点——维持巴拿马投资级(IG)评级将获维持的立场(年末穆迪行动为节点),附录信用评级表列示巴拿马 S&P BBB-(稳定)/穆迪 Baa3(负面)/惠誉 BB+(稳定)。
- 多米尼加共和国:9 月预防性加息 25bp 至 5.50%,摩根大通倾向于视其为一次性动作而非加息周期开端。
- 乌干达:预计政策利率年内维持 9.75% 不变。
关键图表
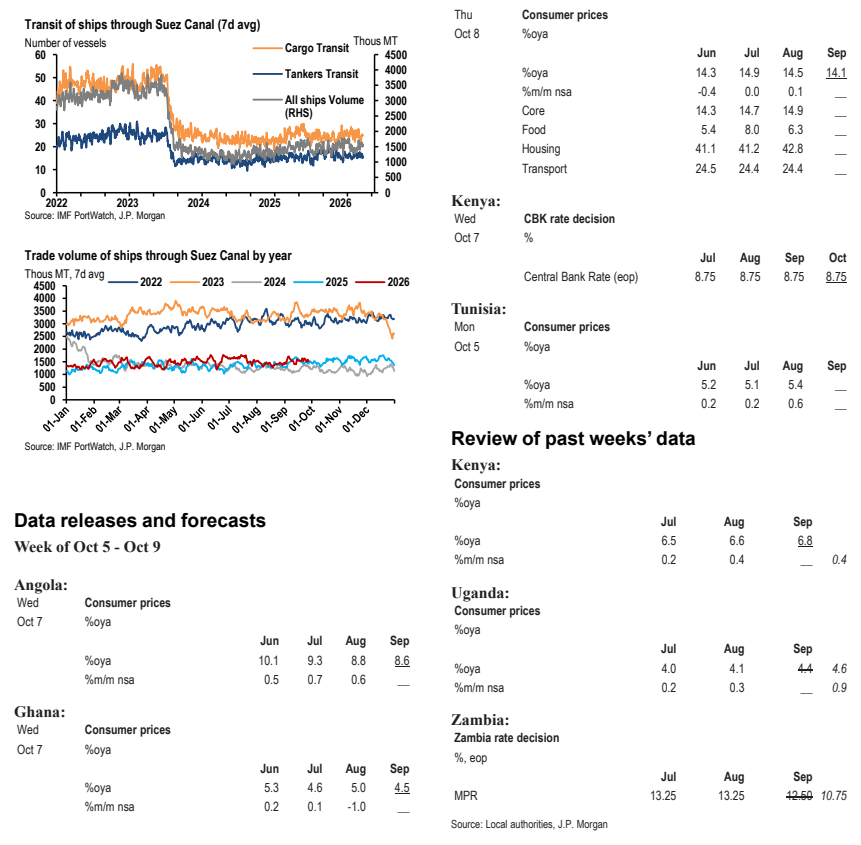
图1. 以美元计的借款名义成本与信用利差
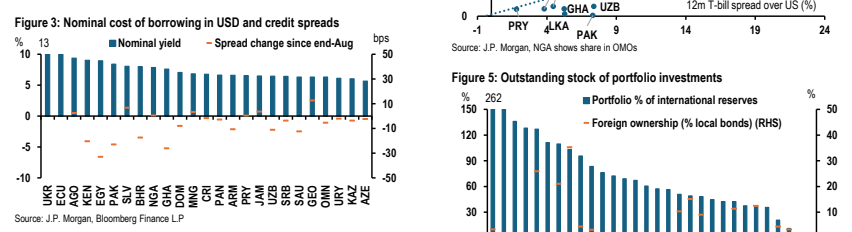
图2. 巴林累计财政赤字——摩根大通追踪指标
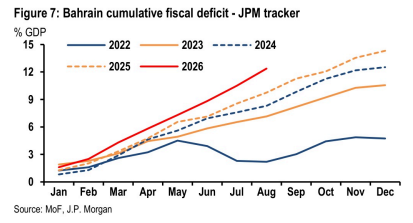
图3. 卡塔尔对GDP增长的贡献
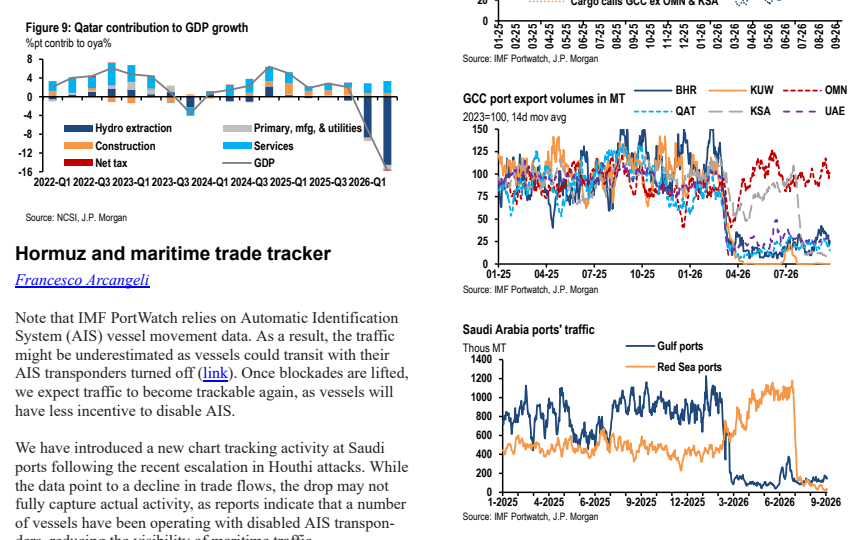
图4. 经常账户中的“无形项目”
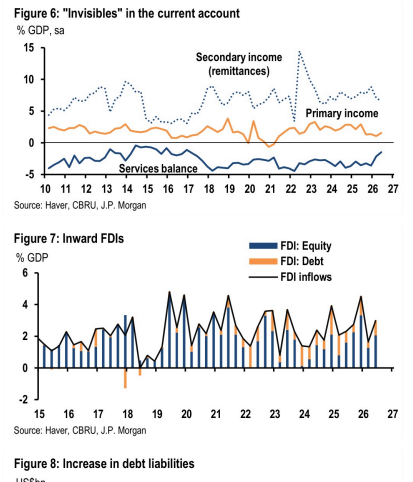
图5. 乌兹别克斯坦工业生产与建筑业增长
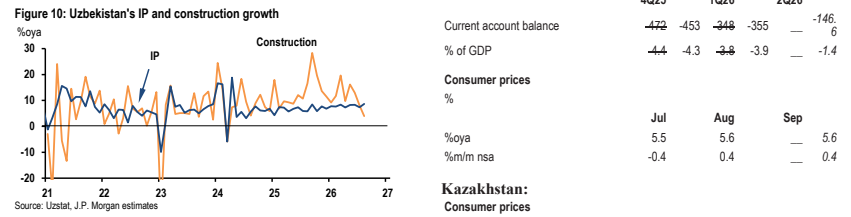
图6. 苏伊士运河船舶通行量(7天均值)