美国银行:美银 CLO周刊:请不要停下音乐:CLO为下一轮伟大的AI债务狂潮提供资金的能力
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行认为,AI驱动的数据中心与GPU融资可能成为杠杆信贷市场的重要新增长引擎,为杠杆贷款及CLO市场带来潜在1000亿美元以上机会;当前BSL CLO对数据中心与GPU融资定期贷款的敞口约45亿美元,且除QTS外多数交易以GPU合同作抵押,承购方可能是BB或IG评级公司。 数据中心贷款现价约98-99美元,GPU融资贷款多在面值以上;按评级比较,数据中心和GPU融资贷款在每一评级档的利差/保证金均高于一般CLO贷款。 围绕“卖铲人”机会,报告识别出数据中心电力/电池或电气基础设施、冷却/热管理、光纤部署与布线及其他运营服务等约90亿美元CLO资产敞口,认为其可对冲CLO组合中面临AI颠覆的Software敞口。 市场层面,10年期美债收益率盘中触及5.22%、收于约5.16%,为2007年以来最高;利率波动推高CLO交易,近两周成交量分别为100亿美元和80亿美元,二级AAA利差小幅走阔2bps至长端120bps、短端109bps。 报告重申CLO AAA是最佳买入和最佳卖出资产,理由是未偿规模1.2万亿美元、AAA档7000亿美元,仍是全球固收中最具可扩展性的AAA浮息资产。 保险资金方面,Q2至少买入1220亿美元证券化产品,其中CLO最大为390亿美元;但BSL CLO净持仓变化为负,买入250亿美元、处置80亿美元、约200亿美元摊还。 软件贷款在Amend & Extend带动下自3月以来反弹,短久期指数均价由86.8升至92.6,但软件篮中低于80美元的贷款占比仍为12%。 CLO股票8月迄今回报约-7.1%,其中价格回报-22%、利息回报+15%;再投资期内交易为-5.2%。 估值上,股票回报受近期损失拖累,2022年以来CLO股票累计回报14%,低于CLO AAA的29%和CLO BB的61%;静态CLO自2016年份起显著跑赢,IRR介于14%-30%。
主要观点
- AI数据中心与GPU融资被视为杠杆信贷和CLO市场的潜在新增长引擎,报告估计对杠杆贷款市场及CLO市场的潜在机会超过1000亿美元。
- 当前CLO在数据中心与GPU融资贷款中的敞口约45亿美元,自2026年二季度以来显著增长;除QTS交易外,多数交易由GPU合同支持,承购方可能是BB或IG评级公司。
- 数据中心贷款价格约98-99美元,GPU融资贷款大多高于面值;数据中心/AI使能服务商约90亿美元敞口贷款表现稳健,被定位为对冲CLO软件组合的工具。
- 与CLO一般资产相比,数据中心和GPU融资贷款在每个评级级别都有更高margin;QTS是CLO中最大数据中心贷款,规模15亿美元、评级BBB-/Baa3、利差2.3,全部数据中心贷款加权平均利差2.8,GPU融资贷款加权平均利差5.4。
- 结构化产品相对超大规模云厂商和IG指数仍偏宽;BOAAIT指数为116、Corp IG指数为77,CMBS AAA为165、ABS single-A为169。
- 2026年份CLO文件越来越多地为管理人参与AI相关数据中心和GPU融资留出空间;报告认为只要保持审慎集中度限制和承销纪律,强发起人支持、摊还结构和合同现金流使其具有吸引力。
- 数据中心、GPU融资及服务商价格相对指数有韧性,数据中心相关名称明显跑赢软件贷款和贷款指数;图中最新标注为Software 92.6、AI Basket 91、Data Centers 98.7、GPU Financing 100.4、Data Center Service Providers 99.1、LCD Loan Index 95.9。
- 保险Q2至少买入1220亿美元证券化产品,与Q1的1130亿美元一致;CLO仍为最大板块,总买入390亿美元,高于Q1的410亿美元;Q2 CLO处置超过100亿美元。
- 保险公司投资资产与现金为9.6万亿美元,同比增长约6.7%;Q2年金销售为1270亿美元,报告称10年期利率接近5.2%背景下预计年金销售保持高位,从而带来更多对企业和证券化产品的再投资需求。
- 软件贷款因成功Amend & Extend而反弹,90-95美元类别表现最好;短久期指数均价从3月初86.8升至92.6,基础设施支持软件贷款从90.5升至93.2,但软件中低于80美元占比仍为12%。
- S&P因CDK Global 2027年到期与其他现金义务带来的流动性压力,9月初将其从B-下调至CCC;当前贷款价格水平表明仍可能发生困境债务交换。
- 软件再融资由借款人友好转为贷款人友好:软件定期贷款再融资利差较原始利差走宽50-150bps,OID为1-2点,而2026年7-8月新发放贷款OID仅0.5点;Proofpoint、Gainwell、Imprivata、Ancestry、Athenahealth已完成A&E。
- CLO股票8月迄今估计回报-7.1%,其中价格回报-22%、利息回报+15%;再投资期内交易回报-5.2%,股票NAV年内下降约7点至约40。
- 静态CLO自2016年份起显著跑赢常规交易,IRR范围为14%-30%;2012-2022年份中,重置交易多数 lifetime IRR 高于仅再融资或无重置/再融资交易,2020年非refi/reset交易IRR达28%。
- 二级市场本周BWIC量约21.7亿美元,低于上周24.8亿美元,约56%来自CLO 2.0 AAA;二级利差大体稳定,AAA走阔2bps至120bps,AA/A/BBB/BB维持145/170/265/725bps,欧洲CLO AAA 88、BB 525。
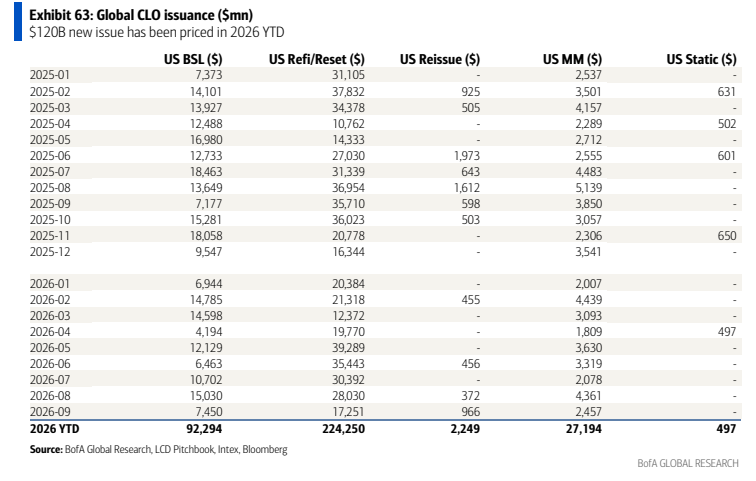
- 一级与二级供给年初至今合计4667亿美元,其中新发行1200亿美元、refi/reset/reissue 2265亿美元、二级1202亿美元;本周8笔新发行定价,2026年初至今新发行量达1199.9亿美元,另有4笔reset和8笔refi定价。
论述逻辑
- 利率波动推高美债收益率与CLO成交,但报告由此回到核心配置判断:CLO AAA仍是最佳买入/卖出资产 → 在AI资本开支扩张下,数据中心与GPU融资贷款进入BSL CLO,规模约45亿美元且定价多在面值附近或以上、评级档margin更高 → 服务商敞口约90亿美元表现稳健,可对冲高AI风险的软件敞口 → 报告进一步用保险Q2买入1220亿美元证券化产品、CLO 390亿美元为最大板块,说明配置需求仍强,但BSL CLO净持仓受处置和摊还拖累 → 软件A&E与再融资利差/OID改善显示贷款人条款转强,然而低于80美元占比12%与CDK降至CCC提示AI颠覆与到期墙仍二元分化 → 最后以CLO股票-7.1% YTD回报、静态2016后IRR 14%-30%和二级利差基本稳定,说明股票端受损而AAA浮息与纪律化参与AI融资仍具相对价值。
关键展望
- 报告明确给出的验证点是10年期利率接近5.2%将支持年金销售与保险对证券化产品的再投资需求;Q2年金销售1270亿美元、2026上半年年金销售2310亿美元。
- AI融资机会成立的前提是管理人维持审慎集中度限制和承销纪律;报告未给出具体目标价或量化回报预测。
- 软件市场的关键观察点是非软件贷款指数年初至今基本持平于97美元,若开始下跌,可能构成市场真实信用担忧;软件篮约20%贷款在2028年前到期,低价贷款存在再融资风险。
- CLO股票端需观察价格与NAV收敛、再投资期结束后的IO价值衰减和deal call风险;报告指出溢价贷款占比高时股价更接近NAV,折价环境中相对NAV有小溢价。
- 二级市场风险指标为AAA二级利差120bps、BB 725bps,欧洲CLO AAA 88、BB 525;报告未提供未来目标利差或时间窗口。
推荐标的
- 报告未明确给出公司/发行人层面的覆盖名单、评级或目标价;策略层面重申CLO AAA为最佳买入、最佳卖出资产,理由是利率波动再次验证其在全球固收中的可扩展性。
- 报告在AI相关敞口中反复点名CoreWeave、Lambda、QTS、Meta、Oracle、NVIDIA等交易/承购相关名称,但未给出证券评级、目标价或买卖建议。
关键图表
图1. CLO TRACE成交量:CLO在市场波动中展现强劲流动性
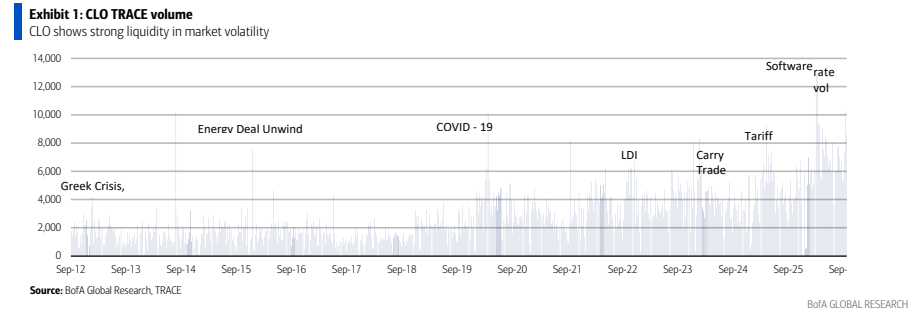
图3. CLO股权价格相对NAV溢价按再投资期末及发行年份的演变
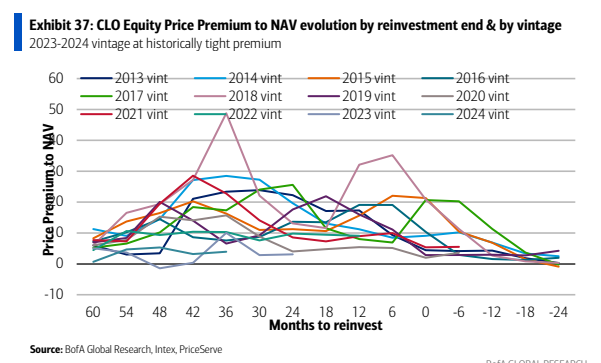
图4. MTD价格下跌的前十大贷款:多数主要发行人MTD价格下跌超过4个点
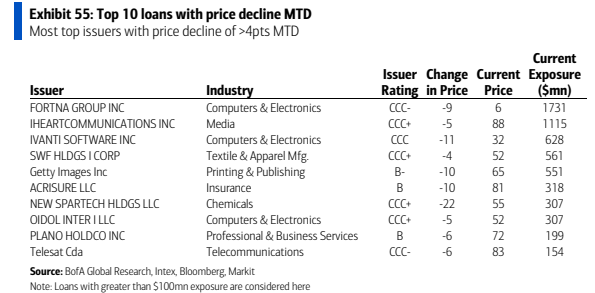
图5. 全球CLO发行量(百万美元):2026年迄今已定价新发行1208百万美元