摩根士丹利 26年第二季度财产保险行业现状:重新关注基本面
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
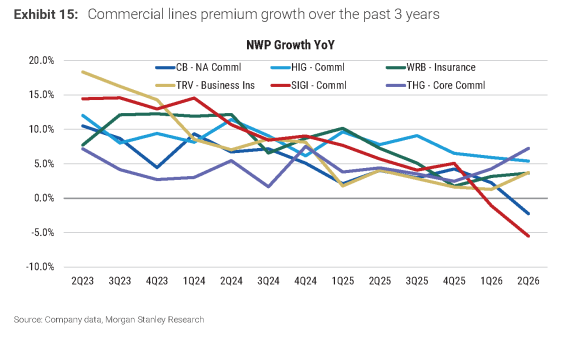
摩根士丹利认为,尽管2026年第二季度保险行业利润率表现稳健,但受竞争加剧影响,保费增长持续放缓,行业正处于软市场的早期阶段。 虽然近期板块股价上涨约16%,但基本面与股价走势存在脱节,估值仍处于历史低位。 分析师建议关注具有差异化增长潜力的公司,如AIZ及经纪商,并对保费增长放缓及损失率压力较大的标的保持谨慎。 报告将NP和TWFG评级上调至“超配”,强调其独特的增长曲线。
主要观点
- 行业处于软市场早期,保费增长持续放缓
- 第二季度承保利润率保持强劲,得益于温和的巨灾损失
- 板块自5月底以来上涨约16%,估值仍处于历史低位
- 经纪商面临竞争加剧,但中端市场增长仍是优先事项
- 再保险公司在巨灾定价方面面临压力,预计2027年定价压力持续
- 上调NP和TWFG评级至“超配”,因其具备差异化增长特征
论述逻辑
- 行业利润率见顶与增长放缓(数据) -> 竞争加剧导致软市场特征显现(趋势) -> 股价近期上涨与基本面脱节(矛盾) -> 建议转向具有差异化增长驱动力(如AI应用、经纪商)的标的(策略)
关键展望
- 预计2027年财产保险定价压力将持续
- 行业关键辩论在于定价和保费增长相对于损失成本趋势的正常化速度
推荐标的
- NP:上调至超配,目标价36美元
- TWFG:上调至超配,目标价30美元
- BOW:维持平配,目标价34美元
- RYAN:维持超配,目标价50美元
- WTW:维持平配,目标价350美元
关键图表
图1. 目标价变动与隐含估值
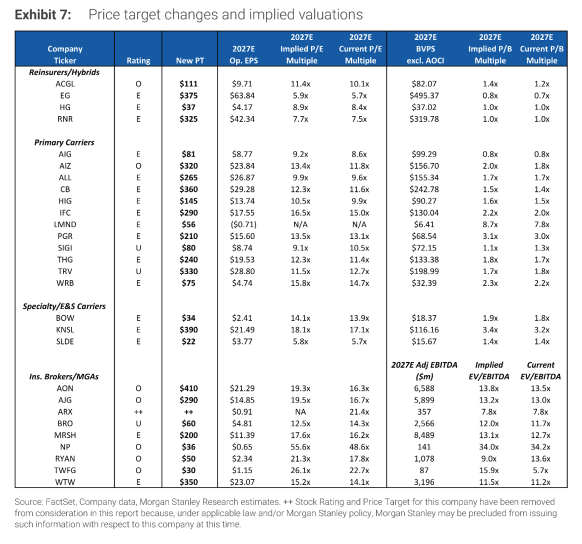
图2. 前一年度发展比率——(有利)/不利,个人车险部分
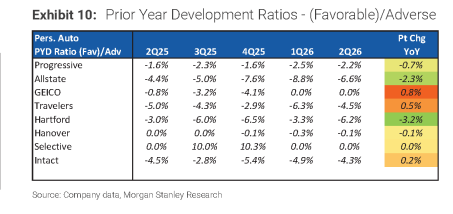
图3. 过去3年商业险种保费增长