国金证券 新能源新材料行业产业研究深度:天齐锂业海外矿权收购启示录
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国金证券深度复盘天齐锂业海外矿产收购的演进路径与教训启示。 天齐锂业自国营射洪锂盐厂起步,2014年控股拥有全球最大、成本最低硬岩锂辉石矿床的西澳泰利森(Greenbushes),2018年以40.66亿美元收购智利SQM 23.77%股权,累计持股25.86%。 但收购SQM时利用7.26亿美元自有资金撬动35亿美元债务融资,杠杆高达4.82倍,后续叠加锂价自2018年的17万元/吨暴跌至2019年6月底的8万元/吨以及融资受阻,公司陷入严重财务危机,2019年财务费用高达20.28亿元(约占营收42%)。 随后天齐锂业通过引入澳洲上市公司IGO战略入股TLEA 49%并注资14亿美元,成功偿还银团借款并保留泰利森控股权,化解危机。 随着智利推行国家锂战略及Codelco介入,天齐锂业在SQM治理中的财务投资者定位进一步固化;报告据此总结了民企走出去在政治法治选择、海外同行紧密合作及全球化管理上的战略启示。
主要观点
- 天齐锂业构建了囊括全球顶级盐湖与硬岩锂辉石矿的全球化资源版图。
- SQM拥有全球最优质低成本的阿塔卡玛盐湖卤水资源,推动天齐锂业进行战略性股权投资。
- 第二阶段收购受制于智利反垄断审查与《庭外协议》,天齐锂业对锂业务不享有管理权并被边缘化为财务投资者。
- 收购SQM采用4.82倍高杠杆结构,银团贷款规模庞大且集中到期,埋下重大债务隐患。
- 行业周期下行叠加融资不及预期,高额利息支出拖垮业绩导致深陷财务危机。
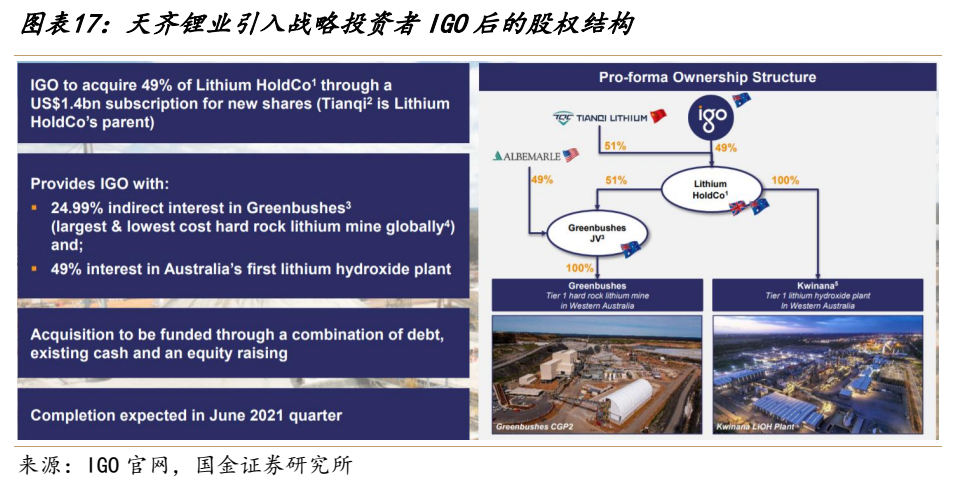
- 出让TLEA 49%股权引入澳洲上市公司IGO获14亿美元资金,化解偿债危机并保留泰利森控股权。
- 智利国家锂战略落地推进公私合资及Codelco接管控制权,进一步固化天齐锂业财务投资者的定位。
- 泰利森CGP3扩产项目正式产出,格林布什矿凭借低成本规模优势进入新扩张周期。
- 我国锂资源呈现80%以上赋存于高镁锂比盐湖且硬岩锂矿开发难度大等禀赋劣势。
论述逻辑
- 全球电动化拉动锂资源战略价值提升 -> 天齐锂业立足射洪发展,先后并购西澳泰利森与智利SQM股权形成'一矿一湖'双核心布局
- SQM收购过程遭遇智利政府严厉审查并受制于《庭外协议》 -> 天齐丧失锂业务管理权沦为财务投资者,叠加4.82倍高杠杆与35亿美元银团贷款压力
- 碳酸锂价格由17万元/吨暴跌至8万元/吨叠加国内募资受阻 -> 公司财务费用飙升至营业收入42%,资金链断裂风险骤增
- 通过向澳洲上市公司IGO转让TLEA 49%股权换取14亿美元现金偿债 -> 保持泰利森控制权同时卸除债务杠杆,并形成上下游与技术运营协同
- 智利国家锂战略落地推进Codelco主导 -> 天齐在SQM地位不可逆转地固化为财务投资者 -> 报告提炼出民企走出去应严选法治地区、采用'缠斗'同行合作及增强国际化管理能力的战略建议
关键展望
- 根据智利《合伙协议》,2025至2030年Codelco持股合营公司51%且SQM主导运营;2031年后Codelco将全面取得合营公司实际控制权,SQM退出主导地位。
- 泰利森第三期化学级锂精矿扩产项目(CGP3)已产出首批合格产品,格林布什矿远期产能潜力进一步打开。
- 全球化经营面临政治、经济、法律、文化等多维度不可控风险。
推荐标的
- 报告为产业深度专题研究,未对天齐锂业给出具体的投资评级与目标价,重点对公司资产布局及民营企业海外矿产收购策略进行案例分析。
关键图表
图1. 图表 2: 天齐锂业公司锂矿资源情况

图2. 图表 5: 天齐锂业第二阶段收购 SQM 23.77%股权
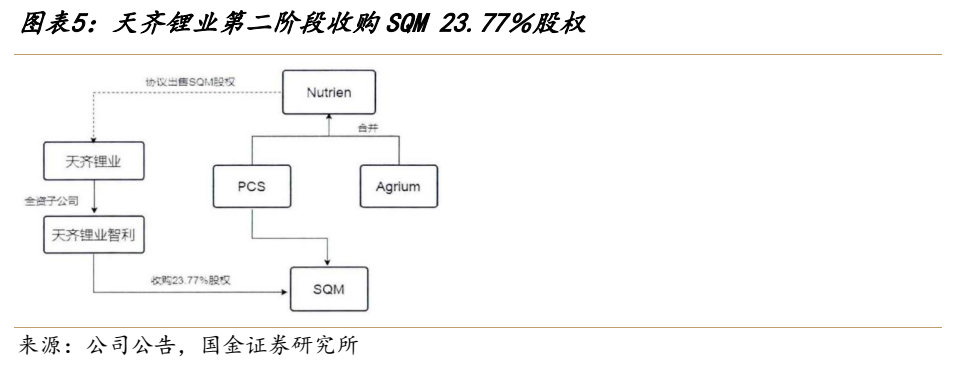
图3. 图表 7: 天齐锂业融资结构
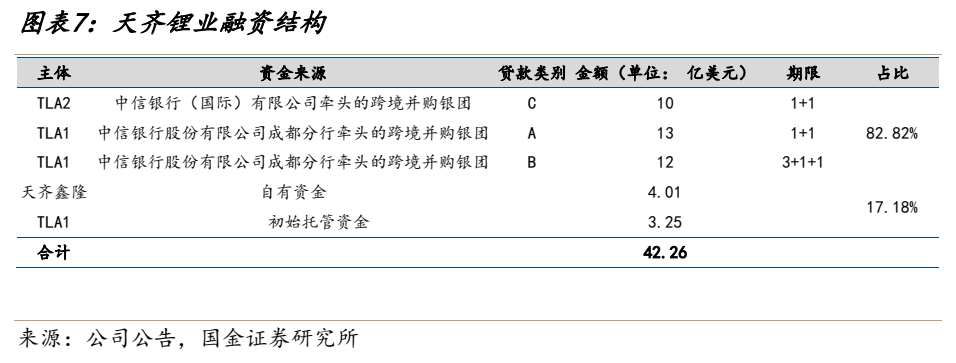
图4. 图表 10: 天齐锂业营收与利润情况(百万元)

图5. 图表 12: IGO 前十大股东明细(2022 财年)
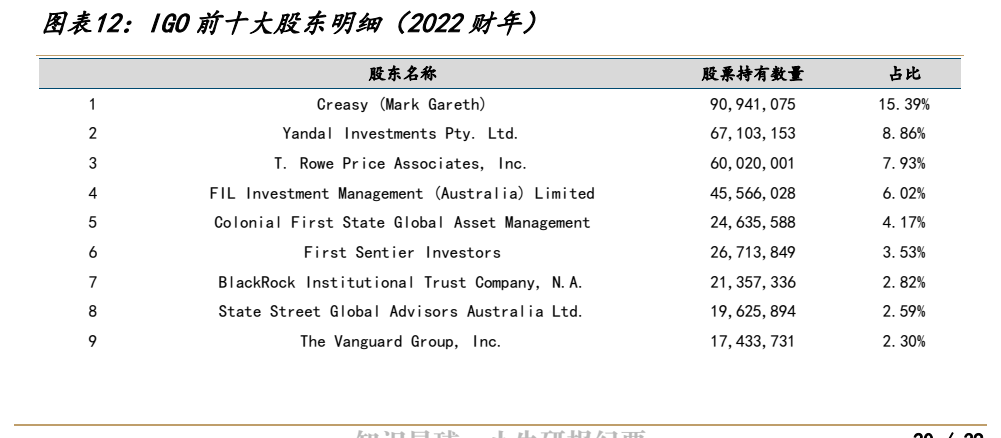
图6. 图表 15: 格林布什锂精矿生产运营成
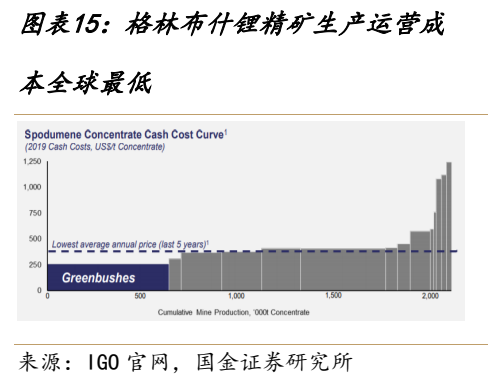
图7. 图表 17: 天齐锂业引入战略投资者 IGO 后的股权结构