花旗:美国风险平衡由通胀转向就业
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗认为,市场对美国经济过热和美联储重新加息的担忧将逐步退潮,风险平衡会重新转向就业下行。油价回落、未来数月核心消费者价格指数降温,以及9月对核心个人消费支出通胀的向下修订,将削弱通胀上行叙事。6月失业率从4.3%降至4.2%,却主要源于劳动力参与率异常下降;若参与率不降,失业率本应达到4.6%。三个月非农新增就业均值也从18万以上降至11.1万,续请失业金人数正在上升。花旗预计6月核心消费者价格环比仅增0.19%,到8月同比降至2.5%以下,并维持10月、12月和2027年1月各降息25个基点的基准预测。短期经济活动尚未失速,但就业软化与通胀修订将推动市场减少加息定价、增加降息定价。
主要观点
- 市场此前把人工智能投资和能源价格上涨解读为美国经济过热的信号,但油价已经回落,花旗预计6月核心消费者价格仅环比上涨0.19%。这些变化会压低两年期美债收益率中的加息风险溢价。
- 6月失业率从4.3%降至4.2%并不代表劳动力市场重新收紧。劳动力参与率出现异常大幅下降,若参与率保持不变,失业率可能已经升至4.6%,未来参与率回升反而可能使失业率快速上跳。
- 非农就业增长明显放缓,三个月移动均值由每月18万人以上降至11.1万人。续请失业金人数从低位上升,说明失业者重新找到工作的难度增加,夏季就业数据可能重复近年季节性转弱模式。
- 初请失业金人数仍处于低位,但独立日假期容易扭曲周度数据,未来两周更能确认趋势。就业减速与失业率暂时稳定并不矛盾,前者反映招聘流量下降,后者还受到参与率和人口结构影响。
- 工资数据不支持劳动力市场造成新一轮通胀。亚特兰大联储工资追踪指标的三个月平滑增速已经回到疫情前区间,多数行业平均时薪相对2019年的偏离也明显缩小。
- 核心个人消费支出通胀升至3%以上,是多种基础通胀指标中的异常值。经济分析局已承认人工智能相关价格权重偏高,9月方法调整预计把近期核心同比读数下修20至30个基点。
- 花旗预计一系列偏低核心消费者价格读数将使同比增速在8月降至2.5%以下。机票价格下降、汽车保险拖累以及住房通胀仍有放缓空间,均支持通胀回归疫情前常态。
- 6月总体消费者价格预计因汽油价格下降而环比下跌0.2%,生产者最终需求价格可能仅上涨0.1%。不过电脑和其他投资品价格仍偏强,据此估算核心个人消费支出价格环比可能上涨0.29%。
- 住房开工预计在5月大跌后反弹,但新屋库存较高,建筑许可仍温和,意味着住宅建设上行空间有限。工业生产可能下降0.2%,制造业产出大致持平,企业设备投资出现一定降温。
- 6月名义零售销售可能因汽油支出下降而放缓,汽车和其他购买提供缓冲,控制组销售预计仅增长0.2%。消费仍有韧性,但不足以证明需求正在重新加速。
- 花旗预计二季度实际国内生产总值年化增长约1.9%。增长跟踪仍属温和扩张,既不支持迫切加息,也尚未达到需要紧急降息的程度,因此政策转向更依赖就业和通胀趋势。
- 基准政策路径是2026年10月、12月和2027年1月各降息25个基点,联邦基金利率到2026年末降至3.0%至3.25%,2027年1月进一步降至2.75%至3.0%。
论述逻辑
油价回落且核心消费者价格即将降温 → 核心个人消费支出通胀又将在9月因权重修订被下调 → 市场对人工智能需求导致经济全面过热的担忧减弱 → 与此同时非农增长、续请失业金和工资指标显示就业流量走弱 → 失业率仅因参与率下降而暂时稳定 → 参与率回升可能使失业率显著上升 → 美联储和市场重新把注意力转向就业下行风险 → 加息定价被挤出、降息定价增加 → 10月开启连续三次各25个基点降息。
关键展望
- 6月核心消费者价格预计仅环比上涨0.19%,总体指数因汽油降价下降0.2%;若如期实现,7月加息概率应继续下降。
- 9月个人消费支出统计方法调整可能把近期核心同比通胀下修20至30个基点,并促使美联储更重视多指标而非单一价格指数。
- 未来数月就业数据偏软,劳动力参与率若恢复会机械推高失业率,市场可能比美联储官员更早转向交易就业下行风险。
- 花旗预计10月、12月和2027年1月连续降息,前提是失业率上升且基础通胀继续回落;短期政策仍可能维持观望。
- 二季度国内生产总值约增长1.9%,零售和住房没有崩塌,意味着降息节奏更可能是每次25个基点,而非衰退式大幅宽松。
- 两年期美债收益率仍包含偏高的加息风险溢价;油价和通胀回落若延续,前端利率下行空间大于再次显著上行的概率。
推荐标的
- 偏多美国两年期国债或前端久期,核心逻辑是加息定价退出、就业风险重新受到关注以及年内降息路径逐步被市场接受。
- 采用曲线陡峭化或前端相对价值策略,避免把温和增长误判为衰退,同时捕捉政策利率预期下移对短端的更直接支持。
- 谨慎追逐仅依靠人工智能投资过热叙事的美元多头,通胀下修和就业软化会削弱美国利率相对优势。
关键图表
Figure 1:尽管油价下降,美国两年期国债收益率仍处于高位

Figure 2:市场仍为最早7月加息计入显著概率

Figure 3:美国失业率从近期高点回落,但主要受参与率下降影响

Figure 4:6月非农就业增长明显放缓

Figure 5:美国续请失业金人数正在上升

Figure 6:美国初请失业金人数总体沿袭近年季节性模式
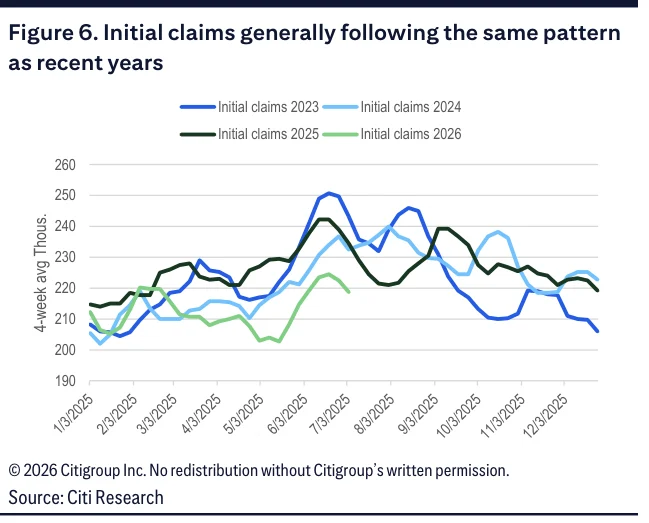
Figure 7:亚特兰大联储工资追踪指标已放缓至疫情前区间

Figure 8:不同行业平均时薪增速接近疫情前水平

Figure 9:核心个人消费支出通胀与其他基础通胀指标出现背离

Figure 10:核心消费者价格同比增速预计到8月降至2.5%以下

Figure 11:机票价格预计在夏季后段下降

Figure 12:电脑等投资品价格推动生产者商品价格保持偏强

Figure 13:多户住宅开工异常下降造成上月住房开工大跌

Figure 14:6月制造业工作时长下降,指向产出动能趋弱

Figure 15:名义零售销售此前受汽油价格上升推动,而近期油价已经回落

Figure 16:密歇根大学消费者信心预计7月略有改善,但仍处低位

Figure 17:美联储联邦公开市场委员会成员从鹰派到鸽派的排序

Figure 18:6月美联储联邦公开市场委员会利率点阵图对应的成员判断

Figure 19:花旗对美国政策利率路径的预测

Figure 20:花旗对美国国内生产总值增长的实时跟踪

Figure 21:美国国内生产总值各分项对增长的贡献

Figure 22:本季度内美国国内生产总值预测的变化轨迹

Figure 23:花旗未来12个月通胀预测与市场定价对比

Figure 24:花旗消费者价格指数预测与市场定价对比

Figure 25:市场远期通胀定价的期限结构

Figure 26:花旗对美国主要经济指标的预测汇总
