银河证券 华立 孙雪琪 行业研究 行业定期 有色金属行业周报:美国债务与信用问题再度发酵,金价大幅上扬
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周 SW 有色金属行业指数上涨 2.50%,在申万 31 个一级行业中排名第 2 名,其中贵金属板块周涨幅达 16.10%。 受美国债务与信用问题发酵催化,COMEX 黄金本周上涨 5.05%至 4,662 美元/盎司,COMEX 白银上涨 5.99%至 69.01 美元/盎司。 美国联邦债务总额于 8 月 18 日突破 40 万亿美元,30 年期美债收益率一度冲高至 5.336%,促使美国财政部宣布将较长期限名义附息证券的流动性支持回购规模至少增加一倍。 基本金属方面,SHFE 铜微涨 0.07%收于 107,750 元/吨,进口铜精矿 TC 报 -175 美元/吨,Codelco 下修长期产量指引且 2026 年指引仅 133.1 万至 135.7 万吨;电解铝开工产能维持在 4520.9 万吨。 短期内长端美债收益率回落与美元指数走弱(收于 98.85)对金价形成直接提振,中长期全球信用体系重构将继续抬升黄金估值中枢。
主要观点
- 本周有色板块整体跑赢大盘,贵金属子行业单周涨幅超过 16%。
- 美债危机与财政部回购托底长债,美元及实际利率回落直接催化贵金属走强。
- 内外盘黄金白银价格全面攀升,COMEX 黄金报收 4,662 美元/盎司。
- 铜矿端供给持续紧张导致进口矿 TC 跌至 -175 美元/吨,头部矿企 Codelco 显著下调长期与年度指引。
- 电解铝供给运行刚性平稳,行业周平均毛利环比下滑 3.52%。
- 稀土磁材新增订单升温,镨钕及重稀土氧化物现货报价不同程度上涨。
- 锂原料现货供应偏紧对产量形成约束,碳酸锂价格全线小幅回暖。
- 钴盐现货价格承压下调,硫酸钴与国内电解钴周跌幅显著。
- 极端风暴再次重创智利阿塔卡马矿区,Lundin 调降 Caserones 铜矿产量预期并抬高成本指引。
- 美国能源部拨付 1.62 亿美元资助废物流回收关键材料,涉及铜、钪、锑和稀土等矿产。
论述逻辑
- 美国联邦债务突破 40 万亿美元且 30 年期美债收益率冲高至 5.336% -> 美国财政部宣布将较长券种流动性支持回购规模增加至少一倍以中短债压低长端溢价 -> 长端收益率下行降低黄金持有机会成本且美元指数走弱至 98.85 -> 叠加中长期去美元化与全球央行增配逻辑,驱动贵金属中枢抬升并支撑 A 股黄金板块估值修复。
关键展望
- 美国财政部计划增加对较长期限附息证券的回购操作规模,增幅至少为一倍以托底美债流动性。
- 全球信用货币体系换锚与央行购金大逻辑将持续支撑金价中枢上行,带动 A 股黄金股重估。
- 报告提示需防范国内经济复苏不及预期、美联储超预期加息、大宗商品价格大跌及中东地缘冲突超预期演化等风险。
推荐标的
- 赤峰黄金:建议关注的 A 股黄金板块龙头公司之一,受益于金价中枢上行及估值修复。
- 中金黄金:建议关注的 A 股黄金板块龙头标的。
- 山金国际:建议关注的 A 股黄金板块龙头标的。
- 山金黄金:建议关注的 A 股黄金板块龙头标的。
- 湖南黄金:建议关注的 A 股黄金板块龙头标的。
- 盛达资源:建议关注的 A 股黄金/贵金属板块重点公司。
关键图表
图1. 表1: 有色金属与A股综合指数行情回顾
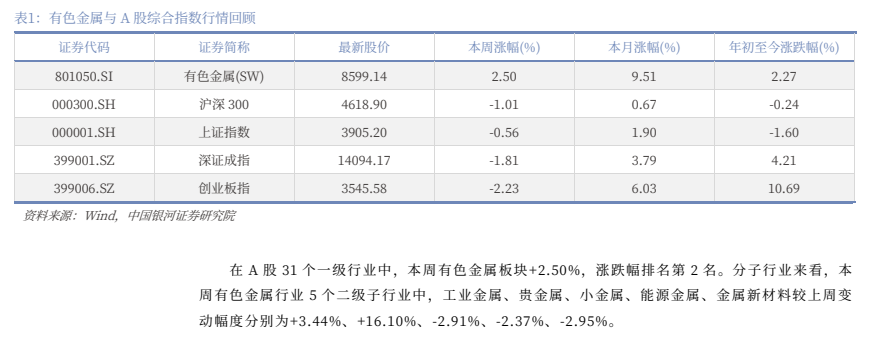
图2. 表2: 基本金属价格及涨跌幅(元/吨、美元/吨)
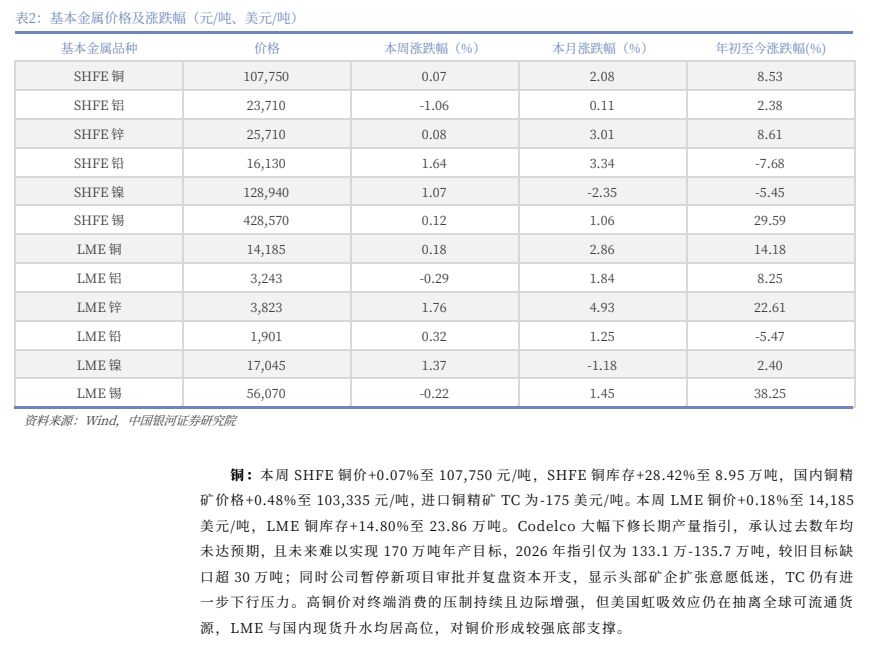
图4. SHFE库存与价格
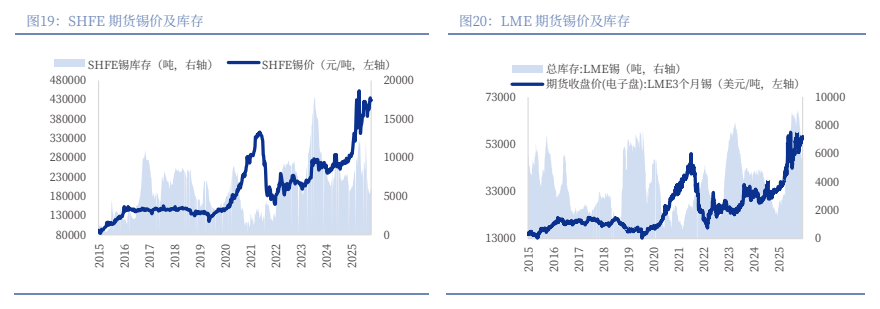
图5. SHFE白银库存(公斤,右轴)、COMEX白银库存(金衡盎司,右轴)与SHFE白银价格(元/千克,左轴)

图6. 一 乞化稍全国(7元喇 Sens eRe)

图8. 中国银河证券行业周报:有色金属行业