摩根大通 内存市场动态:美光4QFY26业绩的行业启示;命令讨论到2031,紧缩持续到'28
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通半导体团队以美光4QFY26业绩为窗口解读内存行业:供需紧缺确认延续至CY28、尚无看到再平衡的时间表,管理层指引行业DRAM/NAND位元出货在CY27/28分别保持low-20%/mid-20%增长、行业持续供给受限。 美光已签署26份SCA(2Q为16份),覆盖2030年>35%收入、订单讨论延伸至2031年,预付款升至US$32bn(此前5月季度为US$22bn)、RPO达US$150bn,75%预估收入有既定定价框架、27E约75%位元产出被合同锁定,团队对内存需求稳健性几无怀疑。 相比之下,美光>35%的收入覆盖较亚洲内存厂商LTA覆盖普遍远高于50%+仍属保守,差异或源于合同期限、定价、预付款比例等战略取舍。 HBM方面,美光CY27位元供给绝大部分已售罄且价格同比显著上涨(JPMe:HBM混合ASP +54% y-y),JPMe预计HBM位元需求+63%远超非HBM服务器的+37%、HBM产能占比28E达31%(vs 19%),与conventional DRAM的毛利率差距正在收窄;SCA订单可见性也成为美光上调资本开支的依据。 股东回报是另一焦点:美光重申在2026年12月9日(CHIPS协议两周年)后通过回购返还超额现金,目标现金水平预计1QFY27末达成,2QFY27-4QFY27的增量自由现金流可在解除当前US$2.2bn回购授权后返还股东;报告预计SEC、SKH将在10月底业绩会上更新股东回报。 作者整体对内存基本面留下更具建设性的印象,报告讨论的Kioxia、美光、南亚科、SK海力士、三星电子、Sandisk全部为OW评级。
主要观点
- 内存供需紧缺确认延续至CY28,且尚无看到供需回到平衡的时间表,周期视野被拉长
- 美光指引行业DRAM/NAND位元出货在CY27/28分别保持low-20%/mid-20%增长、行业持续供给受限;DRAM需求增速远超供给、叠加洁净室严重短缺,供需何时再平衡能见度有限
- 美光已签署26份SCA(2Q为16份):覆盖2030年>35%收入(管理层称定价假设保守)、同时覆盖DRAM与NAND(DRAM占比略低于NAND)、客户横跨AI超大规模云厂商/手机/PC/汽车,期限最长5年、加权平均4年以上
- SCA预付款升至US$32bn(此前5月季度为US$22bn)、RPO达US$150bn;75%预估收入有既定定价框架、其余25%按市价谈判;27E约75%位元产出已被合同锁定
- 相较亚洲内存厂商LTA覆盖普遍远高于50%+的内存产能,美光>35%的SCA收入覆盖显得保守,分歧或来自合同期限、盈利(定价)、预付款比例、或有条款等战略取舍
- HBM:美光CY27位元供给绝大部分已售罄且价格同比显著上涨(JPMe:HBM混合ASP +54% y-y),与conventional DRAM的毛利率差距明显收窄;JPMe预计HBM位元需求+63% vs 非HBM服务器+37%,HBM产能占比28E达31%(vs 19%)
- 行业LTA横向对比(Table 1):SEC已与全球前五大DC客户敲定协议、另5家大客户处于最后阶段;美国NAND厂商FY2027 >50%位元、FY2028约2/3位元被覆盖,保底价下NBM收入最低US$93.9bn;Kioxia目标CY2028实现50% LTA量覆盖
- SCA订单可见性(最远至2031年)是美光上调资本开支的依据;新建产能时间表包括新加坡HBM先进封装(Early-CY27)、爱达荷ID1与台湾铜锣(Mid-CY27)、ID2与日本广岛DRAM(Late-CY28)、新加坡NAND厂(2HCY28)、纽约厂(CY2030)
- 股东回报:美光重申在2026年12月9日(CHIPS协议两周年)后通过回购返还超额现金,目标现金水平预计1QFY27末达成,2QFY27-4QFY27的增量自由现金流可在解除当前US$2.2bn回购授权后返还股东
- 积极的股东回报被视为内存股重估的前提、也是内存上行周期higher for longer的间接证据;预计亚洲内存厂商将在10月底业绩会更新股东回报(SEC或通过上调FCF池强化回报、SKH或在8月W40trn回购后披露额外回购)
- 综合结论:作者带着对内存基本面更具建设性的印象完成本次业绩解读
论述逻辑
- 美光4QFY26指引CY27/28供需比CY26更紧(行业DRAM/NAND位元出货low-20%/mid-20%、供给持续受限)→ 26份SCA把订单讨论延伸至2031年,预付款US$32bn、RPO US$150bn、75%收入有定价框架、27E约75%位元产出被合同锁定 → 内存需求稳健性几无悬念;横向对比亚洲厂商LTA覆盖50%+,美光>35%仍属保守的战略取舍
- HBM CY27供给售罄、JPMe混合ASP +54% y-y、HBM位元需求+63% vs 非HBM服务器+37%、28E产能占比31% → 与conventional DRAM毛利率差距收窄 → SCA订单可见性(至2031年)成为美光上调资本开支的依据
- 积极股东回报是内存股重估的前提 → 美光2026年12月9日后打开回购窗口、目标现金end-1QFY27达成 → 亚洲厂商10月底业绩会成为验证点 → 作者对内存基本面更趋建设性
关键展望
- 供需展望:紧缺确认持续至CY28、暂无再平衡时间线;行业DRAM/NAND位元出货CY27/28指引为low-20%/mid-20%
- HBM展望:CY27位元供给已售罄(JPMe:混合ASP +54% y-y);至CY28 HBM位元需求+63% vs 非HBM服务器+37%;HBM产能占比28E达31%(vs 19%)
- 美光产能与资本开支:27E约75%位元产出已被合同锁定;新厂产出时点为新加坡HBM先进封装Early-CY27、ID1 Mid-CY27、铜锣Mid-CY27、ID2 Late-CY28、广岛DRAM Late-CY28、新加坡NAND 2HCY28、纽约CY2030
- 股东回报时间窗口:2026年12月9日(CHIPS协议两周年)后美光回购窗口打开;目标现金水平预计end-1QFY27达成;当前回购授权US$2.2bn,解除后2QFY27-4QFY27增量自由现金流有望返还股东
- 后续验证点:亚洲内存厂商10月底业绩会将更新股东回报(SEC或上调FCF池、SKH或在8月W40trn回购后披露额外回购);本篇为行业更新,正文未给出新的目标价
推荐标的
- Micron Technology(MU,$1,065.11,截至2026年9月30日,OW):本篇导读的核心事件公司,其4QFY26业绩是行业解读的基准
- SK hynix(000660.KS,W1,831,000,OW):报告预计其或在8月W40trn回购之后,于10月底业绩会披露额外回购
- Samsung Electronics(005930.KS,W274,750,OW):报告预计其或通过上调FCF池在10月底业绩会释放更强的股东回报信号
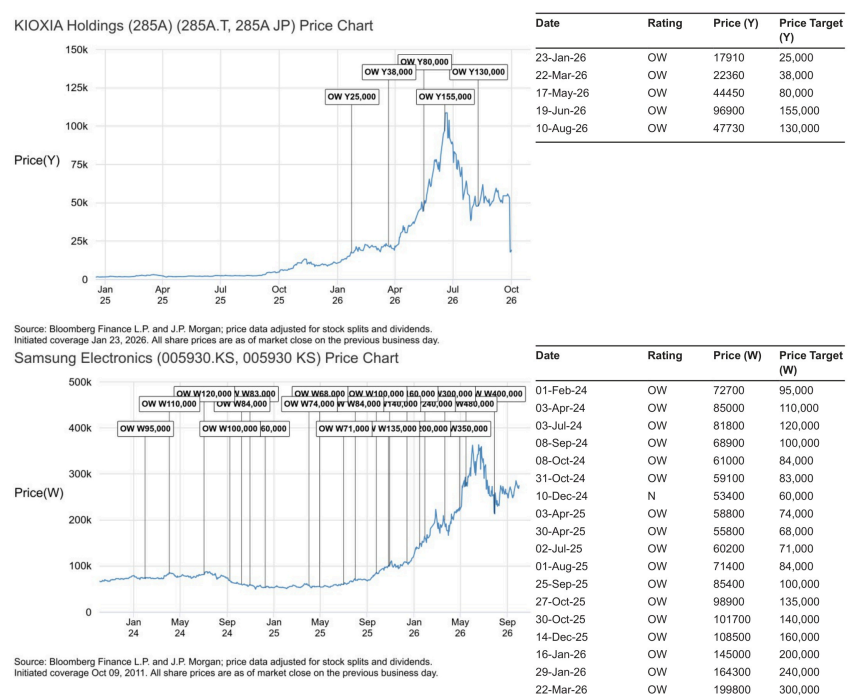
- KIOXIA Holdings(285A.T,¥19,100,OW):Table 1显示其目标CY2028实现50% LTA量覆盖
- Sandisk(SNDK,$1,739.89,截至2026年9月30日,OW):报告讨论公司之一
- Nanya Technology(2408.TW,NT$519.00,OW):报告讨论公司之一
关键图表
图1. 按应用划分的位元需求增长复合年增长率(2026E-28E)
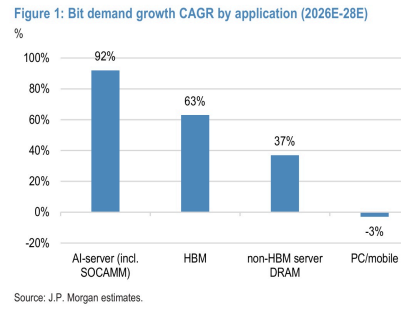
图2. HBM占DRAM产能组合比例('Kwipm,% - 右轴)
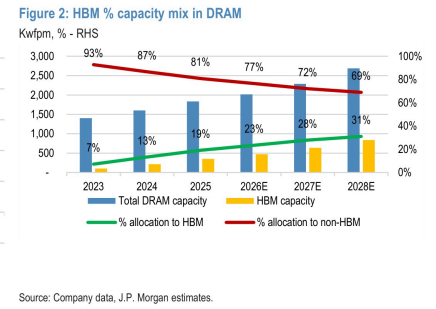
图3. HBM与DRAM营业利润率(OPM)对比
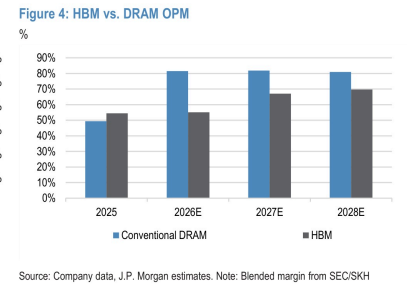
图4. DRAM位元/增量资本开支趋势(TBI/十亿美元)
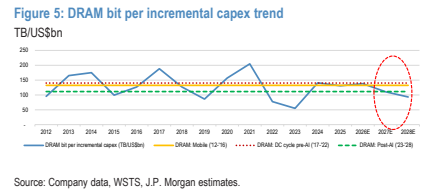
图5. 美光(MU)——新建晶圆厂与产出时间表
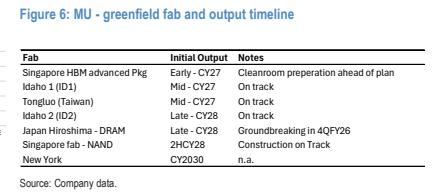
图6. DRAM资本密集度
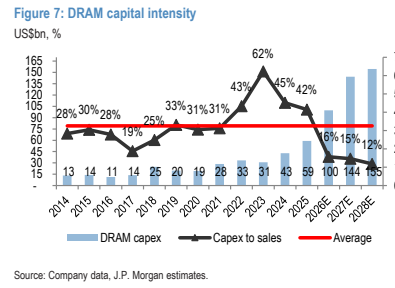
图7. 三大厂商净利润派息率按三年分段
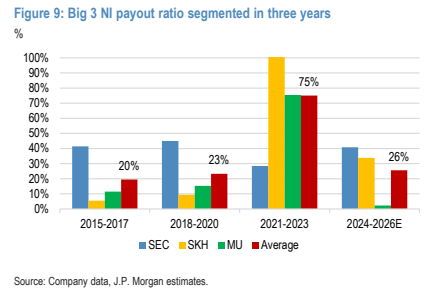
图8. 三大厂商自由现金流派息率按三年分段
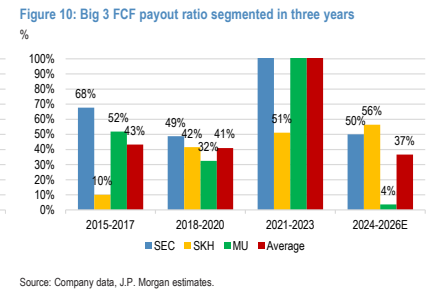
图9. 三大厂商历史净利润派息率
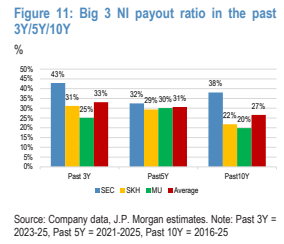
图10. 三大厂商历史自由现金流派息率
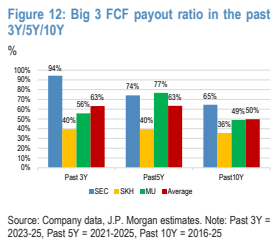
图11. 全球存储厂商股价表现(含SOX费城半导体指数)
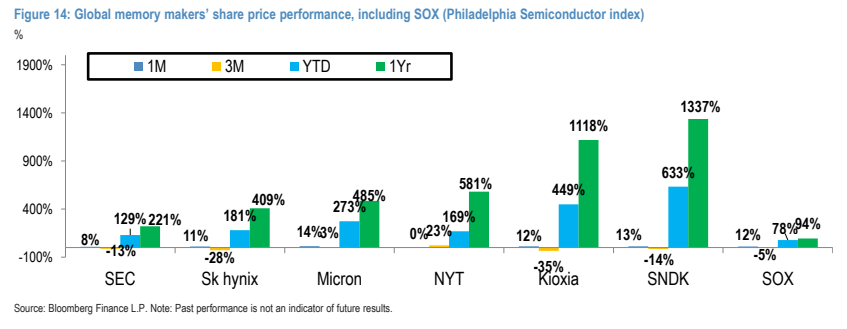
图12. 铠侠控股(KIOXIA Holdings,285A)(285A.T,285A JP)股价走势图