摩根大通 丰田汽车(7203)中国合资企业重组:未来销售网络与平台整合协同效应成焦点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
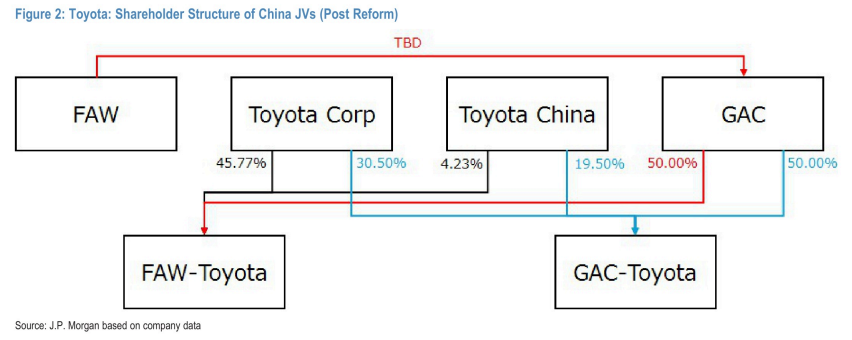
丰田汽车于2026年10月8日宣布与中国合资伙伴广汽集团和一汽集团达成新的战略联盟,广汽将收购一汽所持一汽丰田的50%股权,从而将两家合资企业整合至广汽旗下以加速业务拓展。 目前丰田在华业务处于关键转折点,2026年1-8月在华零售销量同比下降19%至928k辆,尽管推出了bZ3X和bZ7等新能源车型但未能维持初期势头。 公司计划于2027年在上海建立新的全资工厂,并通过投放下一代软件定义汽车(SDV)车型实现逆转。 摩根大通维持对丰田汽车的“超配”评级,给予2027年12月目标价3,900日元,对应2026财年约11倍市盈率。 该估值较日本汽车行业10家公司1年期前向市盈率均值9倍享有溢价,并在2026财年盈利预测中计入了支付基准下1.14万亿日元及净额基准下5700亿日元的关税成本。
主要观点
- 丰田汽车宣布与广汽集团及一汽集团达成新战略联盟,广汽将收购一汽所持有的一汽丰田50%股权,合资企业正式开启重组整合。
- 广汽丰田与一汽丰田整合至广汽旗下后,有望在新能源平台研发、面向中国市场的SDV车型以及销售网络整合方面释放业务协同效应。
- 丰田在华业务面临严峻挑战,2026年1-8月零售销量同比下滑19%至928k辆,战略新能源车型未能维持销售势头。
- 丰田计划于2027年在上海设立全新全资工厂,并推出下一代SDV以扭转在华业务局势。
- 投资逻辑除混合动力(HEV)销量扩大带来的新车业务增长外,更聚焦以整车智能化为核心的竞争领域,并关注多路径动力总成战略与CASE领域布局。
- 给予2027年12月目标价3,900日元,基于2026财年每股收益预测与约11倍市盈率,相对日本汽车行业10家公司平均1年期前向市盈率9倍享有溢价。
- 在2026财年盈利预测中已计入关税成本,支付基准下为1.14万亿日元(其中丰田承担1.08万亿日元,供应商承担600亿日元),净额基准下为5700亿日元。
论述逻辑
- 丰田在华销量下滑(2026年1-8月降至928k辆,同比-19%)且新能源战略推进滞后 → 推动合资结构调整,广汽收购一汽丰田50%股权将两家合资整合至广汽旗下 → 预期促进新能源平台及SDV车型开发、销售网络整合与业务协同 → 结合2027年上海全资工厂计划与下一代SDV投放,构成扭转在华业务的关键抓手 → 维持超配评级与3,900日元目标价。
关键展望
- 未来需密切跟踪伴随合资战略调整带来的重组效果,以及丰田在华业务战略的进一步推进。
- 关注丰田在多路径动力总成架构下的详细策略,以及包括Woven City在内的CASE领域独特布局细节。
- 评级与目标价上行风险主要包括:美国市场份额提升、北美轻型卡车市场持续复苏,以及日元贬值突破170日元/美元。
- 评级与目标价下行风险主要包括:美国轿车市场竞争加剧、北美乘用车市场激励成本持续高企,以及日元升值突破150日元/美元。
推荐标的
- 丰田汽车(Toyota Motor,7203.T / 7203 JP):评级“超配”(Overweight),2026年10月8日现价2,902日元,2027年12月目标价3,900日元。维持看好其HEV业务竞争力及利润改善,同时关注智能化领域增长故事与重组带来的协同效应。
关键图表
图1. 丰田:中国合资企业股权结构(当前)
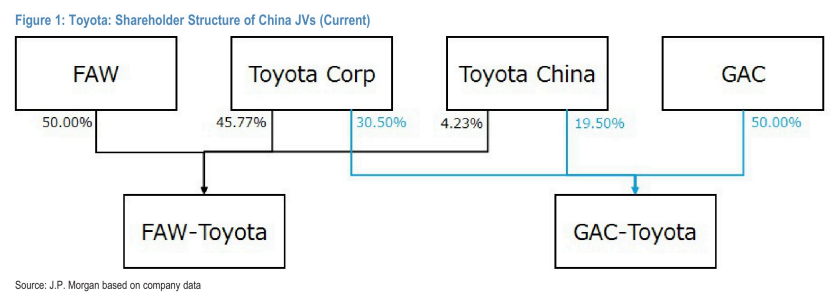
图2. 丰田:中国合资企业股权结构(改革后)