伯恩斯坦:全球电气基础设施:数据中心建设、发电交付周期与国际竞争脉搏检查
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦与一家领先数据中心开发商采购主管(此前曾任职于美国前五电气承包商)交流后发布本报告。报告指出,当前建设数据中心比一年前更困难,今年前4-5个月的延迟/取消数量已超过2025年全年,主要源于公众对电价、用水和就业损失的抵制。专家预计管道中60-65%的项目将按计划推进。发电交付周期仍较长,涡轮机已排至2030年,大型往复式发动机排至2029-30年,但定价增长正在放缓。中国电气设备制造商正通过海外合作伙伴关系(如西门子将中国制造的变压器引入美国、GEV与XD合作高压断路器、伊顿入股中国变压器制造商)悄然进入美国市场。报告覆盖14只股票,给出评级和目标价。
主要观点
- 数据中心建设难度加大:今年前4-5个月的延迟/取消数量超过2025年全年,公众对电价、用水和就业损失的抵制是主因。
- 开发商通过多地点并行建设同一项目来对冲不确定性,专家预计60-65%的管道项目将按计划推进。
- OEM(如CAT、CMI)正提高项目可行性标准(许可、融资和承购),并在合同中加入优先回购权以保护订单质量。
- 电力仍是关键瓶颈,但熟练劳动力短缺问题加剧,尤其是高压电工、调试专家、电气/公用事业工程师和变电站施工人员;移民(通常占总劳动力1/3)短缺构成巨大障碍。
- 数据中心建设正变得更加模块化,“数据中心即盒子”概念将随机架密度提升而增长;OEM和MEP承包商(如ETN、HUBB、LGN、PWR、FPS)将受益。
- 发电冗余系数:专家认为表后冗余为IT负载的1.3-1.5倍,备用柴油发电为1.0倍,略高于伯恩斯坦模型假设(1倍和0.8倍)。
- 专家更倾向于涡轮机而非往复式发动机,但往复式发动机在20-80MW规模或时间优先时仍有吸引力。
- 交付周期:涡轮机排至2030年,大型往复式发动机(10-20MW)排至2029-30年,Tier 4柴油备用周期2年,Tier 2柴油备用12-18个月,<2MW柴油备用<1年。
- 定价增长全面放缓,专家称仅温和通胀,而此前为+30-50%;原因包括产能扩张、新竞争者以及取消/延迟项目释放的设备(目前仍以讨论为主)。
- 数据中心运营商仍愿在灰市支付溢价以规避交付周期;OEM要求更高首付(20% vs 传统10%)。
- 中国电气设备制造商通过海外合作进入美国:西门子将中国制造的变压器引入美国(近期发展);GEV与XD合作从中国供应高压断路器;伊顿入股中国变压器制造商。
- 这种模式给客户带来安心:获得一级设计,但利用离岸制造产能。
论述逻辑
数据中心建设面临日益增长的障碍(公众抵制、劳动力短缺)→ 开发商采取对冲策略并提高项目筛选标准 → 电力瓶颈持续但交付周期仍长,定价增长放缓 → 中国制造商通过合作绕开关税/壁垒进入美国市场 → 伯恩斯坦据此调整对相关OEM和承包商的评级。
关键展望
报告未明确给出未来验证点或时间窗口,但指出数据中心建设延迟/取消趋势可能持续,发电交付周期在2029-30年前仍紧张,中国电气设备渗透美国市场将逐步显现。
推荐标的
- CAT (Caterpillar):评级 Market-Perform,目标价 $1,002
- CMI (Cummins):评级 Market-Perform,目标价 $700
- ETN (Eaton):评级 Outperform,目标价 $534
- HUBB (Hubbell):评级 Outperform,目标价 $584
- J (Jacobs):评级 Outperform,目标价 $163
- LGN (Legence):评级 Outperform,目标价 $103
- PWR (Quanta Services):评级 Market-Perform,目标价 $725
- SU.FP (Schneider):评级 Outperform,目标价 €310
- SIE.GR (Siemens):评级 Outperform,目标价 €300
- LR.FP (Legrand):评级 Outperform,目标价 €170
- ABBN.SW (ABB):评级 Market-Perform,目标价 CHF 70
- ENR.GR (Siemens Energy):评级 Outperform,目标价 €210
- PRY.IM (Prysmian):评级 Outperform,目标价 €110
关键图表
图1. 调整后每股收益与调整后市盈率
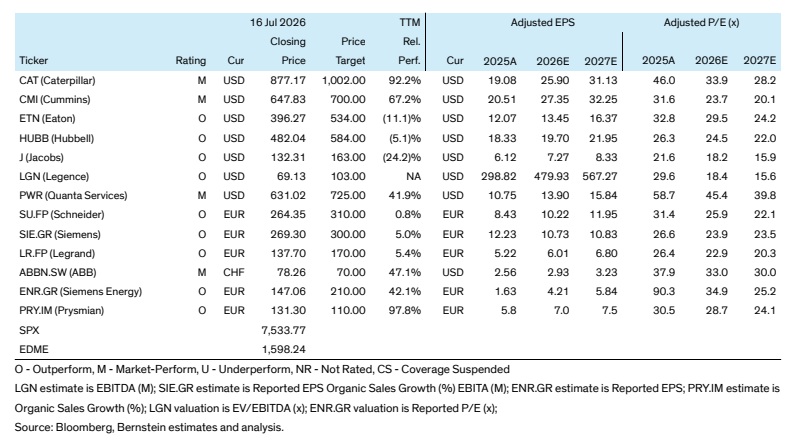
图2. 图表
