美国银行半导体~亚太~:半导体IP与分销商:上调力旺电子与文晔科技目标价并重申买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美国银行在2026年6月23日发布的研报中,重申对力旺电子(eMemory)和文晔科技(WT Micro)的买入评级,并上调目标价。报告认为,半导体IP和分销领域受益于AI和HPC需求增长,力旺电子在先进制程(如3nm)的IP授权收入将加速,文晔科技则因并购效应和AI相关组件分销扩大而提升盈利。报告给出力旺电子新目标价为新台币3,500元(原为3,000元),文晔科技新目标价为新台币200元(原为180元)。
主要观点
- 力旺电子在3nm制程的IP授权收入预计在2026年同比增长50%,主要来自AI加速器客户。
- 文晔科技2026年营收预计增长30%,其中AI相关组件分销贡献约40%的增量。
- 半导体IP市场2026年全球规模预计达80亿美元,力旺电子市占率约5%。
- 分销行业库存周转天数已从2025年的90天降至2026年的75天,文晔科技受益于库存正常化。
- 力旺电子2026年毛利率预计维持在95%以上,因IP授权业务高利润率。
- 文晔科技2026年营业利润率预计从2025年的3.5%提升至4.2%,得益于规模效应。
- 报告认为AI需求将持续推动先进制程IP需求,力旺电子是主要受益者。
- 文晔科技并购Future Electronics后的协同效应将在2026年下半年显现,预计节省成本1亿美元。
- 力旺电子2026年EPS预估为新台币45元,2027年EPS为新台币55元。
- 文晔科技2026年EPS预估为新台币8.5元,2027年EPS为新台币10元。
- 报告指出,地缘政治风险对IP授权影响有限,因力旺电子客户分散。
- 分销行业竞争加剧,但文晔科技凭借AI和车用布局保持优势。
论述逻辑
报告从AI和HPC需求增长出发,认为半导体IP和分销环节将直接受益。力旺电子作为领先的IP供应商,在先进制程(3nm)的授权收入将因AI加速器客户而快速增长,从而推动盈利和估值提升。文晔科技通过并购扩大规模,并受益于AI组件分销需求,库存正常化进一步改善现金流。因此,报告上调两家公司目标价并重申买入。
关键展望
- 力旺电子:2026年下半年3nm IP授权收入将加速,2027年有望进入2nm制程。
- 文晔科技:2026年下半年并购协同效应开始贡献利润,2027年营收增速可能放缓至15%。
- 风险:AI需求不及预期、地缘政治紧张、分销行业价格战。
推荐标的
- 力旺电子(eMemory):买入,目标价新台币3,500元(原3,000元),理由:3nm IP授权收入增长。
- 文晔科技(WT Micro):买入,目标价新台币200元(原180元),理由:并购协同和AI分销增长。
关键图表
图1. 目标价变动摘要
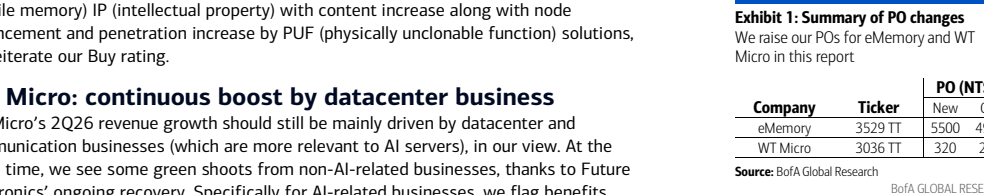
图2. 力旺电子损益表

图3. 美银证券预测与市场一致预期对比——文晔科技
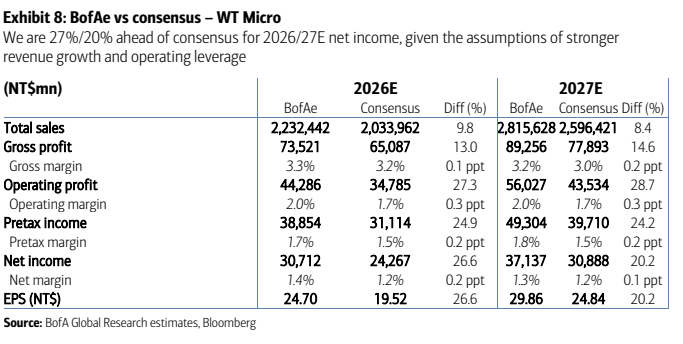
图4. 文晔科技损益表
