湘财证券 汽车行业周报南北丰田开启业务协同 中欧达成混动车贸易谅解
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
广汽集团拟通过发行股份方式购买中国一汽持有的合资公司一汽丰田50%股权,南北丰田将打破原有的独立双轨运作,全面打通研发、采购、整车制造及销售职能以协同降低内耗。 外贸方面,中欧贸易投资磋商机制第二次会议在北京举行,双方在世贸组织规则框架下就混动汽车贸易达成谅解,并确认继续推进纯电动反补贴案的企业价格承诺和复审程序。 二级市场方面,2026年10月8日至10月9日汽车板块下跌1.9%,跑输沪深300指数1个百分点,年初至今累计下跌22.8%。 终端销量方面,乘联会数据显示9月1-30日乘用车零售170.2万辆同比下降24%,乘用车批发252.8万辆同比下降10%,但新能源乘用车批发达167.2万辆同比增长11%。 总体来看,机构认为汽车行业正经历缓慢复苏过程,景气度有望逐渐回升,维持行业“增持”评级。
主要观点
- 广汽拟受让一汽丰田50%股权,南北丰田将打通研产供销职能实施协同运作。
- 中欧就混动车贸易达成谅解,并继续推进纯电动车反补贴价格承诺机制。
- 中国车企加速欧洲本地化布局以应对贸易壁垒。
- 汽车板块周内下跌1.9%且跑输基准,年初至今累计跌幅达22.8%。
- 汽车行业估值处于近十年中位数水平,PE为24.94倍、PB为2.10倍。
- 9月乘联会乘用车零售销量同比下降24%,新能源乘用车零售同比下降12%。
- 9月乘联会乘用车批发销量同比下滑10%,但新能源批发保持11%同比增长。
- 8月全国汽车出口保持65.3%高速增长,新能源汽车当月渗透率达60.6%。
- 工信部等四部门就加强创新设计与验证征求意见,拟禁止全隐藏式门把手等设计。
- 投资策略坚持“淡化总量、聚焦结构”,看好出海、高端化与具身智能赛道。
论述逻辑
- 南北丰田开启全面整合 -> 消除车型同质化与重复投资内耗 -> 稳住国内合资车企基本盘。
- 中欧达成混动车贸易谅解且继续推进纯电价格承诺 -> 缓和地缘与关税冲突 -> 加快国内车企赴欧本地化建厂投产进度以锁定长期份额。
- 国内总量零售受基数影响阶段承压但批发环比改善、新能源渗透率突破60%且出口高增 -> 行业缓慢复苏 -> 维持“增持”评级并聚焦出海、华为系、零部件及机器人主线。
关键展望
- 中欧贸易投资磋商机制第三次例会定于2027年3月举行。
- 车企海外基地投产窗口明确:比亚迪匈牙利工厂计划四季度组装,零跑计划年内在西班牙投产。
- 汽车创新设计管理新规关键执行节点明确在2027年1月及7月。
- 核心风险关注价格战加剧、宏观需求波动、贸易摩擦及关键原材料成本上涨。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 各板块周涨跌幅对比
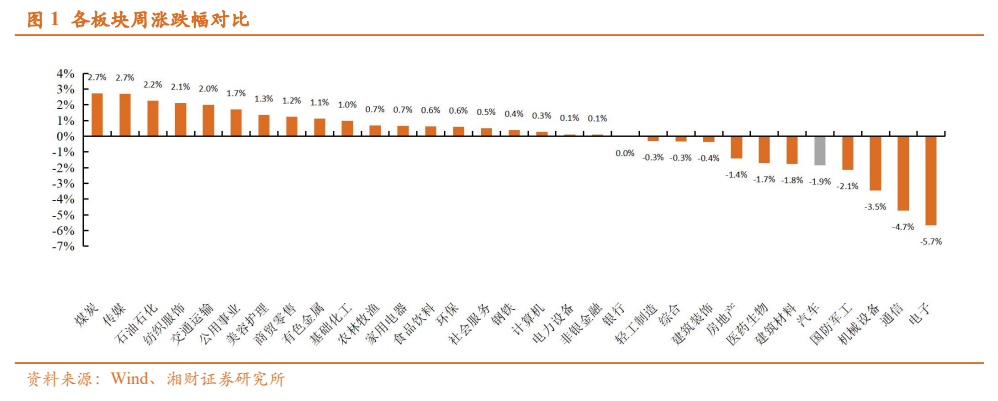
图2. 子板块周涨跌幅对比
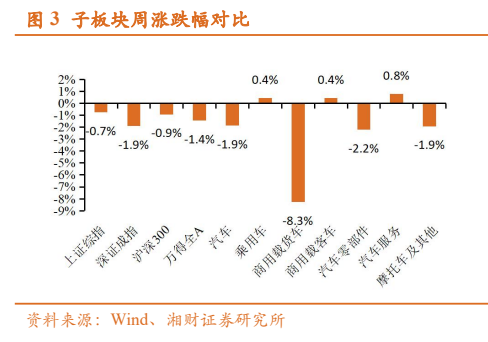
图3. 汽车行业PE
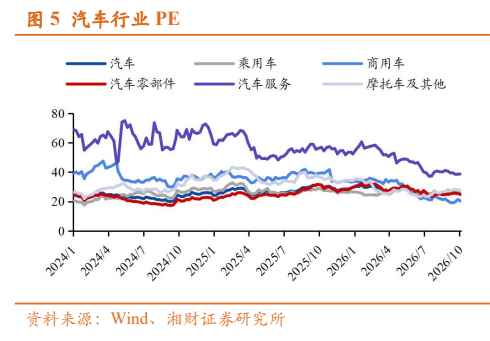
图4. 本周行业涨跌幅前十名公司
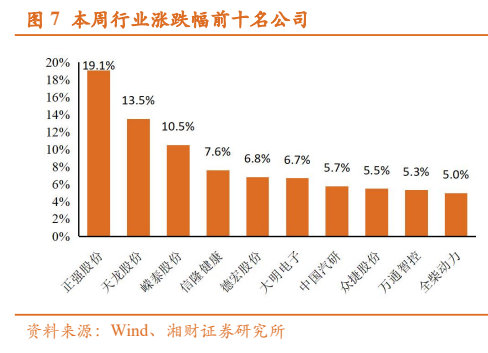
图5. 表 2: 乘用车主要厂商9月周度零售销量(单位:辆)和增速
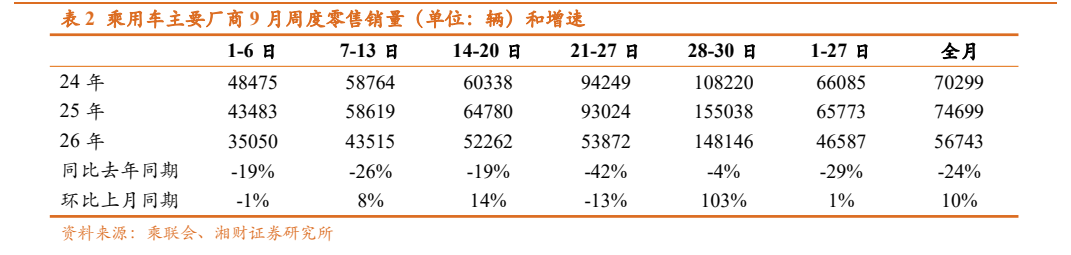
图6. 月度汽车销量及同比变化
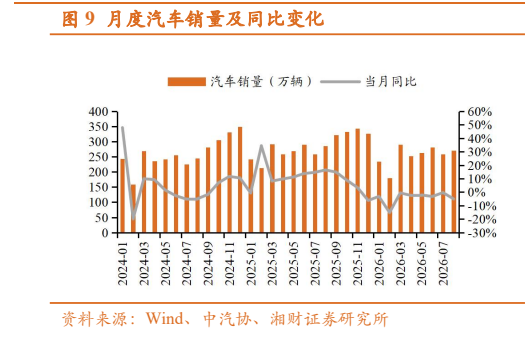
图7. 经销商库存系数及预警指数
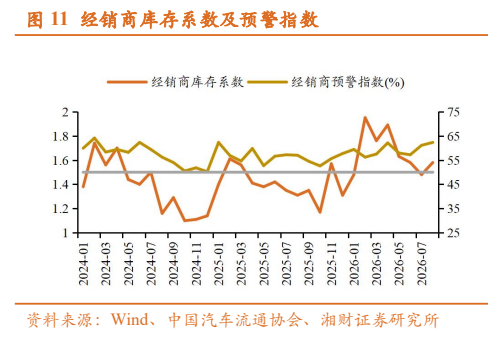
图8. 乘用车销量及同比变化
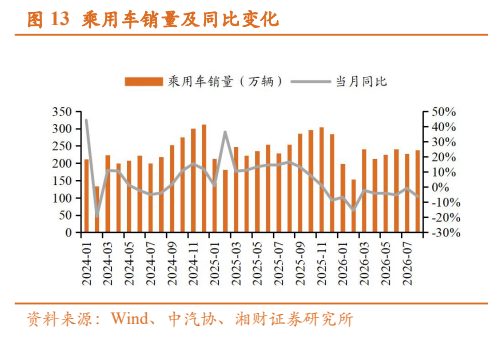
图9. 新能源汽车销量及同比变化
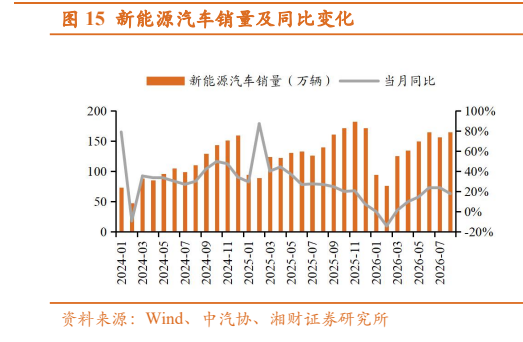
图10. 螺纹钢(元/吨)
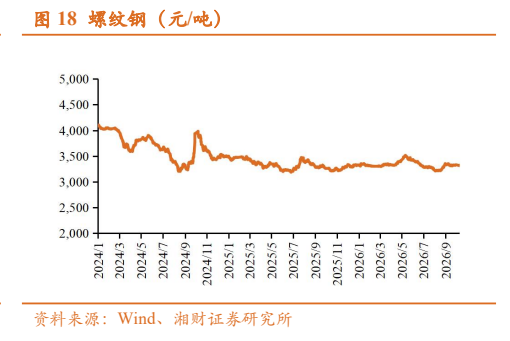
图11. 铜(元/吨)
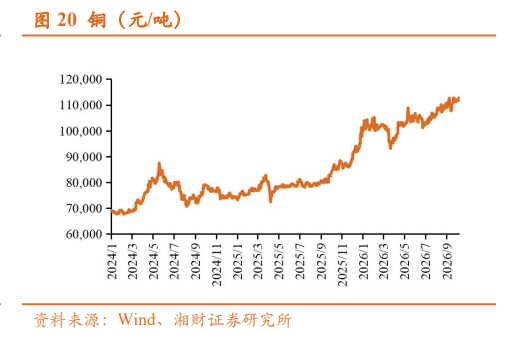
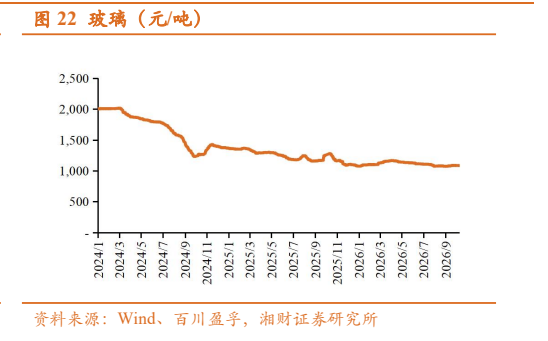
图12. 玻璃(元/吨)