国金证券 电力设备与新能源行业研究:SOFC及BE供应链持续推荐,板块关注点开始聚焦三季报
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周电新板块前期提示的催化集中兑现:SOFC及BE供应链首推的振华股份与银河化学先后发布金属铬及铬盐涨价函(重铬酸钠+1000元/吨、铬酸酐+2000元/吨、氧化铬绿+3000元/吨、金属铬+4000元/吨),Bloom Energy于9月21日开盘前纳入标普500,甲骨文对Project Jupiter发出不可抗力通知被定性为正常商业应对、客户多元化加速,聚焦BE及其供应链仍是SOFC赛道确定性最强的策略。 AIDC催化丰富:英伟达将BESS纳入首批DSX Ready认证(日立能源5MW/10MWh、LG新能源5MW/10MWh、特斯拉Megapack 2XL 1.93MW/3.85MWh),Vicor将2026Q3收入环比增长指引由接近10%大幅上调至超过20%验证VPD商业化加速,Supermicro开始出货Vera Rubin NVL72整机架,阿里云提出2032年全球数据中心容量超过20GW目标。 锂电端宁德时代上调储能电芯报价,280Ah(1P)、314Ah起售价0.470元/Wh、0.403元/Wh(较9月初分别上调1.1%、2.0%),587Ah首次公开挂牌、起售价0.415元/Wh。 光伏端报告发布爱旭股份深度报告,预计公司2026-2028年归母净利润-2.1/18.4/31.6亿元,给予2027年20倍PE、目标价17.36元及买入评级。 风电端大金重工与Ulstein签署主吊能力达8000吨的海上基础安装船设计合同,欧洲第四代风机安装船日租金已达32.5万—45万欧元。 电网端特高压设备1-4批招标金额达329亿元、全年预计突破400亿元,国网电表采集类设备招标同比+92%、批次金额预计超80亿元。 报告预计10月板块关注点与交易重心将开始聚焦三季报。
主要观点
- 整体观点:上周提示的催化本周集中兑现,振华股份涨价、大金重工进军海风安装、爱旭股份深度发布、AIDC催化密集,预计10月板块关注点与交易重心将开始聚焦三季报,锂电Q3业绩同环比强势,光伏风电部分环节Q3确认拐点。
- SOFC及BE供应链:振华股份本周发布涨价函,重铬酸钠+1000元/吨、铬酸酐+2000元/吨、氧化铬绿+3000元/吨、金属铬+4000元/吨,覆盖全产业链产品,银河化学和锦州特治先后跟进、产业形成合力,重申强烈看好。
- BE基本面:甲骨文向Project Jupiter发出不可抗力通知被报告视为正常商业应对、并非退出;BE客户加速多元化(9月10日Project Phoenix 2GW园区动工、5月Nebius 328MW协议、1月AEP 900MW订单),并于9月21日开盘前纳入标普500;其800V DC-native架构报告测算1GW AI数据中心可减少非计算CAPEX约36亿美元(-27%)、5年TCO减少55亿美元(-9%)。
- AIDC液冷:LG电子2.6MW CDU通过NVIDIA DSX Ready认证(此前600kW及1MW已完成),DSX参考设计将高功率机柜热设计功耗提升至198kW-330kW区间;Vertiv收购KES预计2026年第四季度完成;阿里云磐久AL144超节点单柜最大144卡、单柜功耗650kW、最大支持单GPU功耗3500W;科创新源子公司创源智热2026年上半年相关业务收入同比增长1239.27%。
- AIDC电源:Supermicro开始出货NVIDIA Vera Rubin NVL72整机架(单个机架集成72颗Rubin GPU和36颗Vera CPU,16机架扩展至1152颗GPU和331TB HBM4);Vicor将2026Q3收入环比增长指引由接近10%大幅上调至超过20%,已有4家领先OEM及Hyperscaler获得技术许可,VPD商业化加速;阿里云提出2032年全球数据中心容量超过20GW目标。
- 储能:英伟达将BESS纳入首批DSX Ready认证,首批仅日立能源(5MW/10MWh)、LG新能源(5MW/10MWh)、特斯拉(Megapack 2XL,1.93MW/3.85MWh)三家;报告认为AIDC场景价值量有望更多向高性能PCS、EMS及系统集成环节倾斜,重视AIDC配储增量应用场景。
- 锂电:宁德时代上调储能电芯报价,280Ah(1P)、314Ah起售价分别为0.470元/Wh、0.403元/Wh,较9月初分别上调1.1%、2.0%,587Ah超大容量电芯首次公开挂牌、起售价0.415元/Wh;工信部旗下媒体发文批驳去宁德化论调,持续看好电池和材料龙头。
- 光伏:报告发布曙光初现系列(二)爱旭股份深度,公司26H1 ABC组件出货9.4GW、Q2出货环比增长约30%,现有ABC产能约20GW,累计申请BC相关专利1910项、获授权750项,测算BC相较TOPCon最高单瓦超额盈利可达约0.2元/W;预计Q2减亏拐点后下半年实现净利润转正是大概率事件。
- 风电:大金重工与Ulstein签署ULSTEIN HX122安装船设计合同,主吊能力达8000吨,可安装直径16米、重达4600吨超大单桩,适配15至30兆瓦级海上风机;欧洲第四代风机安装船日租金已达32.5万—45万欧元、部分订单达50万—60万欧元,15MW乃至20MW基础安装船或将在2030年前后出现较大供给缺口。
- 电网:特高压设备1-4批招标金额达329亿元、超过24/25全年水平,全年预计突破400亿元,十五五规划建成投产直流15回以上;国网营销2批电表采集类设备总需求3500万只、同比+92%、环比+7%,计量互感器161万只、同比+125%,批次金额预计超80亿元,新标准电表26Q3起陆续交付、企业利润有望开始修复。
- 电力设备与工控:数据中心供电架构向枢纽级负荷演变,北美电力变压器进口依赖度高达80%、交期拉长至100周以上、供需错配预计延续至2030年;SST预计2026年样机验证大年、2027年有望开启商业化落地;工控26H1营收复苏明显、上行周期有望长于过往,内资企业密集卡位人形机器人。
- 产业链价格与数据:截至9月23日当周硅料价格+34%(月度+34%、年度-20%),10月起行业总体开工率预计降至35%左右,EVA光伏料价格上涨至10700-10900元/吨,光伏玻璃库存天数环比下降1.77天至43.59天;能源局公布8月风光新增装机单月同比+48%/+50%,隆基绿能刷新晶硅电池效率纪录至28.29%,8月全社会用电量同比+1.7%。
论述逻辑
- 涨价兑现→格局强化:振华涨价函与银河化学、锦州特治先后发布形成产业合力,叠加SOFC需求持续落地+收储、行业新增供给高度集中于振华→铬盐及金属铬价格弹性可期;BE纳入标普500带来被动配置,客户从甲骨文单一依赖扩展至Meta、超大规模云厂商及AI新云→单一项目扰动边际弱化→聚焦增长最快、能兑现业绩的BE及其供应链是SOFC赛道确定性最强的策略。
- AI硬件升级→供应链机会:Vera Rubin整机架出货推动竞争由单机转向集群级基础设施→供电矛盾转向功率密度、瞬态响应与整体效率→高功率服务器电源、Power Shelf、BBU及高压直流进入升级周期,Vicor上调指引验证VPD商业化加速;英伟达DSX将BESS纳入认证→AIDC配储成为增量场景、价值量向PCS、EMS及系统集成倾斜;液冷端芯片功耗与热流密度提升→坚定看好国内企业在全球液冷市场份额渗透带来的板块投资机会。
- 三季报主线:10月交易重心聚焦三季报→锂电延续二季度表现、Q3业绩同环比强势增长;光伏与风电部分环节、个股经营拐点有望Q3进一步确认(爱旭订单结构优化+新产能放量、大金一体化布局落地);特高压329亿元招标与电表量价回暖支撑电网标的业绩&订单双增→维持各子行业龙头推荐。
关键展望
- 10月板块关注点与交易重心聚焦三季报:锂电预计延续Q2强势表现、光伏与风电部分环节和个股经营拐点有望在Q3进一步确认,AIDC关注AI相关业务放量在先行财务指标、盈利弹性驱动等方面的呈现。
- 爱旭股份:预计2026-2028年营业收入226/277/326亿元、归母净利润-2.1/18.4/31.6亿元,给予2027年20倍PE、目标价17.36元、买入评级,预计下半年实现净利润转正是大概率事件。
- 电网与电力设备:特高压全年招标金额预计突破400亿元;新标准电表从26Q3开始陆续交付、企业利润有望开始修复;美国电力变压器供需错配预计延续至2030年;SST预计2026年样机验证大年、2027年有望开启商业化落地。
- 海外与产业节点:Vertiv收购KES交易预计于2026年第四季度完成;液冷板块关注度预计持续高涨至明年初;苏州天脉光模块散热产品有望在2026年年底进入量产交付阶段;氢醇项目方面未来两年共300艘甲醇燃料船舶陆续投运、带动绿醇680万吨,2030年全球绿醇需求量将超4000万吨。
- 风险提示:政策调整、执行效果低于预期风险;产业链价格竞争激烈程度超预期风险。
推荐标的
- 爱旭股份(买入):目标价17.36元(2027年20倍PE),预计2026-2028年归母净利润-2.1/18.4/31.6亿元;理由:有望引领BC技术迭代、Q2减亏拐点后下半年盈利修复、行业地位跃升,重申强烈推荐。
- SOFC及BE供应链:首推振华股份(金属铬,本周发布涨价函);板块建议振华股份(金属铬)、三环集团(电解质隔膜)、德昌电机(连接体)、壹连科技(电连接组件)、京泉华(磁性器件)等。
- AIDC液冷:长期逻辑强且环节格局好—申菱环境、冰轮环境、飞龙股份、英维克、鑫磊股份、大元泵业、领益智造;短期盈利及放量确定—金田股份、金富科技、五洋自控;Q3订单业绩有望放量—科创新源、捷邦科技、强瑞技术、胜蓝股份、川润股份、同飞股份、奕东电子、高澜股份、鸿富瀚、兴瑞科技、蓝思科技、思泉新材、腾龙股份等。
- AIDC电源:短期重点关注已具备高功率服务器电源、Power Shelf或AI服务器高多层PCB基础的麦格米特、欧陆通、中富电路;中期关注800V HVDC、Power Rack及二次电源方向的科士达、新雷能、奥海科技、中恒电气等;长期关注SST、三次电源及上游增量环节阳光电源、金盘科技、四方股份、可立克、京泉华、智光电气等。
- 储能:沿系统集成龙头、独立储能、AIDC配储及长时储能三条主线布局,建议重点关注阳光电源、德业股份、海博思创、阿特斯、固德威、上能电气等。
- 氢能:绿醇生产商建议关注金风科技、电投绿能、中集安瑞科、中国天楹、佛燃能源、嘉泽新能、复洁科技等;电解槽重点推荐华电科工、华光环能;燃料电池零部件建议关注亿华通、重塑能源、国鸿氢能;投资组合推荐科威尔。
- 光伏板块:建议关注BC龙头爱旭股份、隆基绿能;光伏玻璃龙头信义光能、福莱特(A/H)、胶膜龙头福斯特;少银化高效化受益的钧达股份、帝尔激光、奥特维、拉普拉斯、捷佳伟创;太空光伏方向迈为股份、东方日升等。
- 风电板块:重点推荐大金重工、东方电缆、海力风电(建议关注中天科技、泰胜风能、起帆电缆、天顺风能);整机重点推荐金风科技、运达股份、明阳智能、三一重能(建议关注东方电气);零部件重点推荐金雷股份、日月股份(建议关注振江股份、新强联、德力佳等)。
- 电网与电力设备:特高压方向建议关注平高电气、许继电气、中国西电、国电南瑞;电表方向建议关注三星电气、海兴电力;变压器出口关注思源电气、安靠智电、特变电工、中国西电及零部件神马电力、华明装备;SST方向关注四方股份、金盘科技、伊戈尔、安靠智电、明阳电气。
- 工控:看好工控企业人形机器人卡位优势,建议关注汇川技术、信捷电气、伟创电气、雷赛智能等。
- 投资组合(推荐):风电运达股份、金风科技、明阳智能、三一重能、大金重工、东方电缆、日月股份、海力风电;光伏阳光电源、信义光能、钧达股份、福莱特(A/H)等;储能阳光电源、阿特斯、盛弘股份、林洋能源、科士达;电力设备与工控思源电气、三星医疗;锂电宁德时代、亿纬锂能、富临精工、科达利、厦钨新能。
关键图表
图1. 图表 1: 主产业链单位毛利趋势(测算,截至 2026/9/23)
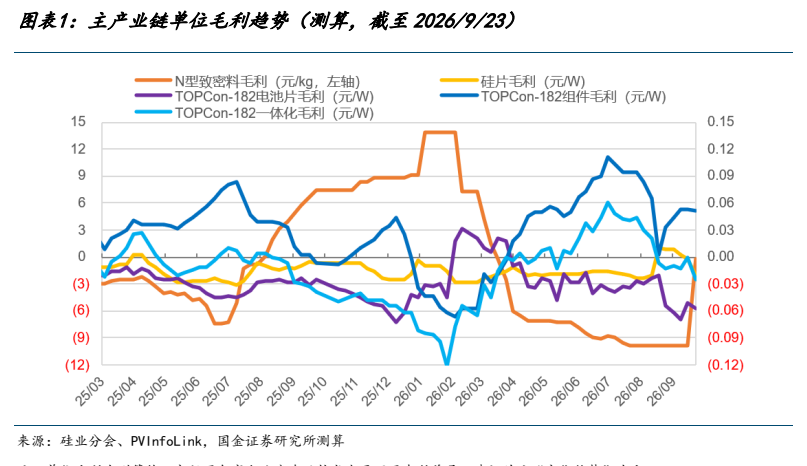
图2. 图表 2: 多晶硅料及工业硅价格(万元/吨)
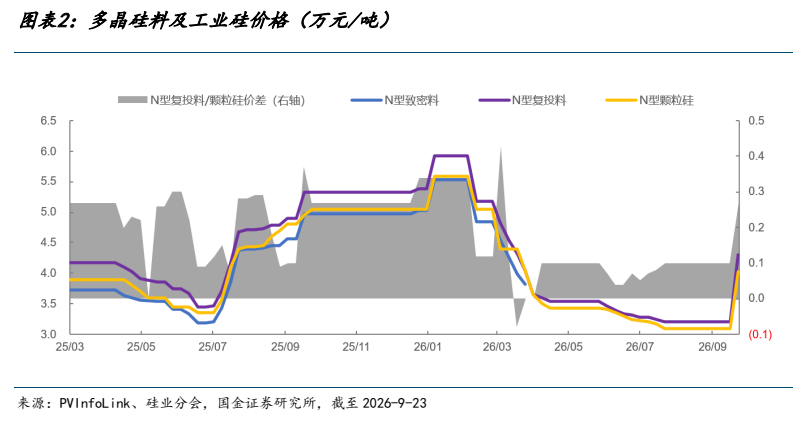
图3. 图表 3: 硅片价格(元/片)
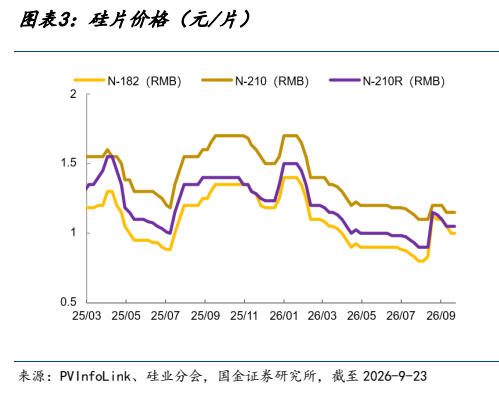
图4. 图表 4: 电池片价格(元/W)

图5. 图表 5: 组件价格(元/W)
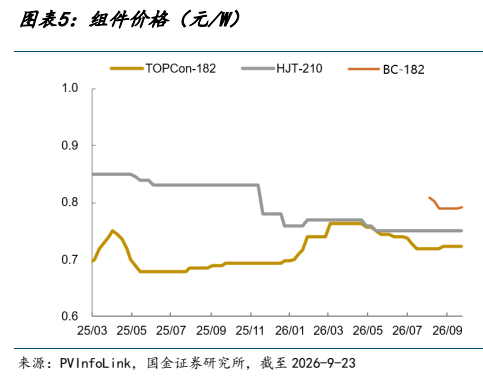
图7. 图表 7: 光伏玻璃价格(元/平)
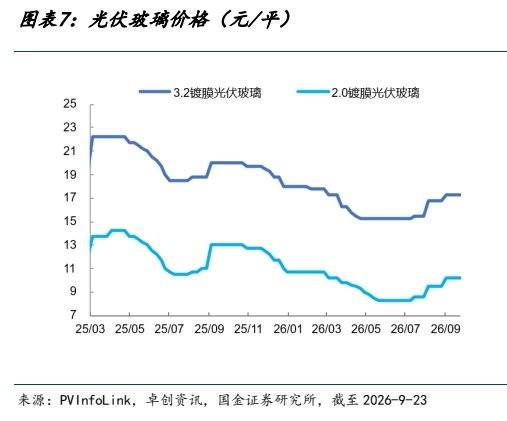
图8. 图表 8: 光伏 EVA 树脂报价(元/吨)
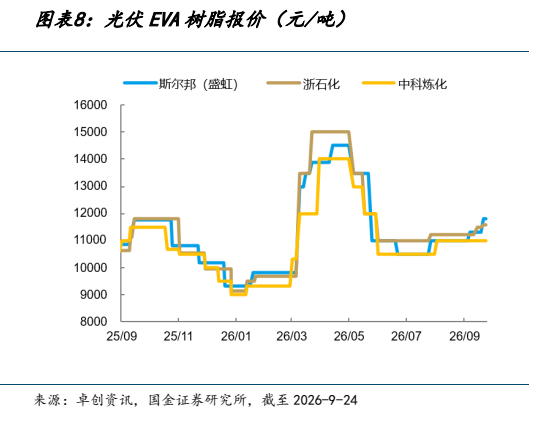
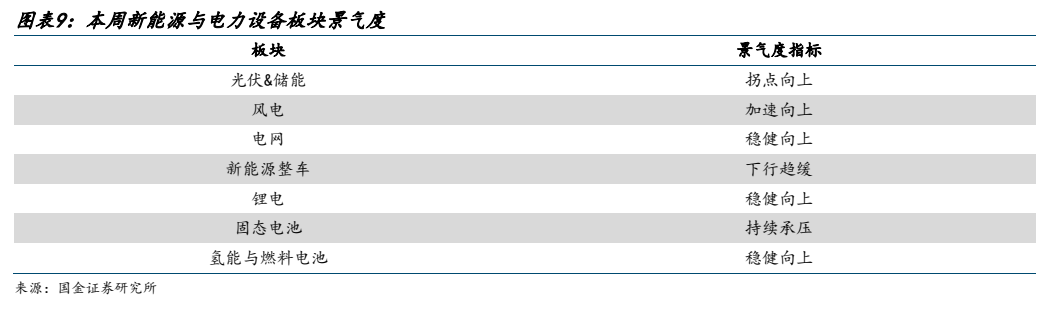
图9. 图表 9: 本周新能源与电力设备板块景气度