天风证券 海外跟踪周报:中美元首会晤,宣布成果共识
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
当地时间9月23日至25日国家主席习近平对美国进行国事访问,系时隔3年再次到访、中美元首半年内实现互访,双方达成八点成果共识,包括构建“基于尊重、公平、对等的中美建设性战略稳定关系”、达成“300 亿美元”对等降税安排、延期吉隆坡经贸磋商成果,并同意建立中美人工智能对话(下次对话今年11月举行)。 市场层面,本周(9.21-9.25)美股三大指数反弹、纳指领涨,标普500、道指、纳指分别收涨1.21%、0.28%、2.06%;美元指数突破101关口收涨0.82%,2Y美债收益率上行5bp至4.81%、10Y上行16bp至5.17%。 核心驱动是美联储多位官员表态偏鹰、标普PMI等数据强劲,截至9月25日CME数据显示市场预期年内再加息一次概率41.6%、再加息两次概率51.0%(一周前为44.1%)。 商品方面,WTI原油周跌7.12%、布油涨0.43%,COMEX黄金跌1.05%、白银跌4.39%。 基本面上,彭博将2026年美国经济增速预期上调至2.15%,初请失业金19.7万人低于预期,但红皮书零售年率降至7.6%、粗钢产量环比降6.1%、CCC企业债信用利差一周走阔36bp至11.2%。 地缘方面,美伊围绕霍尔木兹海峡“7天计划”博弈,据《华尔街日报》报道特朗普拒绝该提议。 下周(9月28日~10月2日)重点关注美国8月核心PCE通胀率、9月ISM制造业PMI、9月失业率和非农就业。
主要观点
- 当地时间9月23日至25日习近平主席对美国进行国事访问,是时隔3年再次到访美国,也是中美元首半年内实现互访,具有历史性、里程碑意义。
- 双方达成八点成果共识,涵盖关系定位、元首交流、中东局势、历史、经贸合作、禁毒、人工智能、人文交流八个领域。
- 经贸与科技成果明确:两国元首认可经贸磋商机制成果,包括建立并推进贸易理事会等机制、达成“300 亿美元”对等降税安排、延期吉隆坡经贸磋商成果;双方同意建立中美人工智能对话,下次对话将于今年11月举行,并建立人工智能事件沟通渠道。
- 报告提示后续关注三条线索:“300 亿美元”对等降税安排、吉隆坡经贸磋商成果延期情况,以及更多经贸问题和人工智能对话会否在11-12月APCE会议和G20峰会期间进一步推进。
- 本周美股三大指数反弹、纳指领涨:周一Meta推出个人AI助手Muse后纳指时隔近4个月再创收盘新高,全周标普500、道指、纳指分别收涨1.21%、0.28%、2.06%;韩国综指涨2.71%、日经225涨2.07%,伦敦富时100涨0.34%、德国DAX涨0.41%。
- 美元上涨、美债收益率全线大幅上行:美元指数突破101关口收涨0.82%,2Y美债收益率上行5bp至4.81%、10Y上行16bp至5.17%,主因美联储鹰派官员言论、美国标普PMI等经济数据强劲共同推动年内继续加息预期升温。
- 原油高位震荡、贵金属承压:围绕美伊局势与美国可能禁止柴油出口的消息博弈,WTI原油收跌7.12%而布伦特原油收涨0.43%;受美元走强及进一步加息预期压制,COMEX黄金跌1.05%、伦敦黄金现货跌2.00%、COMEX白银跌4.39%,COMEX铜涨0.84%。
- 美联储多位官员本周表态偏鹰:古尔斯比称若通胀不回落需采取明确行动加息,穆萨莱姆称现在加好过晚加,威廉姆斯称年底前再次加息是合理的,保尔森称人工智能建设热潮已引发顽固通胀。
- 市场加息预期升温、年内再加息2次的概率超过50%:截至9月25日CME数据显示,市场预期年内FOMC再加息一次的概率为41.6%(一周之前为46.0%)、再加息两次的概率为51.0%(一周之前为44.1%)。
- 美伊局势反复:伊朗向美国传达具体的7天计划、若美方接受霍尔木兹海峡将会开放,但据《华尔街日报》报道特朗普拒绝该提议,并告诉助手可能在11月美国国会中期选举后恢复对伊朗的轰炸;胡塞武装袭击了利雅得“敏感目标”及延布的沙特阿美设施。
- 基本面高频数据分化:彭博一致预期2026年、2027年美国经济增速均为2.15%(一周前分别为2.10%和2.13%);初请失业金19.7万人、续请171.9万人均低于预期;红皮书零售年率7.6%低于前值8.5%;粗钢产量178.5万短吨环比降6.1%、炼油厂产能利用率94.0%低于前一周96.8%;AAA汽油均价4.487美元/加仑周涨0.25%;CCC企业债信用利差一周上升36bp至11.2%。
- 其他要闻:欧盟成员国同意将对俄制裁措施延长三年;美国与丹麦及格陵兰岛签署安全协议以加强北极和北大西洋地区安全;美国国际贸易委员会对DRAM设备及其下游产品启动337调查、美光科技等为列名被告;美国财长贝森特称尚未看到核心通胀上升。
论述逻辑
- 中美元首会晤达成八点成果共识(关系定位+经贸“300 亿美元”对等降税与吉隆坡延期+中美人工智能对话今年11月举行)→ 报告据此提示关注11-12月APCE会议和G20峰会窗口的进一步推进 → 叠加本周美联储多位官员集体偏鹰、标普PMI等数据强劲 → 市场年内继续加息预期升温(再加息两次概率升至51.0%)→ 美元指数突破101、2Y/10Y美债收益率升至4.81%/5.17%,贵金属与WTI原油承压、美股周内先抑后扬收涨 → 基本面高频数据显示增速预期上调、就业低于预期,但零售、生产走弱且信用利差走阔 → 最终落到下周核心PCE、ISM制造业PMI与非农就业对加息路径的验证。
关键展望
- 下周(9月28日~10月2日)海外重点关注:美国8月核心PCE通胀率、美国9月ISM制造业PMI、美国9月失业率和非农就业。
- 日历显示:9月30日公布的美国8月核心PCE物价指数年率预期3.3%、月率预期0.3%;10月1日公布的美国9月ISM制造业PMI预期55(前值54.6);10月2日公布的美国9月失业率预期4.1%、季调后非农就业人口预期9.0万人(前值16.2万人)。
- 中美人工智能对话下次将于今年11月举行,报告关注更多经贸问题和人工智能对话会否在11-12月APCE会议和G20峰会期间进一步推进。
- 地缘验证点:俄罗斯、美国、乌克兰三方会晤可能在近期举行但目前没有具体细节;伊朗提出的7天内重开霍尔木兹海峡计划遭特朗普拒绝,其 told 助手可能在11月中期选举后恢复对伊轰炸。
- 风险提示:海外经济基本面变化超预期、特朗普政府政策超预期、中东局势变化超预期。
推荐标的
- 报告为固定收益宏观周报,未明确给出推荐标的,全文无个股评级或目标价;正文唯一提及的上市公司为美光科技,仅作为337调查列名被告的新闻信息出现,不构成推荐。
关键图表
图1. 表 1: 中美达成八点成果共识
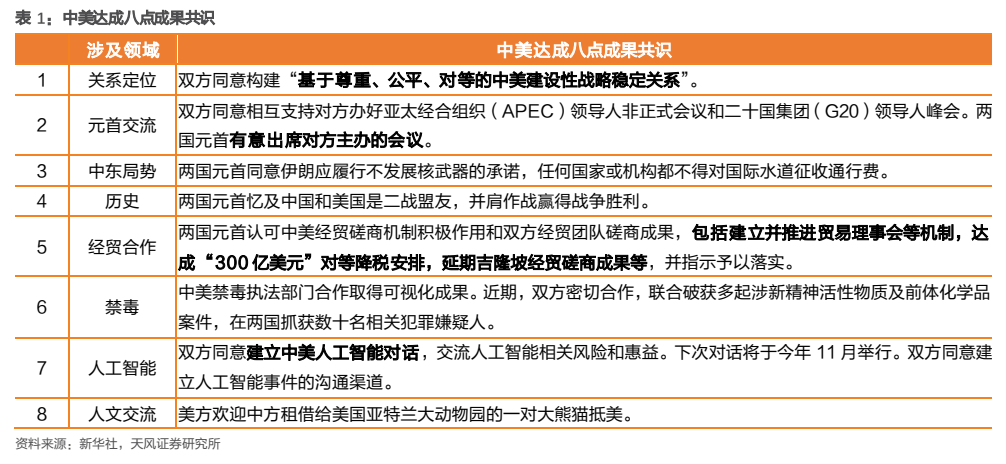
图2. 本周美国债市波动率上升
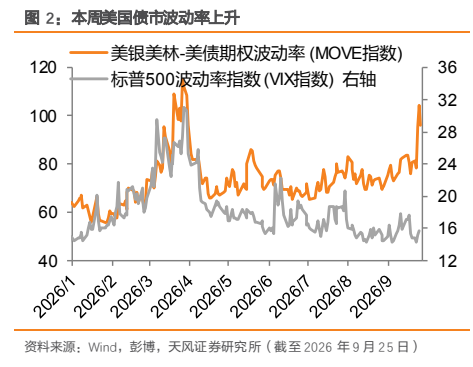
图3. 本周人民币温和贬值
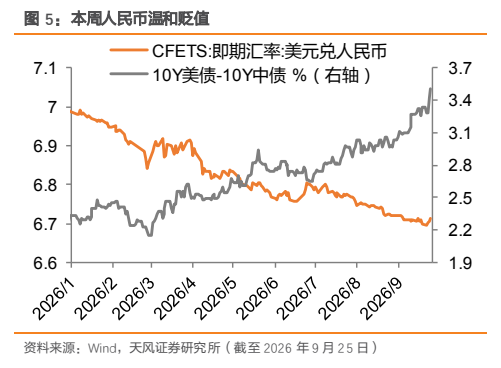
图4. 本周国际油价上涨,铜价上涨
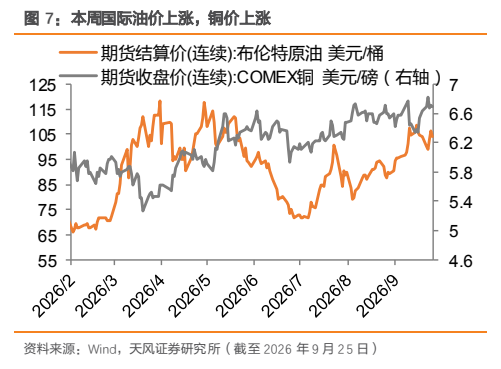
图5. 截至 9 月 25 日,市场预期年内 FOMC 再加息一次的概率为 41.6%、再加息 2 次的概率为 51%

图6. 表 4: 最近一周海外新闻跟踪(中东和俄乌地缘局势除外)
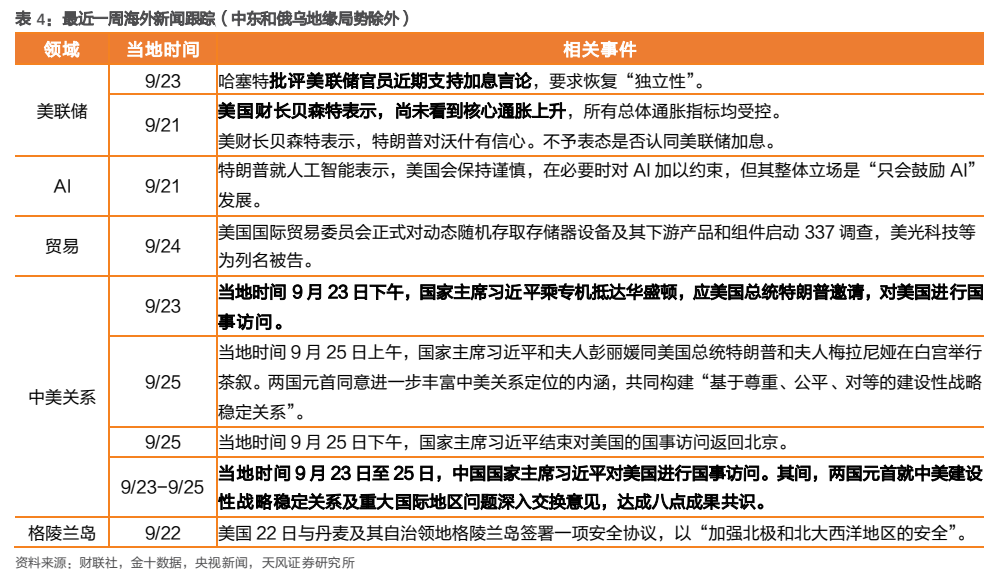
图7. 美国:当周初次申请失业金人数:季调:万人
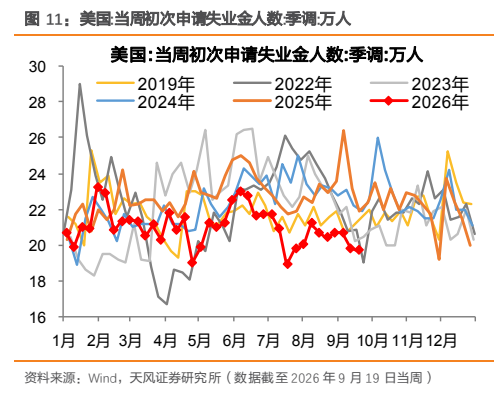
图8. 最新一周,美国红皮书零售增速下降
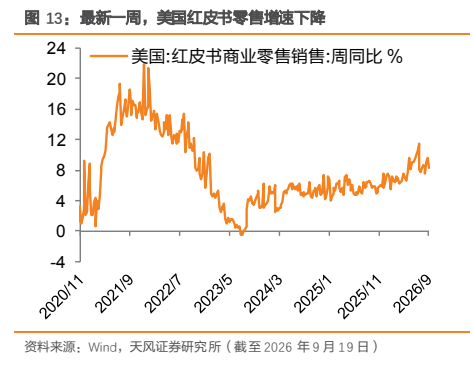
图9. 美国抵押贷款利率上升,抵押贷款申请活动下降
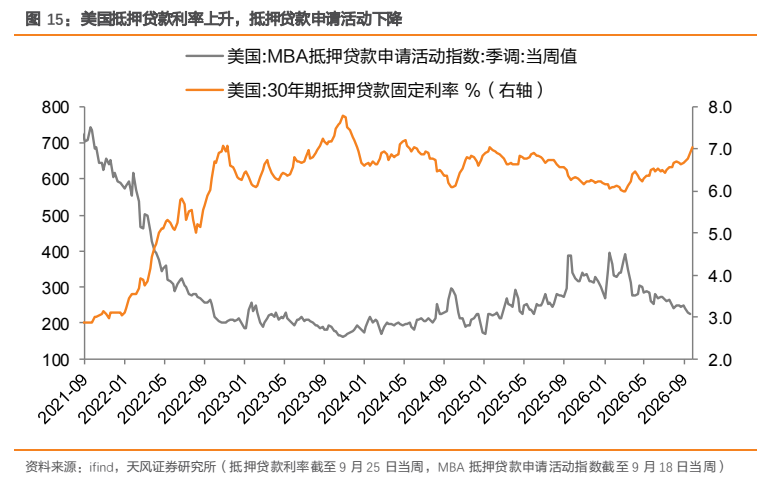
图10. 美国:产量:粗钢:当周值(万短吨)

图11. 最近一周,美国的信用利差上行(单位:%)
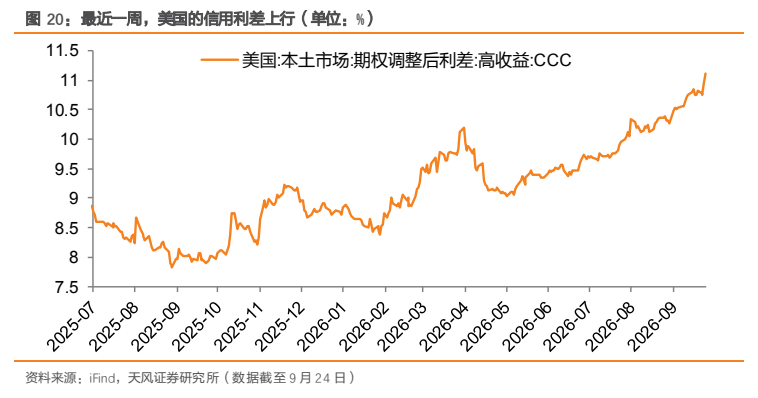
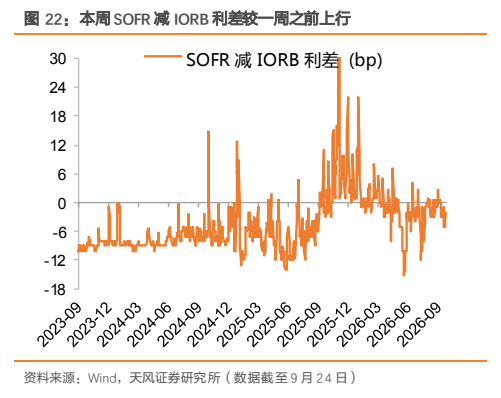
图12. 本周 SOFR 减 IORB 利差较一周之前上行