摩根大通 中国房地产:9月开发商销售依然疲软,尽管降幅收窄
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
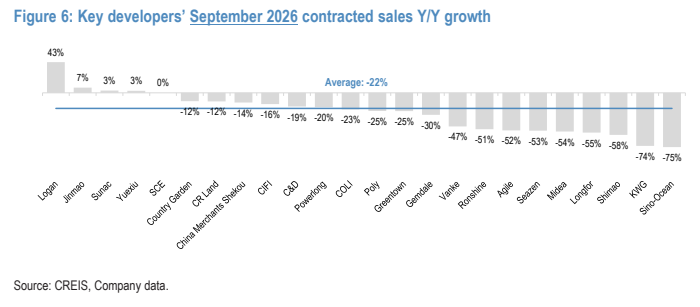
据CREIS数据,百强开发商9月合同销售额同比-11%,较8月的-17%收窄,大致符合原本<10%降幅的预测;但相对流动性危机前2018-21年均值降幅达-80%,为2021年以来最深,9月环比+13%主要只是'金九银十'的季节性因素。 SOE开发商9月同比降幅从-8%扩大至-14%,为2025年11月以来最深(剔除2月春节扰动),部分受高基数影响,金茂(+7%)与越秀(+3%)是9月仅有的两家仍正增长的SOE;年初至今保持正增长的关键开发商为华润置地(+7%)、中国海外发展(+6%)与金茂(+5%)。 9月29日宣布、10月1日生效的按揭补贴政策(上限Rmb50K)预计对销量带来边际短期提振、尤其利好低线城市,摩根大通预计10月降幅收窄至个位数%,但因补贴上限未必实质改变局面,不纳入强劲同比反弹。 年初至今百强销售同比-13%,报告预测2026全年-12%、隐含4Q26同比-9%;一级市场持续疲软下预计二手销售保持稳健、同比增速>10%(9月同比增长mid-teens%)。 受828政策影响、开发商需保留现金,4Q26拿地或放缓,报告对关键开发商FY27计入20-30%同比降幅。 首选标的维持为受828政策影响较小的KE Holdings、华润置地与华润万象生活。
主要观点
- 据CREIS,百强开发商9月合同销售额同比-11%,较8月的-17%收窄,大致符合原本<10%降幅的预测。
- 相对2018-21四年均值,9月销售降幅从-77%扩大至-80%,为2021年以来最深。
- 9月销售环比+13%主要由季节性驱动:8月是淡季,9月属于'金九银十'旺季。
- SOE开发商9月同比降幅从-8%扩大至-14%,为2025年11月以来最深(剔除2月春节扰动),部分因高基数;金茂(+7%)与越秀(+3%)是9月仅有的两家仍录得正同比增长的SOE开发商。
- 年初至今保持正增长的关键开发商为华润置地(+7%)、中国海外发展(+6%)、金茂(+5%),报告对三者维持FY26个位数同比增速预测。
- 9月29日宣布、10月1日生效的按揭补贴政策预计带来边际短期销量提振、尤其低线城市;预计10月降幅收窄至个位数%,但Rmb50K补贴上限未必实质扭转局面,故不纳入强劲同比反弹。
- 年初至今百强开发商销售同比-13%;预测2026全年同比-12%,隐含4Q26同比-9%。
- 一级市场持续疲软下,预计二手销售保持稳健,同比增速>10%(9月同比增长mid-teens%)。
- 受828政策影响、开发商需保留现金应对现金流规划变化,4Q26拿地或放缓,报告对关键开发商FY27计入20-30%同比降幅。
- 首选标的为受828政策影响较小的KE Holdings(由Daniel Chen覆盖)、华润置地与华润万象生活。
- 关键开发商9M26合同销售同比平均-14%,9月单月平均-22%。
- 估值摘要:华润置地(1109.HK)评级OW、目标价40.00港元;中国海外发展(0688.HK)OW、16.00港元;KE Holdings(2423.HK)OW、59.00港元;华润万象生活(1209.HK)OW、49.00港元;中国万科-H(2202.HK)UW、1.60港元。
论述逻辑
- CREIS月度数据(百强9月同比-11%、较8月-17%收窄,但较2018-21均值-80%为2021年以来最深)→ 判断销售绝对水平仍疲软、环比+13%只是金九银十季节性 → 9月29日宣布、10月1日生效的按揭补贴政策(上限Rmb50K)→ 预计对销量尤其低线城市带来边际短期提振、10月降幅收窄至个位数%,但补贴上限不足以推动强劲反弹 → 全年路径:YTD -13%、FY26预测-12%、隐含4Q26 -9% → 结构分化:SOE 9月-14%创2025年11月以来最深(剔除2月),9月仅金茂(+7%)、越秀(+3%)正增长,YTD仅华润置地(+7%)、中海(+6%)、金茂(+5%)为正 → 828政策令开发商保留现金、4Q26拿地放缓 → FY27关键开发商计入20-30%同比降幅 → 一级疲软但二手稳健(>10%增速)→ 因此首选受828政策影响较小的KE Holdings、华润置地、华润万象生活。
关键展望
- 预计10月百强销售同比降幅收窄至个位数%,但不预期强劲同比反弹,因Rmb50K按揭补贴上限或不足以实质改变局面。
- 全年路径预测:2026全年百强销售同比-12%,隐含4Q26同比-9%。
- 预计二手销售保持稳健、同比增速>10%。
- 828政策下4Q26拿地可能放缓,关键开发商FY27计入20-30%同比降幅。
- 对华润置地、中海、金茂维持FY26个位数同比增速预测。
推荐标的
- KE Holdings(2423.HK,贝壳):评级OW(增持),目标价59.00港元(现价44.60港元),为首选之一,理由是受828政策影响较小(该股由Daniel Chen覆盖)。
- 华润置地(China Resources Land,1109.HK):评级OW(增持),目标价40.00港元(现价30.56港元),为首选之一;年初至今销售同比+7%。
- 华润万象生活(China Resources Mixc,1209.HK):评级OW(增持),目标价49.00港元(现价38.20港元),为首选之一。
- 中国海外发展(China Overseas Land,0688.HK):评级OW(增持),目标价16.00港元(现价13.16港元);年初至今销售同比+6%,FY26按2%同比增速假设。
- 物业服务平台:保利物业(6049.HK)OW、目标价41.50港元;绿城服务(2869.HK)OW、目标价5.50港元。
- 中性(N)评级:中国金茂(0817.HK)目标价1.18港元;龙湖集团(0960.HK)5.60港元;新城发展(1030.HK)1.40港元;碧桂园服务(6098.HK)5.40港元。
- 减持(UW)评级:中国万科-H(2202.HK)目标价1.60港元;碧桂园(2007.HK)0.10港元;融创中国(1918.HK)0.30港元;世茂集团(0813.HK)0.03港元;中海物业(2669.HK)2.90港元;雅生活(3319.HK)1.50港元;融创服务(1516.HK)0.70港元。
- 未覆盖(NC,基于Bloomberg一致预期):建发国际(1908.HK)、绿城中国(3900.HK)、越秀地产(123.HK)、合景泰富(COGO,81.HK)。
关键图表
图1. 克而瑞(CREIS)百强开发商累计权益合同销售额同比增速及对比

图2. 克而瑞百强开发商月度合同销售额(2019-2025年)与2018-21年对比
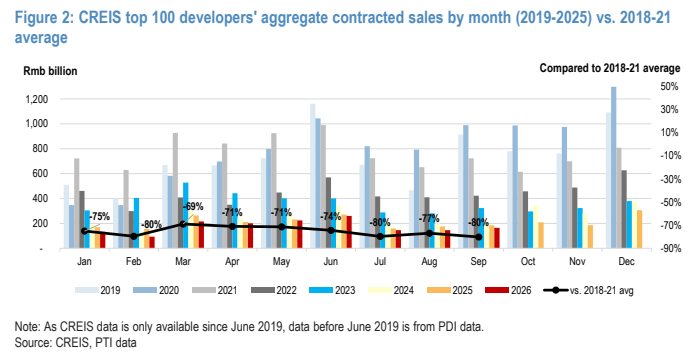
图3. 主要开发商分类型合同销售额同比增速
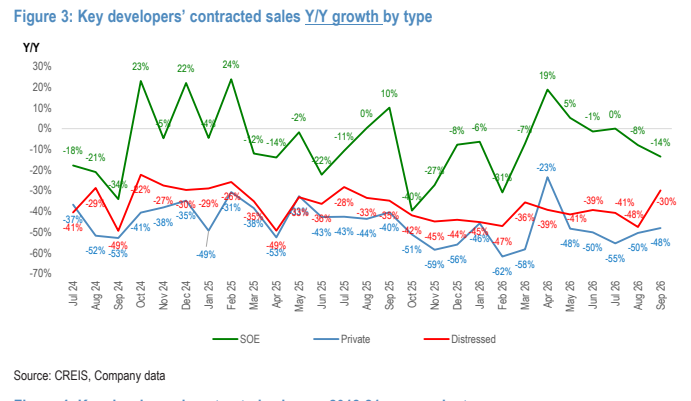
图4. 主要开发商分类型合同销售额与2018-21年均值对比

图5. 主要开发商2026年前9个月(年初至今)合同销售额同比增速
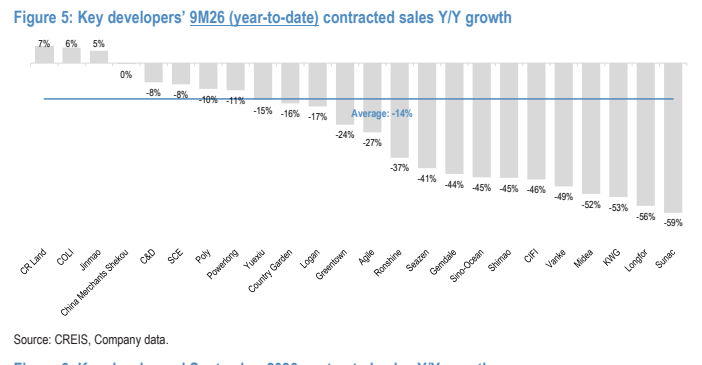
图6. 主要开发商2026年9月合同销售额同比增速