花旗 ServiceNow(NOW.N):渠道调研为年终增添乐观情绪
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗在 ServiceNow 发布 2026 年第三季度财报前提升了信心,小幅上调了下半年 cRPO 以及 2027-2028 年的业绩预测,重申“买入”(Buy)评级并将目标价从 154.00 美元上调至 170.00 美元。 渠道调研显示,尽管合作伙伴反馈好坏参半,但整体情绪边际改善,对新推出的 AI SKU 和联邦业务展现出更浓厚兴趣,第四季度续约管线也更趋乐观。 花旗第三季度 CIO 调研指出,企业削减 NOW 预算以腾挪 AI 支出的比例有所下降,同时客户计划增加 AI 支出的供应商名单中 NOW 排名略有上升。 联邦市场方面,最大合作伙伴指出在大选前赶工需求带动下实现了 20%的同比增长,虽官方采购数据显露疲态,但存在报告滞后。 花旗预计第三季度按固定汇率计的 cRPO 有约 200 个基点的超预期空间,下半年基本面增长正在筑口并轻微加速。
主要观点
- 重申买入评级并将目标价上调至 170 美元,对应 21x FY28 EV/FCF 和 41x GAAP P/E,预计总回报为 22.6%。
- 第三季度固定汇率 cRPO 存在约 200 个基点的上行空间,有望推动第三季度实现轻微的内生性再加速。
- 第三季度 CIO 调研显示,客户为腾出 AI 支出而最愿意削减开支的供应商名单中,ServiceNow 排名从 6 月的并列第 3 位改善至第 4 位。
- 合作伙伴反馈边际转好,对 AI 功能的价值阐述更具说服力,但顶级 Prime SKU 仍被认为昂贵,且 L1 级支持智能体仍处极早期阶段。
- 网络安全需求持续累积,客户更偏好单独采购 Armis 和 Veza 功能,而非打包购买更广泛的 SKU。
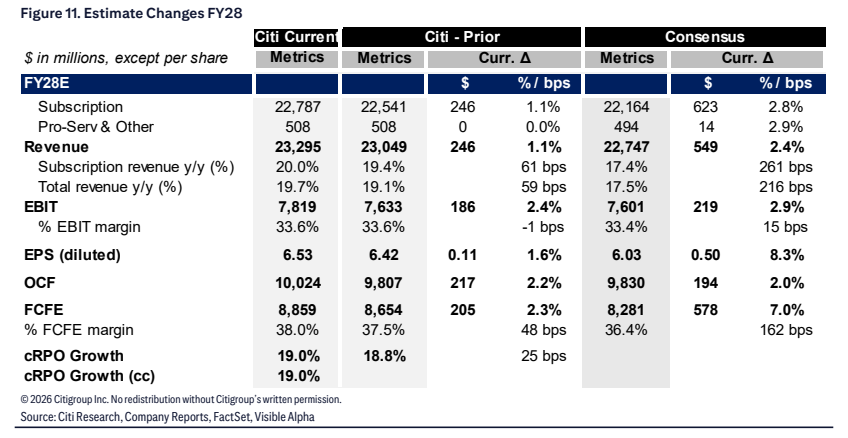
- 第三季度联邦合同数据显示合同价值同比下降 31%,但核心联邦合作伙伴反馈其 ServiceNow 业务同比增长约 20%,主因大选前抢跑关单。
- 第三季度 ServiceNow 联邦总支出约为 3.29 亿美元,环比增长约 72%,其中司法部和能源部的支出同比分别大增 277%和 258%。
- 预测 FY26 订阅收入达 157.85 亿美元(固定汇率同比增长 21.2%),EBIT 达 51.39 亿美元,稀释后 EPS 为 4.09 美元。
- 预测 FY27 订阅收入提升至 189.92 亿美元(同比增长 20.3%),EBIT 达 63.71 亿美元,稀释后 EPS 为 5.09 美元。
论述逻辑
- 渠道调研边际回暖 + CIO 调查显示 AI 支出挤压缓和 + 联邦合作伙伴反馈大选前抢单强劲(约 20% y/y) -> 增强对管理层保守指引下的业绩超预期信心(~200 bps cc cRPO 空间) -> 上调 2H cRPO 与 2027-2028 年订阅收入预测(至约 20%) -> 目标价从 154 美元调高至 170 美元并重申买入评级。
关键展望
- 第三季度业绩预计将实现超预期与上调(beat/raise),固定汇率 cRPO 预计有约 200 bps 的超预期空间。
- 第四季度 cRPO 指引预计将显示逐步放缓,以体现管理层一贯的潜在保守态度。
- 预计 FY27 与 FY28 订阅收入增速将保持在约 20%。
- 预计第四季度因部分第三季度延迟交易进入结案期、管线更为健康以及客户对 AI 抵触情绪缩小而出现改善。
推荐标的
- ServiceNow, Inc. (NOW.N) 维持买入评级,目标价从 154.00 美元上调至 170.00 美元,现价 138.61 美元,预期股价回报率 22.6%,预期股息收益率 0.0%,估值基于 21x FY28 EV/FCF 及 41x GAAP P/E。
关键图表
图1. 合作伙伴访谈要点
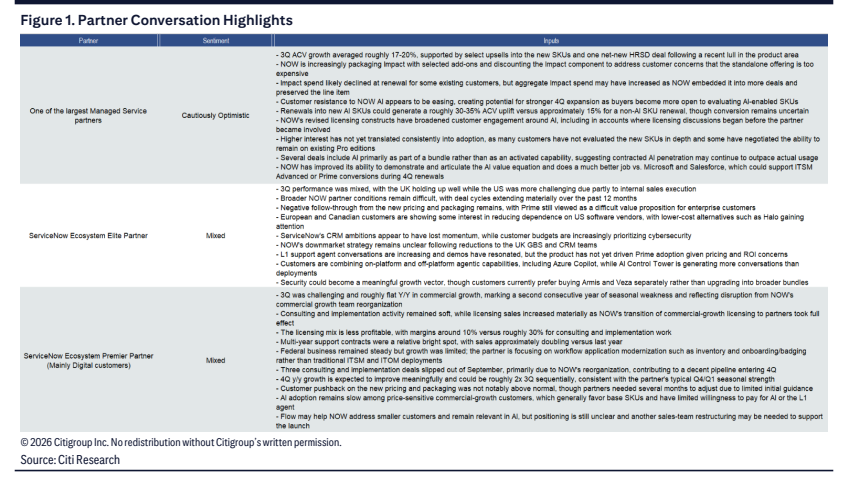
图2. 您认为贵组织会削减哪些IT供应商的支出以投资人工智能?- 326位CIO调查
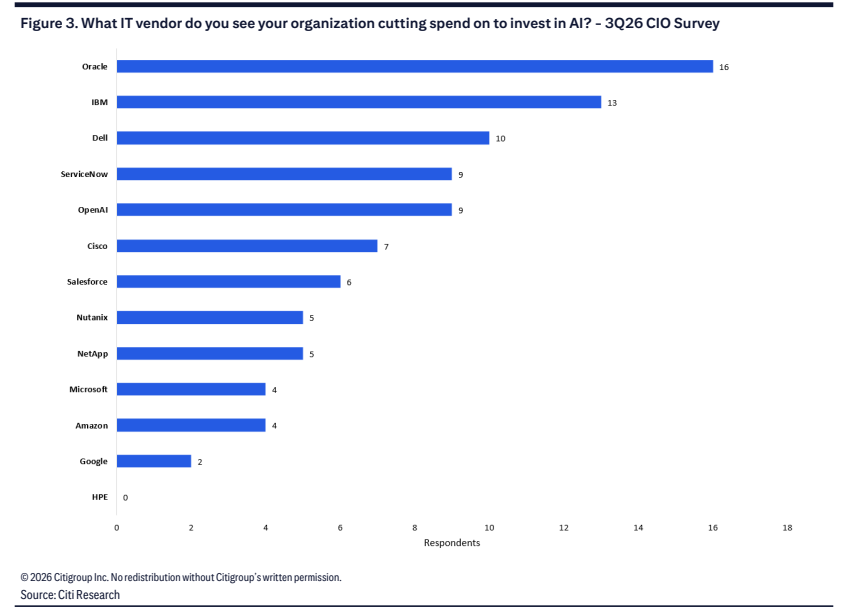
图3. ServiceNow未结职位发布数(时点数据)
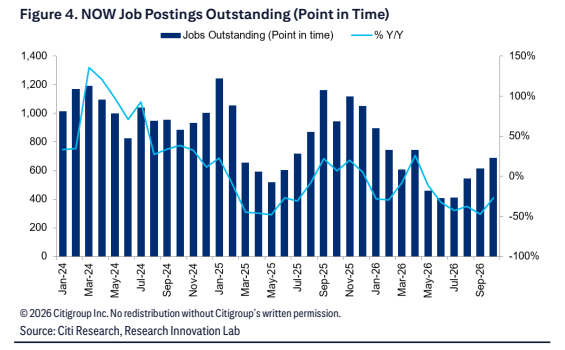
图4. ServiceNow上季度业绩趋势及第三季度业绩预期
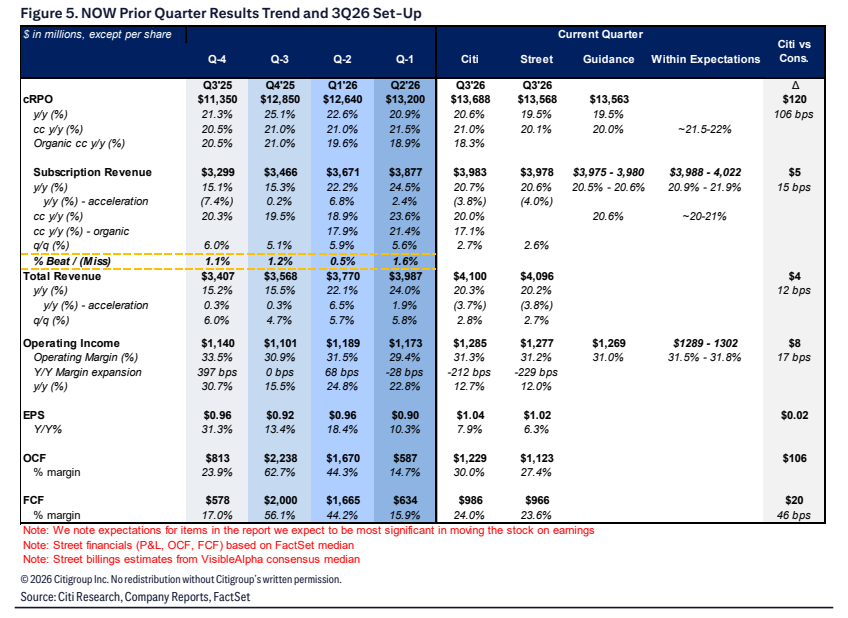
图5. ServiceNow第四季度及全年业绩预期

图6. 第三季度业绩预期调整
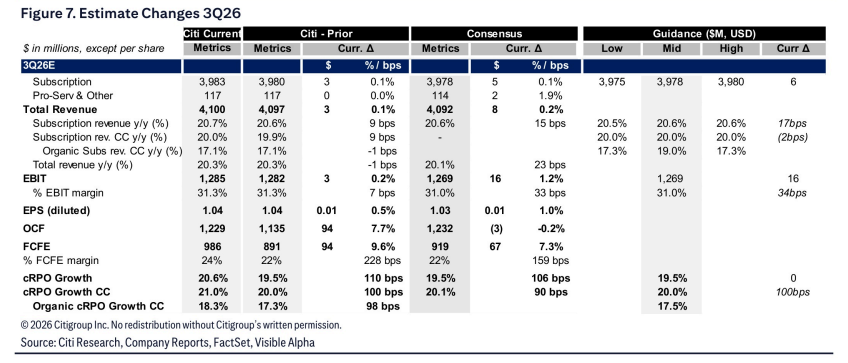
图7. 第四季度业绩预期调整
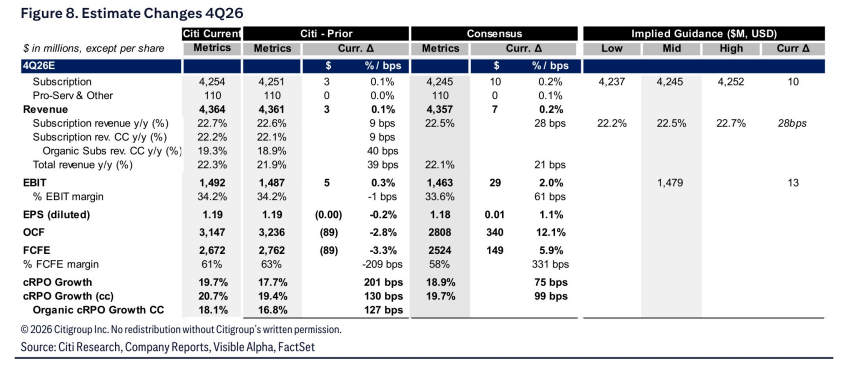
图8. 全年业绩预期调整
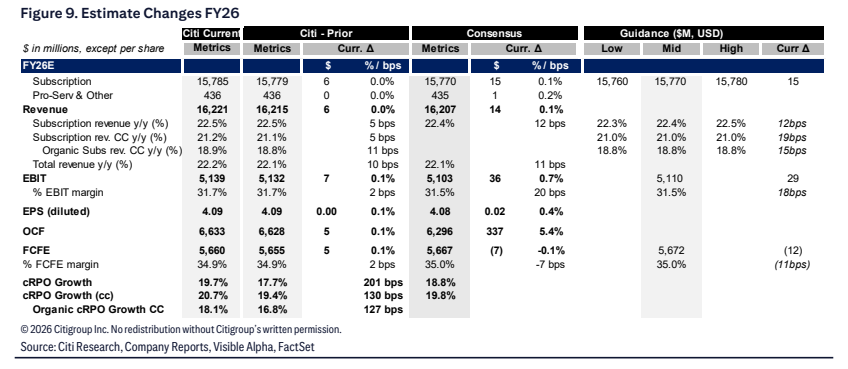
图9. 2027财年业绩预期调整
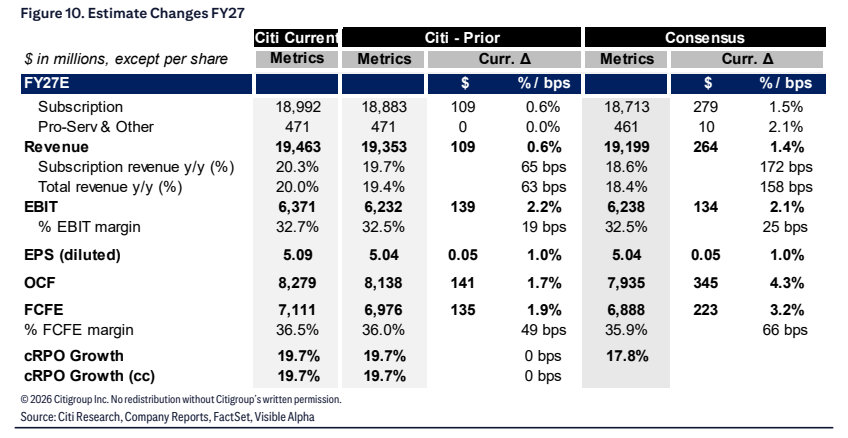
图10. 2028财年业绩预期调整