华创证券 电力设备及新能源行业海外新兴产业日报:美联储加息落地,长债收益率回落,AI资本开支持续升温
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
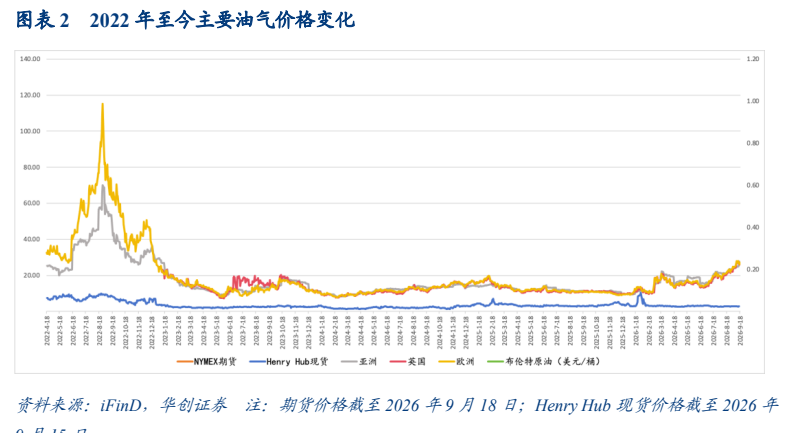
华创证券发布海外新兴产业日报,聚焦宏观利率、能源市场、AI基础设施、燃气轮机及商业航天最新动向。 宏观层面,美联储9月加息25bp落地将联邦基金利率调至3.75%—4.00%,10年期与30年期美债收益率分别回落9.1bp与7.6bp至4.934%和5.288%,同时美国签署针对俄伊的制裁法案,Brent原油报103.87美元/桶,欧亚天然气自2月底以来涨超140%而美国天然气相对平缓。 产业端,AI资本开支扩张伴随融资约束,OpenAI预计2026—2030年累计负自由现金流达2780亿美元、基础设施开支达8560亿美元,甲骨文数据中心180亿美元贷款承压且报价为面值89—91美分,Anthropic与埃森哲拟各投至少10亿美元加强AI安全。 此外,韩美正就得州约223亿美元、6.3GW燃气联合循环项目进行最后阶段磋商以拟供电AI数据中心,NASA向SpaceX追加约9.5亿美元载人合同延续至2030年。
主要观点
- 美联储加息25bp落地后长端美债收益率显著下行,10年期重新回落至5%下方。
- 美国签署针对俄伊的制裁法案,国际油气价格持续分化且欧亚天然气大涨。
- OpenAI预计2026—2030年累计负自由现金流达2780亿美元,基础设施支出高达8560亿美元。
- 甲骨文新墨西哥州AI数据中心180亿美元贷款面临分销阻力,二级报价低于面值。
- Anthropic与埃森哲建立嵌入式评估合作,五年内各投入至少10亿美元。
- 韩美就得州223亿美元、6.3GW燃气联合循环电站进行最后阶段磋商以拟配套AI负荷。
- NASA向SpaceX追加9.5亿美元空间站载人任务合同,任务总数增至17次。
论述逻辑
- 美联储加息25bp落地推动长端美债利率阶段性回落,但俄伊制裁维持能源高位运行 -> AI模型与算力基础设施资本开支持续扩张,带动庞大资金需求并引发市场对债务融资与信用状况的担忧 -> AI高能耗特征进一步驱动韩美推进6.3GW大型燃气电站配套投资,同时商业航天 NASA 订单持续落地延续行业景气度。
关键展望
- 关注美联储后续政策路径及年内是否仍将进一步加息,通胀及就业韧性可能引发利率预期波动。
- 关注地缘局势对俄伊制裁及能源运输供应链扰动,可能加剧全球油气价格大幅波动。
- 关注AI基础设施投资环境与融资推进进度,资金链受阻可能拖累产业链需求和业绩。
- 韩美得州恩西纳尔燃气电站投资条件细节仍在协商中,待最终敲定实施方案。
推荐标的
- 行业评级:推荐(维持),预期未来3-6个月内电力设备及新能源行业指数涨幅超过基准指数5%以上;未对单个公司提供具体买入或卖出评级。
关键图表
图1. 图表 1: 美股隔夜市场概览及重点板块趋势
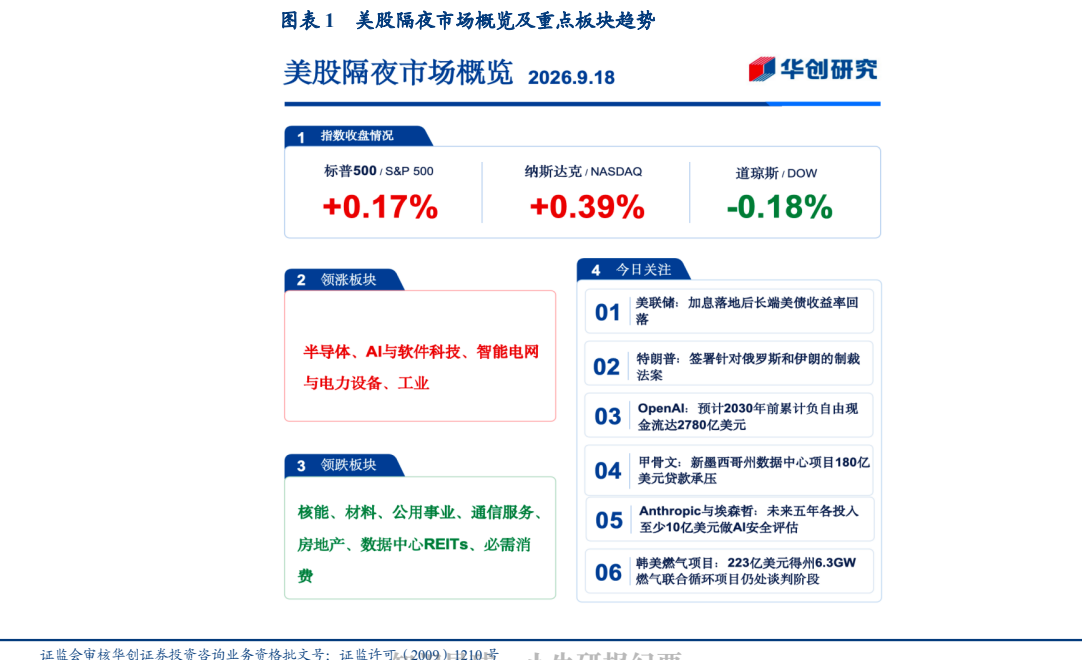
图2. Henry Hub天然气期货价格