华创证券 【每周经济观察】货币市场基金资金回流,美国股基单周转为大幅净流出——全球资金流动周报第28期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
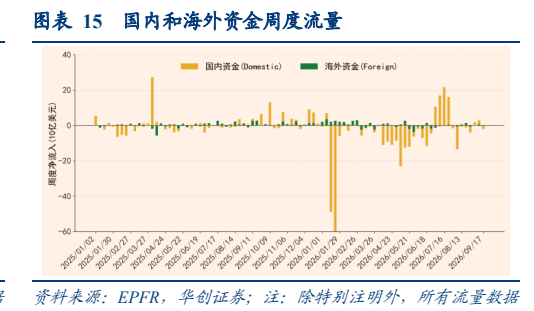
华创证券本期全球资金流动周报基于 EPFR 数据跟踪 2026 年 9 月 17 日当周(9 月 17 日~9 月 23 日)的全球基金资金流向。 当周全球股票基金由净流入 789.6 亿美元转为净流出 104.4 亿美元,分位数由 96.6% 降至 6.7%;货币市场基金由净流出 713.5 亿美元转为净流入 107.1 亿美元,全球债券基金净流入扩大至 172.5 亿美元、为连续 74 周净流入,报告判断全球长线资金的风险偏好已由极值水平回归中性。 分市场看,美国股票基金由净流入 696.2 亿美元转为净流出 192.8 亿美元(3.3% 分位数),美国债券基金净流入 112.8 亿美元、连续 73 周净流入,呈“股弱债强”再配置;欧洲股票基金净流入 59.1 亿美元、连续 12 周净流入,债券单周转为净流入 5.6 亿美元;日本股票净流入 22.0 亿美元、连续 5 周净流入,债券转为净流出 0.1 亿美元。 中国股票基金在连续两周改善后转为净流出 21.7 亿美元(35.6% 分位数),其中被动型资金净流出 20.1 亿美元、国内资金净流出 19.6 亿美元,海外资金由净流入 5.5 亿美元转为净流出 2.0 亿美元。 报告结论是本周发达市场的分化主线在于美国权益资产由集中流入转为集中流出、欧日市场承接部分外溢资金,而中国股票基金流动性回落由被动与国内资金主导,主动与海外资金流出规模有限。 风险提示为数据更新不及时、EPFR 统计口径及样本出现调整。
主要观点
- 全球股票基金单周由大幅净流入转为净流出,风险偏好明显回落:净流出 104.4 亿美元,分位数由 96.6% 降至 6.7%。
- 货币市场基金资金回流,单周由净流出 713.5 亿美元转为净流入 107.1 亿美元,分位数回升至 47.8%,避险与流动性管理属性凸显。
- 全球债券基金流入规模环比扩大至 172.5 亿美元(较上周 98.0 亿美元增加 74.5 亿美元),为连续 74 周净流入,债券资产配置吸引力边际回升。
- 报告总体判断:本周全球长线资金的风险偏好已由极值水平回归中性,资金在权益与避险资产之间的流向出现逆转。
- 美国股票基金单周转为大幅净流出 192.8 亿美元(3.3% 分位数),为 2025 年以来仅有的少数深度流出周之一。
- 美国债券基金逆势回升至净流入 112.8 亿美元,连续 73 周净流入,呈“股弱债强”的再配置特征。
- 欧洲市场股债双升:股票基金净流入扩大至 59.1 亿美元(84.4% 分位数)、连续 12 周净流入,债券基金由净流出 4.0 亿美元转为净流入 5.6 亿美元。
- 日本权益动能小幅放缓:股票基金净流入 22.0 亿美元(71.1% 分位数)、连续 5 周净流入但环比减少 1.7 亿美元,债券基金转为净流出 0.1 亿美元。
- 中国股票基金在连续两周改善后转为净流出 21.7 亿美元(35.6% 分位数),较上周净流入 33.8 亿美元环比减少 55.5 亿美元。
- 中国资金结构上被动与国内资金同步走弱:被动型资金由前期主要驱动力转为流出方,净流出 20.1 亿美元;国内资金净流出 19.6 亿美元;主动型资金连续 5 周净流出但规模降至 1.5 亿美元。
- 海外资金由净流入 5.5 亿美元转为净流出 2.0 亿美元,外资的阶段性回暖未能延续。
- 数据口径为 EPFR 公募基金及 ETF、以美元计价;报告提示数据更新不及时、EPFR 统计口径及样本调整的风险。
论述逻辑
- EPFR 周度流量数据(9 月 17 日~9 月 23 日)→ 全球股票基金由净流入 789.6 亿美元转为净流出 104.4 亿美元,货币市场基金由净流出 713.5 亿美元转为净流入 107.1 亿美元,债券基金流入扩大至 172.5 亿美元 → 资金在权益与避险资产间流向逆转,全球长线资金风险偏好由极值回归中性 → 拆分国别:美国股票由净流入 696.2 亿美元转为净流出 192.8 亿美元、债券连续 73 周净流入,呈“股弱债强”;欧洲股债双升、日本股票连续 5 周净流入 → 得出“美国权益由集中流入转为集中流出,欧日市场承接部分外溢资金”的分化主线 → 再看中国:总量转为净流出 21.7 亿美元,被动(-20.1 亿美元)与国内(-19.6 亿美元)资金同步走弱,海外资金转为小幅净流出(-2.0 亿美元)→ 结论:中国股票基金流动性回落由被动与国内资金主导,主动与海外资金虽同为净流出但规模有限。
关键展望
- 报告为周度资金流量跟踪,未给出对未来资金流向的量化预测、目标价或时间窗口。
- 报告提示的风险点为数据更新不及时、EPFR 统计口径及样本出现调整。
- 趋势层面,报告指出债券资产配置吸引力边际回升、全球长线资金风险偏好回归中性,可作为后续周度验证方向。
推荐标的
- 报告未明确给出推荐标的,全文未涉及个股、评级或目标价。
关键图表
图1. 表 12025: 年以来大类资产周度资金流向堆积图
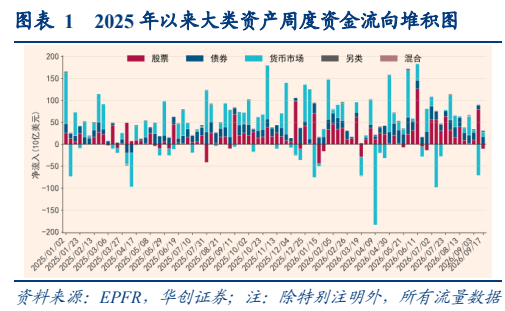
图2. 表 22025: 年以来大类资产周度资金流向折线图
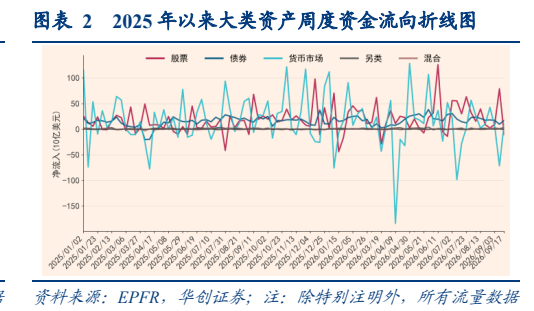
图3. 表 4: 美国股票基金周度资金流量
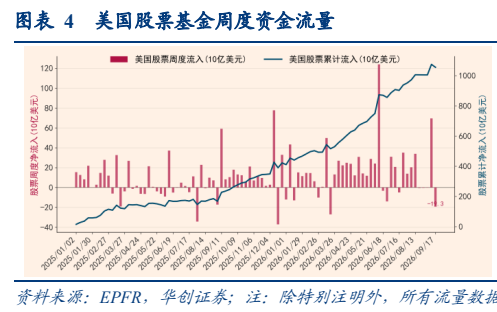
图4. 表 5: 美国债券基金周度资金流量
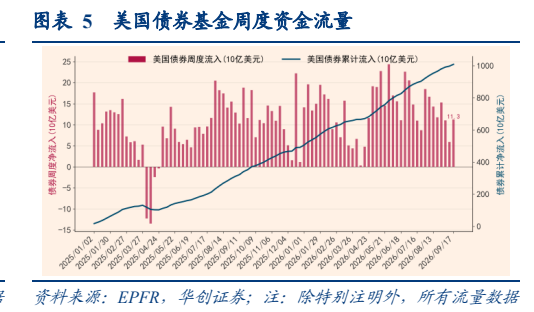
图6. 表 7: 欧洲股票基金周度资金流量
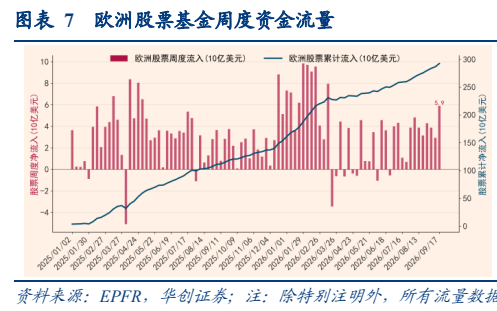
图8. 表 10: 日本股票基金周度资金流量

图9. 表 11: 日本债券基金周度资金流量
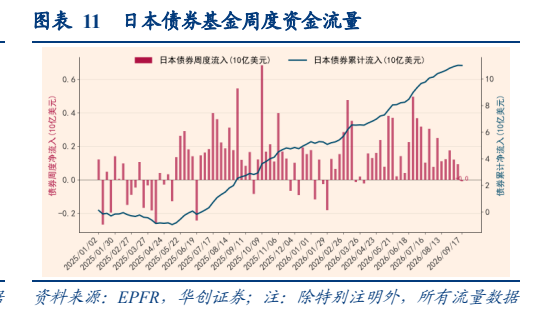
图11. 表 14: 主动和被动资金周度流量
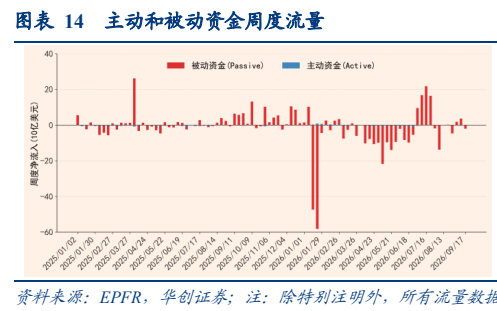
图12. 表 15: 国内和海外资金周度流量