天风证券 兴通股份 603209 化学品航运高景气盈利有望上行
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
天风证券维持兴通股份“买入”评级,当前价格15.18元。 2026H1公司营业收入、归母净利润分别同比增长29.36%、57.99%,境外收入和毛利润分别同比增长68%、91%,境外业务毛利润占比提升至46%。 2026年年初以来中国液体化学品内贸运价上涨18%,东亚化学品船运价上涨17%;中东原油出口受限使亚洲部分化工原料供应趋紧,进口需求转为国内沿海调拨,叠加国际油运高景气吸引摇摆运力回归、收紧化学品运输有效供给,报告预计内外贸化学品运价有望上涨。 运量方面,2026H1公司散装液体危险货物运量同比增长3.64%,其中液体化学品运量增长6.32%;7月以来中国原油进口量、加工量、主营炼厂产能利用率提升,有望推动内贸运量回升。 运力端,2022-25年公司运力CAGR达25%,截至2026年6月末在营40艘、50.68万载重吨,在建13艘、21.97万载重吨,未来外贸化学品船舶运力占比有望超50%。 报告调整2026-27年预测归母净利润至4.29、4.12亿元(原预测4.82、5.29亿元),引入2028年预测5.04亿元,对应2026E市盈率11.49倍。
主要观点
- 2026H1公司营业收入、归母净利润分别同比增长29.36%、57.99%,境外收入和毛利润分别同比增长68%、91%,境外业务毛利润占比提升至46%。
- 2026年年初以来中国液体化学品内贸运价上涨18%,东亚化学品船运价上涨17%,内外贸化学品运价有望上涨。
- 中东原油出口受限令亚洲部分化工原料供应趋紧,进口需求转为国内沿海调拨、部分出口货种集港需求增加,有望推动内贸化学品运价上涨;美国依托原料成本优势、中国凭借能源保供体系和库存优势,化工品出口量逆势增长。
- 国际原油、成品油航运高景气吸引摇摆运力回归,收紧化学品运输市场有效供给,报告预计外贸化学品运价或继续上涨。
- 2026H1公司散装液体危险货物运量同比增长3.64%,其中液体化学品运量同比增长6.32%。
- 中东地缘冲突导致2026年6月中国原油进口量和加工量较3月分别下降40%、17%,拖累2026年内贸化学品、成品油运量;7月以来进口量、加工量、主营炼厂产能利用率提升,有望推动内贸运量提升。
- 全球原油及化学品库存处于相对低位,若霍尔木兹海峡通航有望带来化学品补库需求;地缘事件扰动叠加炼化产能布局调整推动贸易流向重塑,全球化学品航运高景气有望延续。
- 2022-25年公司运力CAGR达25%;截至2026年6月末在营散装液体危险货物船舶40艘、运力50.68万载重吨,其中外贸船舶11艘、运力17.46万载重吨;在建船舶13艘、运力21.97万载重吨,其中外贸化学品船舶12艘、20.92万载重吨。
- 境外业务是公司业绩增长的核心引擎,未来外贸化学品船舶运力占比有望超50%。
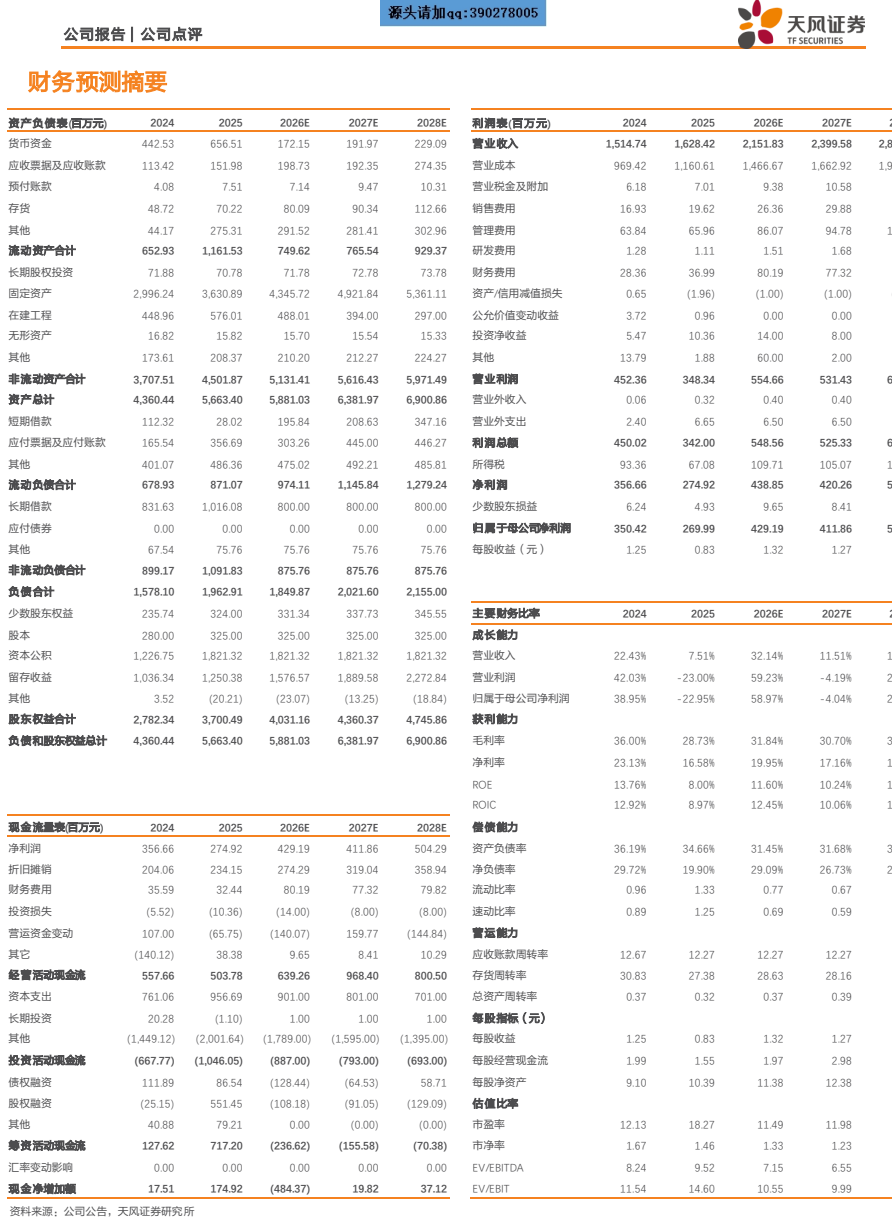
- 考虑2025年内外贸化学品运价下降及2026H1出售老旧船舶实现资产处置收益,报告调整2026-27年预测归母净利润至4.29、4.12亿元(原预测4.82、5.29亿元),引入2028年预测5.04亿元,维持“买入”评级。
- 财务预测显示2026E营业收入2,151.83百万元、同比增长32.14%,EPS 1.32元/股,市盈率11.49倍,EV/EBITDA 7.15倍。
- 风险提示:化工品产量下降、国内化学品出口不及预期、运价不及预期、运力投放不及预期、危化品运输出现安全事故、燃油价格大幅上涨。
论述逻辑
- 中东原油出口受限 → 亚洲部分化工原料供应趋紧,进口需求转为国内沿海调拨、出口货种集港需求增加,叠加2026年初以来内贸运价已涨18%、东亚运价涨17% → 内贸化学品运价有望上涨;美国原料成本优势与中国能源保供及库存优势推动化工品出口逆势增长,油运高景气吸引摇摆运力回归、收紧化学品有效供给 → 外贸化学品运价或继续上涨;中国原油进口量和加工量2026年6月较3月下降40%、17%拖累上半年运量,但7月以来进口量、加工量、主营炼厂产能利用率回升 → 内贸化学品和成品油运量有望提升;全球库存低位、若霍尔木兹海峡通航带来补库需求,地缘扰动叠加炼化布局调整推动贸易流向重塑 → 化学品航运高景气有望延续;公司运力2022-25年CAGR 25%、在建13艘中12艘为外贸化学品船、境外毛利占比已达46% → 外贸运力占比有望超50%、盈利上行 → 调整2026-27年归母净利润预测至4.29、4.12亿元并引入2028年5.04亿元,维持“买入”评级。
关键展望
- 7月以来中国原油进口量、加工量、主营炼厂产能利用率提升,有望推动内贸化学品和成品油运量提升。
- 若未来霍尔木兹海峡通航,全球相对低位的原油及化学品库存有望带来化学品补库需求。
- 报告预计外贸化学品运价或继续上涨,全球化学品航运高景气有望延续。
- 未来外贸化学品船舶运力占比有望超50%。
- 2026、2027、2028年预测归母净利润分别为4.29、4.12、5.04亿元;需跟踪的风险包括化工品产量下降、出口/运价/运力投放不及预期、危化品安全事故、燃油价格大幅上涨。
推荐标的
- 兴通股份(603209):6个月评级“买入”(维持评级),当前价格15.18元;调整2026-27年预测归母净利润至4.29、4.12亿元,引入2028年预测5.04亿元,2026E市盈率11.49倍。理由:内外贸化学品运价有望上涨、运量有望提升,运力扩张和结构优化推动成长。
关键图表
图1. 公司 报告 | 公司 点 评 3?