华福证券 9月美国非农就业数据点评怎么看待非农的大幅走弱?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华福证券宏观团队点评9月美国非农数据,认为单月大幅走弱不代表就业趋势转向。 9月非农新增就业降至2.9万人,大幅不及市场预期的9万人,7月、8月前值合计下修6万人;但2026年1-9月累计新增就业61.2万人,仍高于去年同期23.2万人,劳动力需求呈底部企稳特征。 结构上,政府就业环比减少1.7万人为最大拖累,信息业再收缩1万人、金融业续降0.7万人,AI人力替代约束下科技、金融用工收缩趋势尚未逆转;同时就业人口增加40.6万人、劳动参与率升至61.8%,供给回升推高失业率至4.2%。 9月平均时薪环比仅0.1%、同比降至3.0%创2020年疫情以来新低,工资通胀压力显著缓解,而居民储蓄率2026年8月已降至4.1%,放大后续私人消费走弱风险。 数据落地后,市场对10月维持利率不变的概率由62.4%上行至83.9%,12月前加息概率由89.5%回落至73.6%。 报告认为现阶段就业数据很难成为影响美联储货币政策的核心变量,政策重心仍在中长期通胀风险:若9月通胀数据不及预期,2年期美债利率或阶段性回落,但长端利率在期限溢价主导下仍难以明显下行。
主要观点
- 9月新增非农2.9万人、大幅不及预期的9万人,但1-9月累计新增61.2万人高于去年同期23.2万人,报告判断单月走弱不代表就业趋势转向,美国劳动力需求呈底部企稳特征。
- 数据修正放大单月波动:7月前值由2.1万人下修至-1万人,8月自16.3万人下修至13.3万人,两个月累计下修6万人。
- 私人部门就业9月新增4.6万人、近三月均值5.4万人、前值4.8万人,连续两月底部回升;数据落地后美元指数高位回落、美债收益率全线下行、美股期货走强。
- 分行业看,教育保健业新增2万人仍是核心支柱,政府就业环比减少1.7万人为最大拖累,信息业再收缩1万人、金融业续降0.7万人;AI产业化人力替代约束下,科技、金融用工收缩大趋势尚未逆转。
- 信息产业自2024年初就业高点累计流失22.4万人,金融业较2025年5月高点累计缩减12.9万人;政府就业近月波动大(7-8月分别新增-3.8万和4.4万人),对比2025年累计裁员28.7万人、今年1-9月仅缩减4万人,对非农的负向拖累已显著缓和。
- 劳动力供给明显回升:就业人口增加40.6万人、失业人口上升7.8万人,失业率实际读数由4.14%升至4.18%(公布值4.2%);主动离职减少17.3万人,重返和新进入就业市场者分别增加15.2万和11.6万人,反映跳槽意愿降温、更多人出来找工作。
- 劳动参与率升至61.8%、高于预期的61.6%,就业率上行0.1个百分点至59.2%;青年群体持续回归是主因(16-19岁反弹1.3个百分点至37%、20-24岁升0.6个百分点至71.5%),55岁及以上降至36.9%延续长期下行。
- 8月JOLTS职位空缺降至707.9万人(前值733.5万人)、职位空缺率降至4.3%(前值4.4%),劳动力供需缺口重新降至4.8万人,市场呈供给回暖、需求边际下滑的相对均衡格局。
- 9月平均时薪环比仅0.1%、不及预期0.3%,同比降至3.0%续创2020年疫情以来新低,工资通胀压力显著缓解;叠加长端利率抬升借贷成本,居民储蓄率2026年8月降至4.1%(2022年12月以来新低),放大后续私人消费走弱风险。
- 行业薪资明显分化:公用事业同比5.95%居首,批发业2.51%、教育医疗服务业2.1%垫底;公用事业同比回落0.77个百分点为全行业最大降幅,金融业、制造业分别下行0.52、0.29个百分点,休闲酒店、教育医疗分别反弹0.25、0.31个百分点。
- 8月实际时薪同比跌幅扩大至-0.3%(前值-0.1%)、环比回落0.1%重回负增长,因PCE同比维持3.4%高于名义时薪3.1%;居民实际购买力受挤压,私人消费或持续承压,经济内部K型分化可能加剧,且8月以来国际油价再度上行、通胀存在反弹风险。
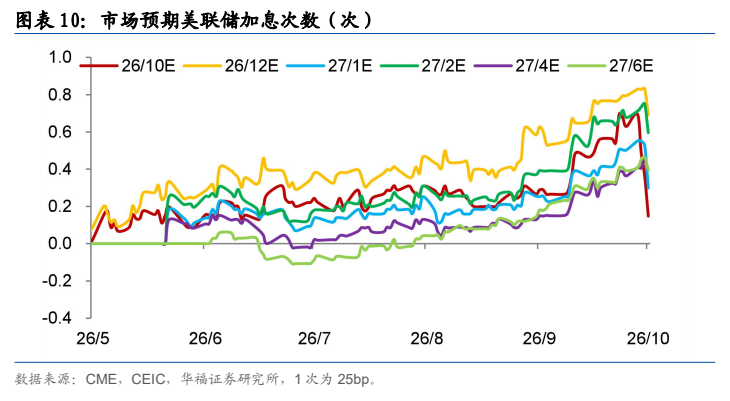
- 数据落地后加息预期显著降温:10月维持利率不变概率由62.4%升至83.9%、12月前加息概率由89.5%回落至73.6%,2年期美债收益率一度下行超10bp;报告认为就业数据现阶段难成美联储货币政策核心变量,政策重心仍在中长期通胀风险。
论述逻辑
- 9月非农新增2.9万人远低于预期的9万人、7-8月前值累计下修6万人 → 但1-9月累计新增61.2万人仍高于去年同期23.2万人,报告判断劳动力需求底部企稳而非趋势转向 → 拖累集中在政府(环比-1.7万人)及受AI人力替代的信息业(自2024年初累计流失22.4万人)、金融业(较高点缩减12.9万人)→ 同时就业人口增加40.6万人、劳动参与率升至61.8%,供给回升推高失业率至4.2% → 时薪同比降至3.0%创2020年疫情以来新低,工资通胀压力显著缓解 → 市场将10月维持利率不变概率上调至83.9%、12月前加息概率降至73.6% → 报告结论:就业数据现阶段难成货币政策核心变量,政策重心在中长期通胀风险,若9月通胀不及预期可交易加息预期缓和、2年期美债利率阶段性回落,长端在期限溢价主导下仍难明显下行。
关键展望
- 9月通胀数据是下一个验证点:若不及预期,市场存在交易美联储加息预期缓和的空间,或将带动2年期美债利率阶段性回落。
- 长端利率判断:受债券供需格局恶化制约,在期限溢价主导下长端美债利率仍难以出现明显下行。
- 通胀反弹风险:8月以来国际油价再度上行,美国通胀存在反弹风险,即便名义薪资增速底部企稳,居民实际购买力仍将受到挤压。
- 风险提示:美国通胀上行超预期、美联储货币紧缩超预期、美国经济下行超预期。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 图表 1: 美国新增非农就业(万人)
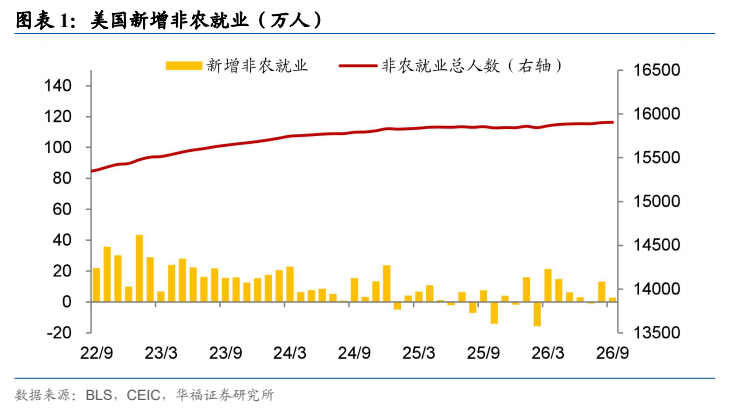
图2. 图表 2: 美国各行业新增非农就业人数(万人)
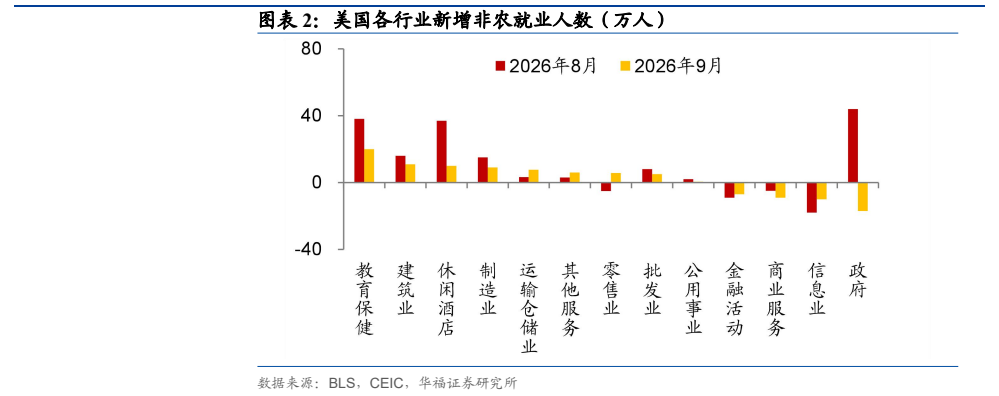
图3. 图表 3: 美国失业率和劳动参与率(%)
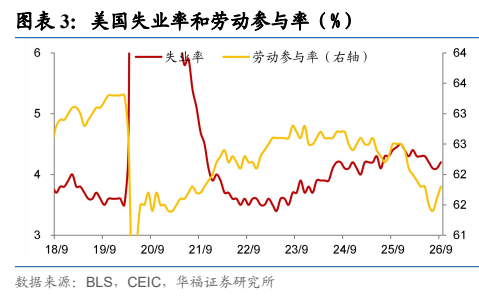
图4. 图表 4: 分年龄段劳动参与率(%)
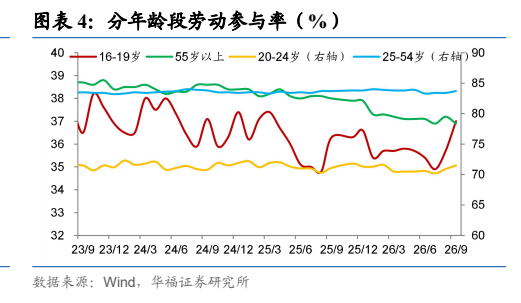
图5. 图表 5: 美国职位空缺数
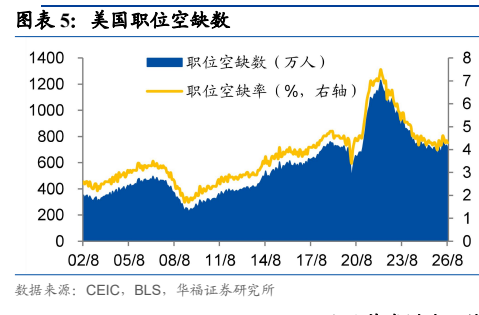
图6. 图表 6: 美国劳动力供需缺口
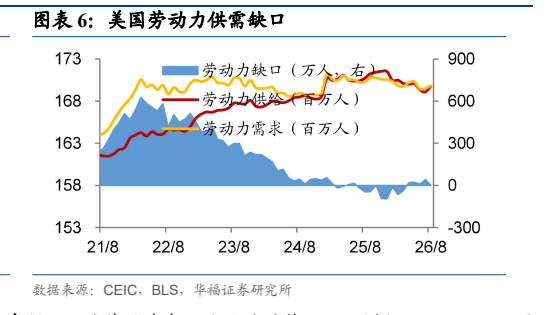
图7. 图表 7: 非农就业平均时薪环比和同比增速(%)
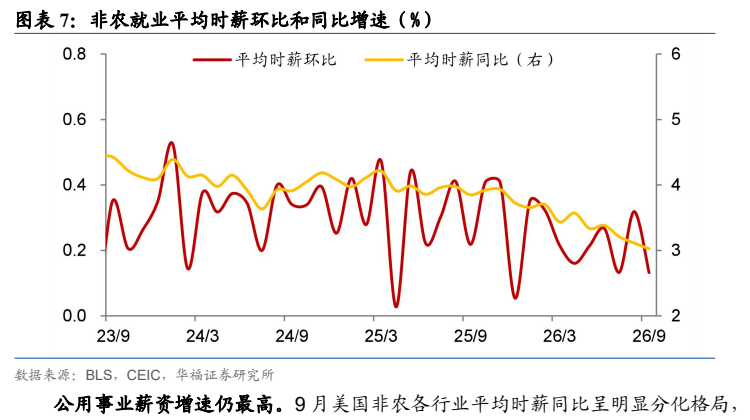
图8. 图表 8: 美国各行业平均时薪同比增速(%)
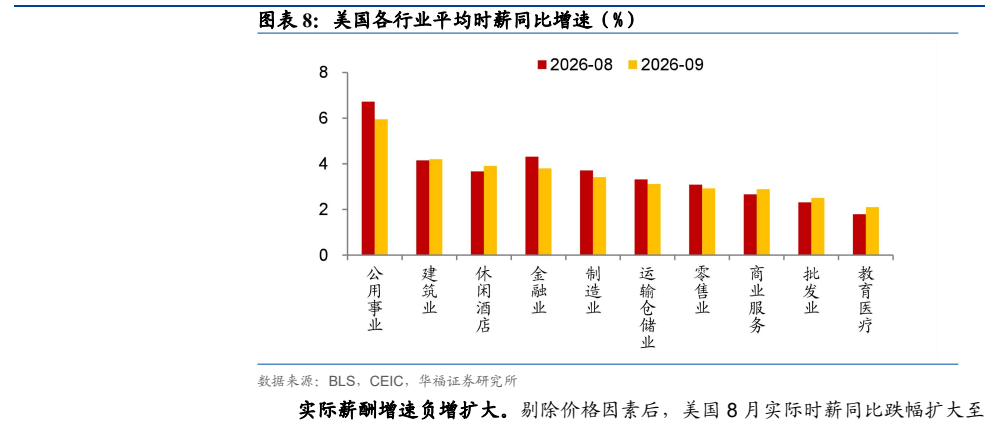
图9. 图表 9: 美国实际时薪同比增速(%)
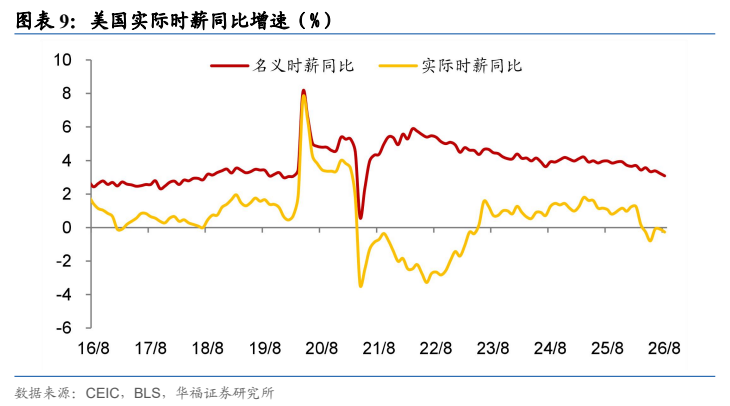
图10. 图表 10: 市场预期美联储加息次数(次)