中金公司 海外政府债务制约及利息负担对中国政府类债券供给的影响及展望
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了欧美主要经济体国债利率上行背后的通胀、债务可持续性及AI相关债务挤出效应,并探讨其对中国财政政策的借鉴意义。 报告指出,今年中国广义财政力度边际减弱,全年政府债券净供给与去年基本持平。 展望2027年,受五年规划初期财政政策稳健及化债额度减少影响,政府债券新增限额及净增量可能较2026年明显回落。 在货币政策放松力度大于财政政策的背景下,国内利率仍处于下行趋势,报告继续看好四季度及明年债券市场,并推荐30年国债。
主要观点
- 欧美主要经济体国债利率显著抬升,受通胀、债务负担及AI债务挤出效应驱动。
- 今年中国广义财政力度边际减弱,广义赤字率低于去年。
- 预计四季度政府债券净供给约3.5万亿元,低于三季度的3.8万亿元。
- 2027年政府债券净增量可能较2026年明显回落1.0万亿元以上。
- 中国政府债务具有坚实的资产基础,但疫后债务规模抬升需关注可持续性。
- 货币政策放松力度预计大于财政政策,有利于债券利率进一步下降。
论述逻辑
- 海外高利率环境与债务可持续性担忧(通胀、利息负担、AI挤出)→ 中国政府债务扩张空间虽存但需谨慎对待可持续性 → 今年财政力度边际减弱且进度偏慢 → 五年规划初期财政政策通常稳健且化债额度减少 → 预计明年政府债券供给不增反降 → 货币政策放松力度大于财政 → 供需关系利好债市 → 利率下行趋势延续。
关键展望
- 2027年预算内赤字率预计在4.0~4.3%。
- 2027年政府债券新增限额预估在11.9~12.5万亿元。
- 国内利率仍处于下行趋势,看好四季度及明年债市。
推荐标的
- 推荐30年国债。
关键图表
图1. 主要经济体 10Y 国债收益率 海外政府债务制约及利息负担对中国政

图2. 主要经济体一般政府债(上)及

图3. 主要经济体政府净利息支出占财政收入比重
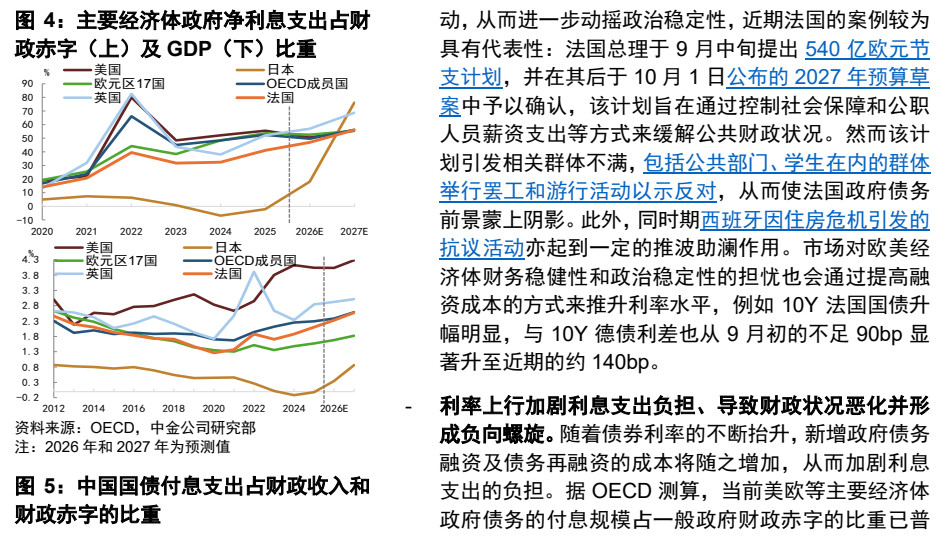
图4. 今年广义赤字率低于去年

图5. 今年一般国债发行或用不完额度 的约 5.7%上行至 2025 年的 7.6%。国债付息支出占
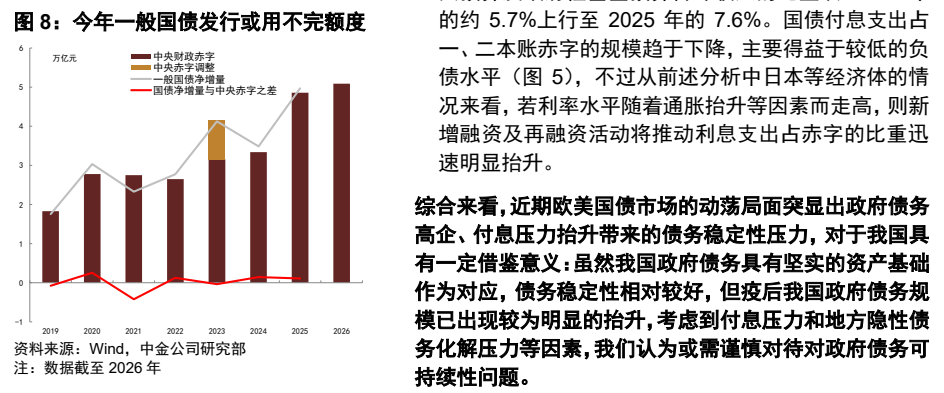
图6. 地方债净增量可能低于限额

图7. 四季度政府债券供给节奏估计 济持续走弱,传统经济拖累整体经济增长偏弱,不过 AI 相
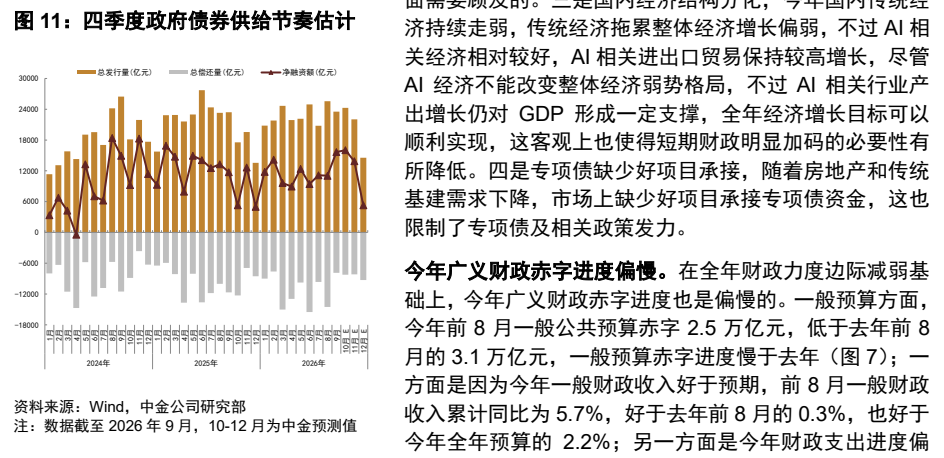
图8. 2027 年预算内赤字规模测算 季度地方债来看,综合考虑今年一般地方债额度 8000 亿
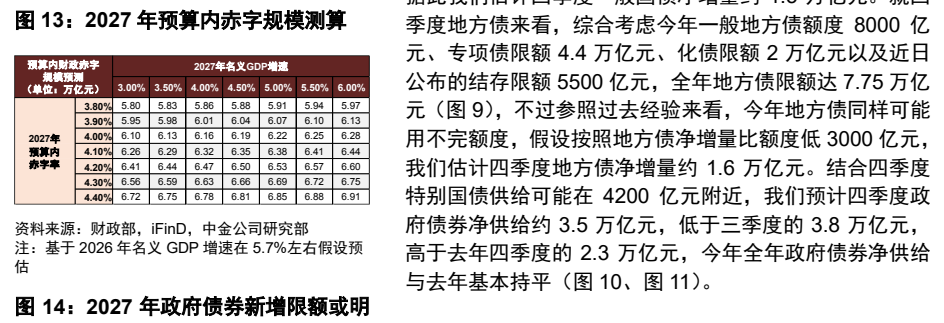
图10. 近年来地方政府债务结存限额明 除此之外,2024 年我国一次性大规模抬升地方债务限额 6
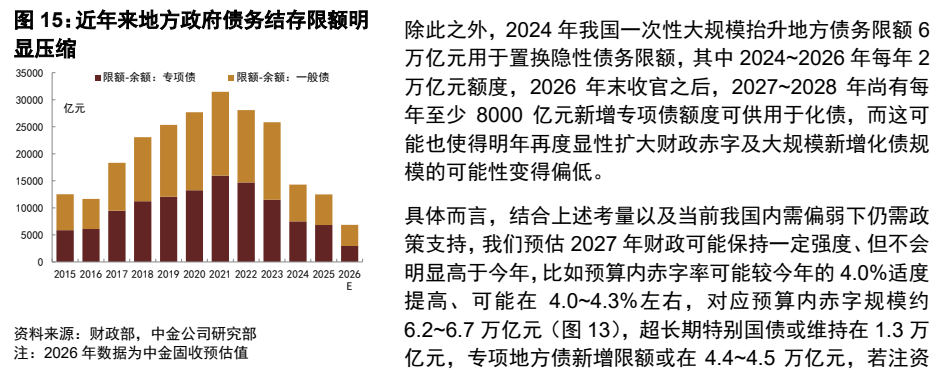
图11. 政府债券余额增速回落、利率下 特别国债不再发行,那么我们初步估算 2027 年政府债券
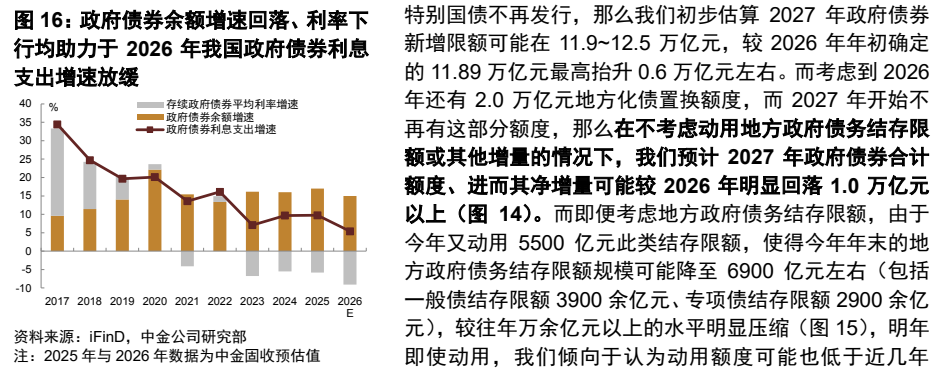
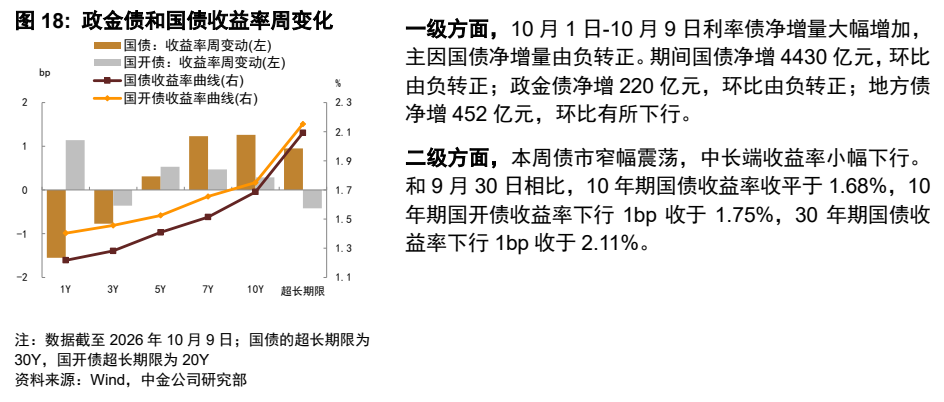
图12. 政金债和国债收益率周变化