纺织服饰行业品牌出海系列:SHEIN的竞争力、机遇与定价探讨20260816
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
SHEIN自2012年创立以来,已发展成为全球头部跨境快时尚电商平台,2025年GMV达418.47亿美元,活跃买家数达2.73亿。 公司经历自营独立站向平台化转型,3P平台收入占比由2023年的2.7%提升至2025年的11.3%,并在2026年一季度进一步升至14.3%。 财务方面,2025年SHEIN实现净利润17.07亿美元,净利率为4.1%,毛利率在品类结构优化带动下提升至67.9%。 虽然2025年至2026年一季度受竞争与去年前期高基数影响,美区GMV出现短期承压,但欧洲及其他新兴市场维持韧性增长。 针对SHEIN的定价讨论,报告指出若按传统快时尚龙头估值,传统白牌快时尚龙头估值对应PE倍数无法从文本确认,但SHEIN的高增长与平台化溢价有望使其估值锚向Inditex靠拢并给予一定溢价;若按海外电商龙头定价则参考25X-40X的PE区间(其中电商业务估值对应约15X左右PE);若参考中概拼多多/Temu估值锚则在10X左右。 未来公司核心驱动来自品类由服饰向全品类扩充、成熟市场渗透深化以及新兴区域增量开拓。
主要观点
- SHEIN规模已达全球快时尚前列,2025年GMV突破418亿美元,活跃买家数达2.73亿。
- 商业模式向平台化转型加速,3P第三方平台收入贡献持续攀升。
- 股权结构高度集中,创始人许仰天为第一大股东兼实际控制人。
- 2025年毛利率逆势提升至67.9%,净利率保持在4.1%的稳健水平。
- 相较于传统快时尚Zara和H&M,SHEIN凭借“小单快反”柔性供应链具备极致性价比与周转优势。
- 美区受关税政策预期及竞争扰动短期承压,欧洲与拉美等其他新兴市场成为增长主力。
- 海外各区域电商渗透率仍有较大提升空间,SHEIN持续推进本土化运营与仓储建设。
- 估值锚定存在多种逻辑分歧,跨越快时尚品牌与电商平台的混合属性。
论述逻辑
- 梳理SHEIN创立与成长史,确认其从跨境快时尚独立站向综合型平台跨越的发展轨迹。
- 深入剖析其“小单快反”数字化供应链体系,论证其在SKU丰富度、周转效率与成本控制上的护城河。
- 拆解区域GMV结构与竞对格局,分析Temu冲击下的MAU波动以及美国取消微额免税政策对增长预期的影响。
- 对比传统服饰龙头与主流跨境电商平台的盈利模式与市盈率倍数,综合推导SHEIN的合理估值中枢与投资逻辑。
关键展望
- 品类拓展与Xcelerator计划推进是提升平台GMV上限与客单价的关键驱动。
- 美国对800美元以下小额包裹免税(de minimis)政策的调整风险仍需持续跟踪。
- Temu、TikTok Shop等平台的低价出海竞争带来流量与获客成本上升的不确定性。
推荐标的
- 报告未对未上市的SHEIN给出直接投资评级,主要对比了海外服饰及电商龙头作为估值参考标的:Fast Retailing(迅销)Forward PE为43.5x;Inditex Forward PE为25.8x;H&M Forward PE为21.0x;lululemon Forward PE为10.9x;GAP Forward PE为8.6x。
- 电商平台对比标的中:Amazon Forward PE为28.1x,Sea(Shopee)Forward PE为21.9x,Mercado Libre Forward PE为40.7x,拼多多(Temu)Forward PE为7.8x,Zalando Forward PE为16.6x。
关键图表
图1. 发展历程:十四年发展至全球最大线上时尚目的地,2023年商城上线开启平台化

图3. 全球时尚行业规模庞大且持续增长:2025年全球时尚市场零售销售额达1.7万亿美元,预计2030年增至2.0万亿美元。线上渠道增长更快:线上时尚额由2021
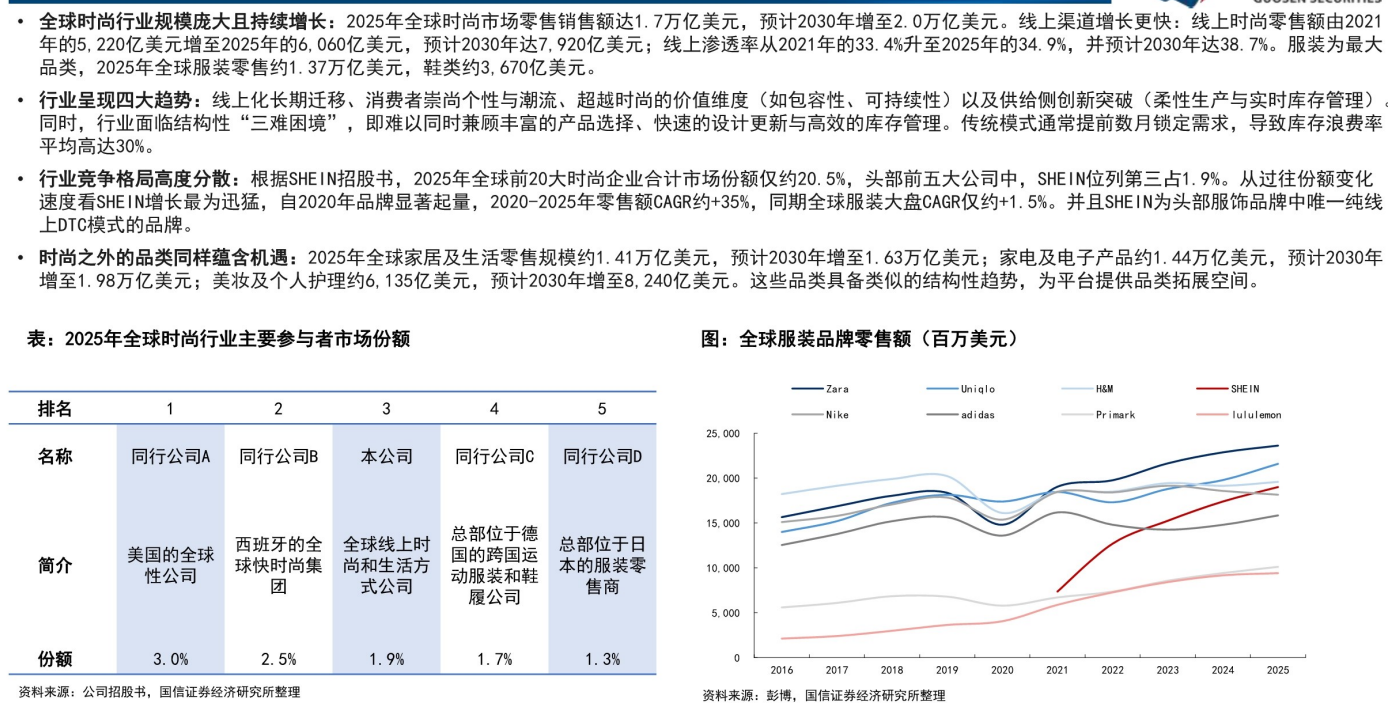
图4. 对比国内头部跨境卖家:SHEIN规模独大,溢价力、渠道自主与单位经济决定盈利差距

图5. 本报告来源于“慧博投研”,请勿外传!
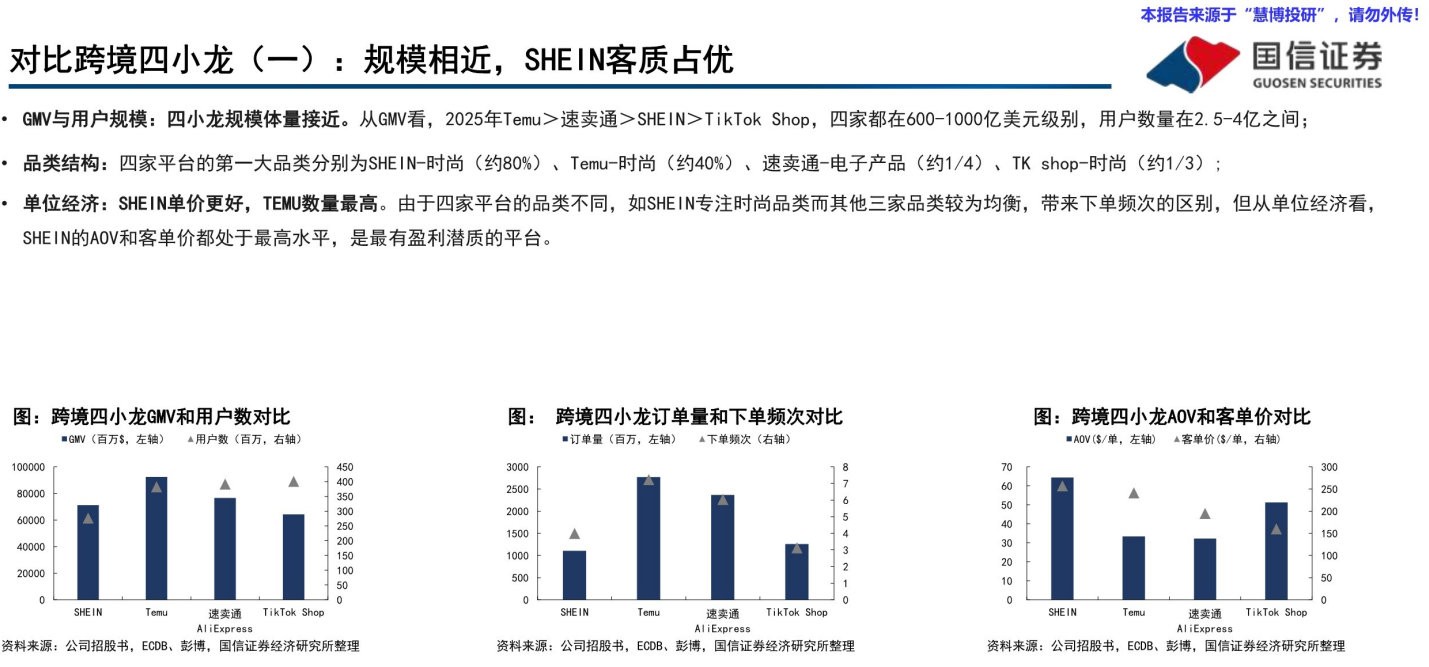
图6. 挑战之一(竞争):MAU增速维持一定优势,但销售转化仍有挑战

图7. 机遇之一(规模经济):海外仓占比升至32.3%,短期投入上行、规模效应渐显
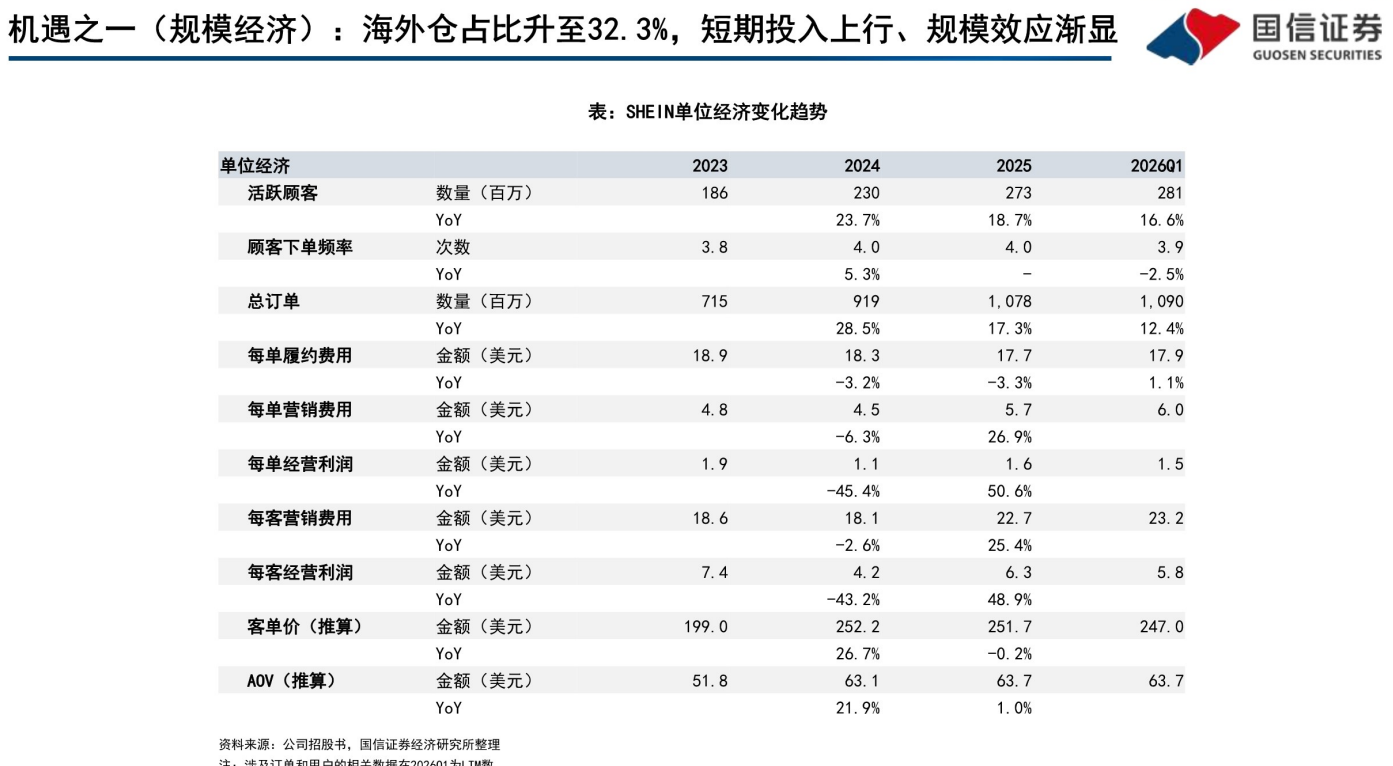
图8. 机遇之三(品牌化发展):商城业务重视品牌招商,拓展品牌矩阵与价格带
