花旗 百胜中国(9987.HK):26年第三季度业绩前瞻
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗预计百胜中国将于2026年11月第一周公布第三季度业绩。 尽管市场预期悲观,花旗预测其集团同店销售额(SSS)将下降1%,好于市场预期的-2%。 得益于人民币兑美元升值约6%的汇率影响,预计集团以美元计的销售额将同比增长10%,餐厅利润增长13%,营业利润(OP)增长14%,净利润增长12%。 花旗维持对百胜中国的“买入”评级,并认为随着管理层在9月积极与投资者沟通,市场对该股的情绪在业绩发布前有望改善。
主要观点
- 预计2026年第三季度集团同店销售额(SSS)下降1%,优于市场预期的-2%。
- 预计集团以美元计的销售额同比增长10%,其中包含约6%的人民币升值贡献。
- 预计集团餐厅利润同比增长13%,营业利润同比增长14%。
- 肯德基(KFC)第三季度同店销售额预计下降1%,餐厅利润增长11%。
- 必胜客(PH)第三季度同店销售额预计下降0.5%,餐厅利润增长23%。
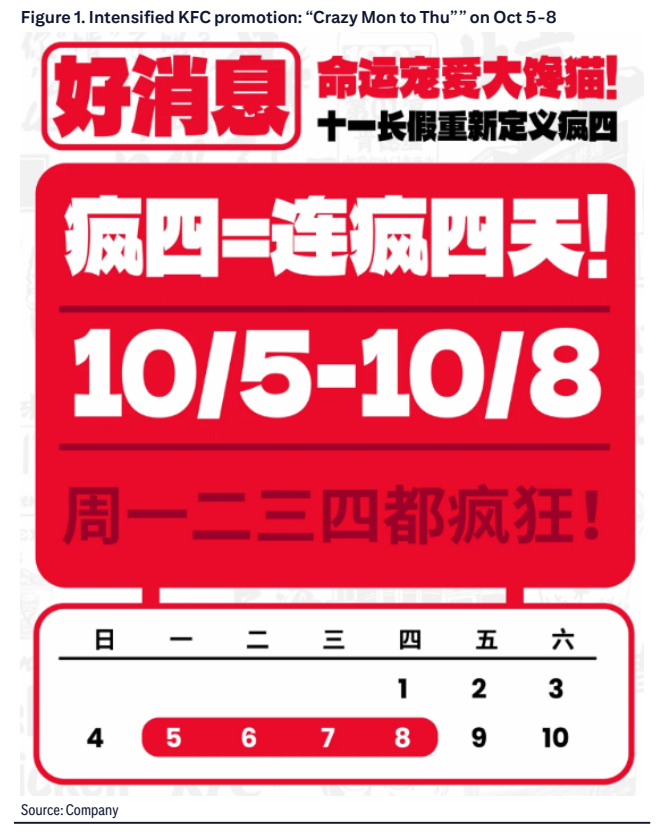
- 肯德基在黄金周期间加强了促销活动,预计10月同店销售额将较第三季度环比改善。
论述逻辑
- 通过分析肯德基黄金周促销活动及管理层9月的投资者沟通,推断市场预期已得到有效管理,且同店销售额在第四季度有望环比改善,从而支撑业绩发布前的情绪修复。
关键展望
- 预计管理层将在第三季度财报电话会议上指引第四季度同店销售额环比改善。
- 预计管理层将强调必胜客餐厅利润率的同比增长。
推荐标的
- 维持百胜中国“买入”评级,目标价58.10美元。
关键图表
图1. 肯德基促销力度加大:10月58元疯狂周一至周四