国泰海通证券 国内宏观周度观点 三箭齐发:财政如何提档加速
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国泰海通国内宏观周报认为,2026年财政在化债收官约束下先克制、后提速,全年节奏或前低后扬:上半年优先化债,再融资债券、新增债券发行同比增速分别为19%、-6.3%,特殊再融资专项债累计发行1.84万亿元、完成全年2万亿元额度的92%,特殊新增专项债发行8901亿元、超过每年8000亿元规模;前8个月新增一般债、专项债发行进度分别为77.8%、66.6%,慢于去年同期6.8个、7.7个百分点,收支与全年预算存在差距。 当前财政存款处于高位,新增债券限额5.2万亿元中前8个月已发约3.5万亿元,9-12月还有约1.7万亿元待发。 9月以来政府债发行转向新增主导、专项发力、再融资缩量,9月新增专项债创年内月度新高,资金投向向基建边际倾斜。 政策工具三箭齐发:2026年8000亿元新型政策性金融工具有望撬动10万亿元以上项目总投资;3000亿元特别国债叠加中国烟草总公司出资600亿元、合计3600亿元,注资扩展至八家中央金融企业。 报告预计9-12月集中发行的新增专项债有望在四季度形成更多实物工作量,对基建投资形成阶段性托底。 经济数据方面出口仍有韧性,大宗商品供弱需强、涨价持续性较强。
主要观点
- 2026年财政在化债与扩支间平衡:财政总盘扩增、支出上台阶,但处于化债收官窗口,上半年保持克制,先化债、再提档,为四季度加码奠基。
- 化债攻坚推进:上半年再融资债券、新增债券发行同比增速分别为19%、-6.3%,前8个月累计为13.5%、-10%;特殊再融资专项债发行1.84万亿元、完成全年2万亿元额度的92%,特殊新增专项债发行8901亿元、超过一揽子化债方案每年8000亿元规模。
- 财政节奏前低后扬、从蓄力转向追赶:前8个月新增一般债、专项债发行进度分别为77.8%、66.6%,较去年同期慢6.8个、7.7个百分点;一般公共预算收支累计同比增长5.7%、1.2%,低于全年预算安排增速2.2%、4.4%;两本账合计收支1.9%、-3.5%,后续资金或将加快投放、支出提速追赶。
- 2026年地方债前慢后快的节奏与2024年相似:一方面优先消化既有资金,2023年四季度增发的1万亿元国债中有5000亿元结转至2024年初使用,2025年11月提前下达2026年新增专项债额度;另一方面受化债与优质项目储备不足双重约束,再融资债券挤占新增专项债空间。
- 财政存款高位、可用资金较足:2026年前8个月财政存款规模高于近年同期平均水平,新增债券发行限额5.2万亿元中前8个月实际发行约3.5万亿元,9-12月还有约1.7万亿元待发,新增专项债有望集中发力匹配金九银十及四季度施工旺季。
- 9月以来政府债发行呈新增主导、专项发力、再融资缩量特征:9月新增专项债创年内月度新高,8月用于项目建设的资金占比已超一半且9月进一步提升;项目收益债投向中市政和产业园区基础设施、交通基础设施、保障性安居工程等基建占比同步增加,再融资缩量意味着化债对新增债挤压边际减轻。
- 新型政策性金融工具扩围升级:2025年发行的5000亿元最终撬动超过7万亿元项目总投资、撬动倍数约14倍,以此类推2026年8000亿元规模有望撬动10万亿元以上项目总投资;投向延续交通能源、城市更新、数字经济、科技创新,或进一步向民间投资、产业类项目倾斜。
- 特别国债注资金融央企进入第二阶段:2025年首批5000亿元特别国债定向支持四家国有大行、预计可撬动信贷投放约6万亿元;2026年财政部发行3000亿元特别国债并引入中国烟草总公司出资600亿元、合计3600亿元,在首批四家国有大行基础上扩展至八家中央金融企业,首次纳入工商银行、农业银行,并覆盖中国人保、中国人寿、中国太平、中国再保四家保险央企及进出口银行、中国信保两家政策性金融机构。
- 报告结论:9月以来财政政策提档加速,9-12月集中发行的新增专项债有望在四季度形成更多实物工作量,对基建投资形成阶段性托底,撬动效应逐步显现并支撑中长期投资动能。
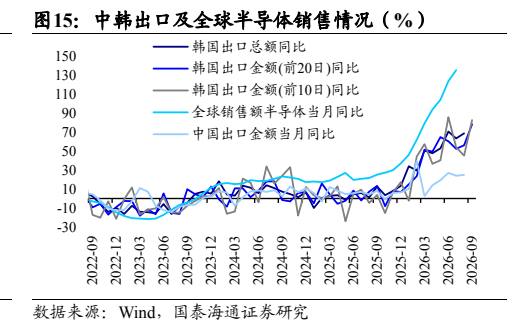
- 经济数据:出口仍有韧性,港口吞吐量高位、运价抬升;生产高位运行但结构分化,高炉开工率下滑而产能利用率提升,钢厂以效率对冲开工收缩、铁水产出未明显缩减;二手房成交强于新房;汽车旺季环比改善但受高基数压制,家电偏弱,文旅服务有支撑;大宗商品受供给冲击叠加AI算力基建需求爆发,呈供弱需强格局、涨价持续性较强。
- 风险提示:中东地缘局势仍面临一定不确定性;国内房地产需求修复或不及预期。
论述逻辑
- 化债收官约束 → 上半年财政优先再融资、展期重组和高息置换(上半年再融资债同比+19%、新增债-6.3%,特殊再融资专项债完成全年额度92%),短期挤压新增债(前8个月一般债/专项债发行进度77.8%/66.6%慢于去年)但为后续发力腾挪空间 → 收支与全年预算存在差距,而财政存款高位、9-12月约1.7万亿元新增债券待发 → 9月以来政府债放量,新增专项债创年内新高、基建投向占比回升,呈新增主导、专项发力、再融资缩量 → 叠加新型政策性金融工具(8000亿元有望撬动10万亿元以上项目总投资)与特别国债注资(合计3600亿元扩展至八家中央金融企业)→ 三箭从项目端、资本金端、金融机构端协同发力 → 预计四季度形成更多实物工作量、阶段性托底基建投资,支撑中长期投资动能。
关键展望
- 四季度财政或进入追赶发力期,为确保全年预算完成率达标,财政资金或加快投放、支出提速追赶。
- 9-12月还有约1.7万亿元新增债券待发,新增专项债有望集中发力并在四季度形成更多实物工作量,对基建投资形成阶段性托底。
- 2026年8000亿元新型政策性金融工具规模有望撬动10万亿元以上的项目总投资,投向或进一步向民间投资、产业类项目倾斜。
- 风险:中东地缘局势仍面临一定不确定性;国内房地产需求修复或不及预期。
推荐标的
- 报告未明确给出推荐标的、评级或目标价;文中提及的工商银行、农业银行、中国人保、中国人寿、中国太平、中国再保、进出口银行、中国信保为2026年特别国债注资对象(合计3600亿元、扩展至八家中央金融企业),属政策注资事项而非投资建议。
关键图表
图1. 地方再融资债券结构:化债比重高位回落
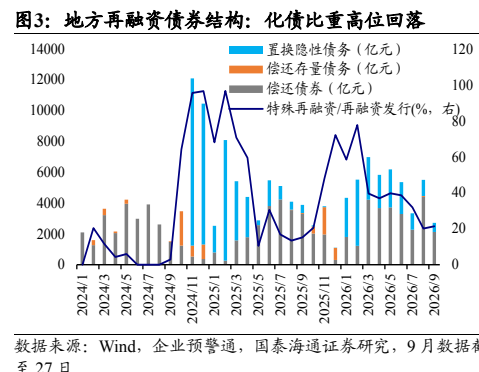
图2. 地方政府债券结构:近期化债比重回落
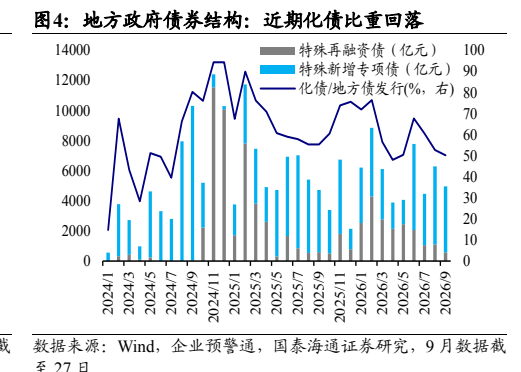
图3. 2025 年和 2026 年:财政存款处于高位(亿元)
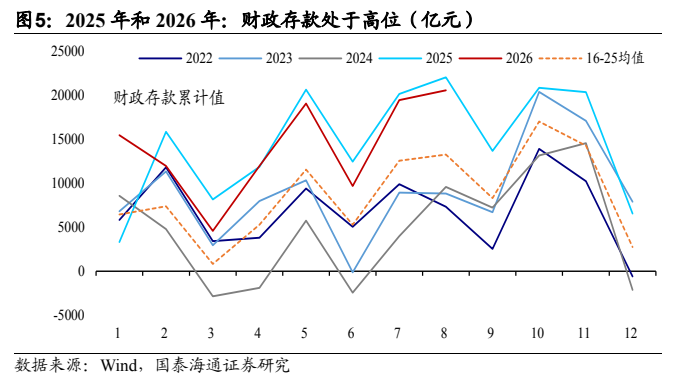
图4. 新增一般债券:发行进度(%)
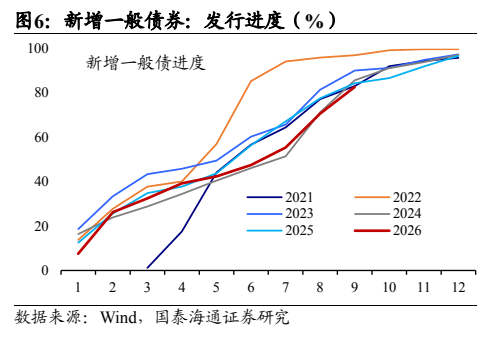
图5. 新增专项债券:发行进度(%)
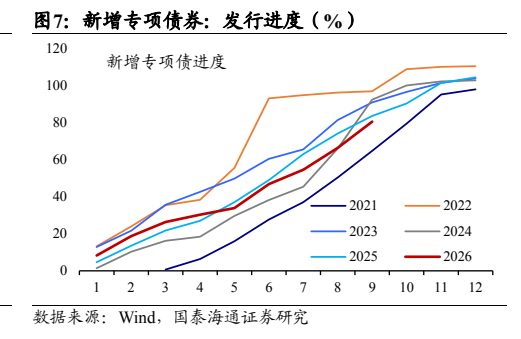
图6. 新增专项债券:近期项目收益债比重回升(%)
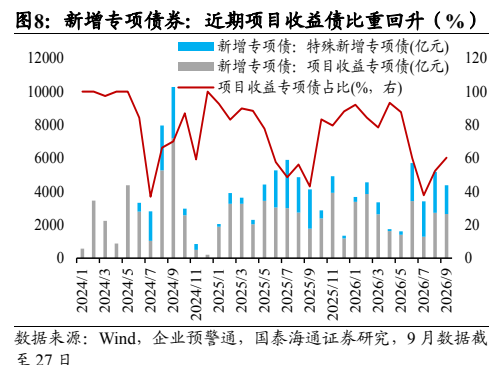
图7. 政策性银行金融债(亿元)
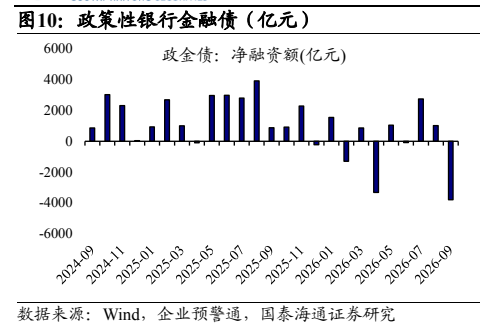
图8. 新增委托贷款当月值(亿元)
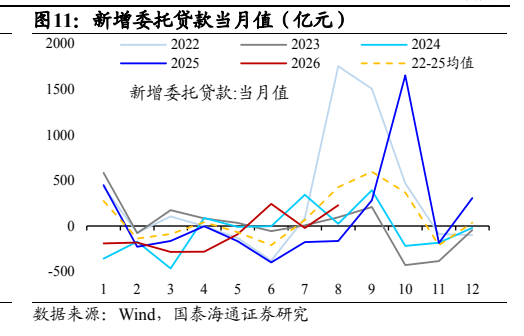
图9. 30 大中城市: 商品房周度成交面积(万平方米)
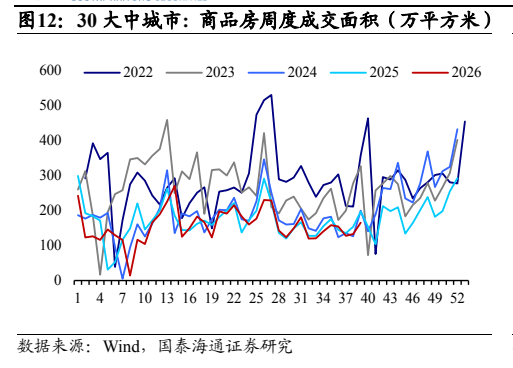
图10. 石油沥青装置开工率(%)
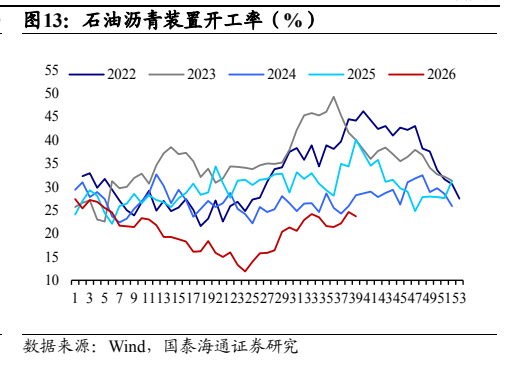
图11. 原油价格和大宗商品指数
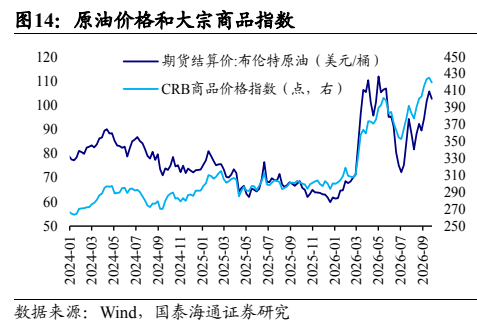
图12. 中韩出口及全球半导体销售情况(%)