摩根士丹利:中国地产:走弱指标可能导致房价加速下跌
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利认为,6月二手房挂牌价继续下跌(环比-0.5%,同比-10.5%),94%样本城市环比下跌;挂牌总量微增0.2%,新增挂牌环比-3%;带看量意外环比下降16%,为近年同期首次下降。报告预计3季度二手房销售同比转负,房价环比跌幅可能加快。建议等待更好入场点,偏好有自发性alpha的优质标的,如华润置地(1109.HK)、建发国际(1908.HK)、新城发展(1030.HK/601155.SS)。行业评级为In-Line。
主要观点
- 6月85城二手房挂牌价环比-0.5%(5月-0.5%),同比-10.5%,6M26累计同比-2.6%。
- 94%样本城市环比下跌,但跌幅加快的城市占比从5月的64%降至56%。
- 一线城市表现相对稳健,环比仅-0.1%,归因于二手房成交更活跃。
- 约50城挂牌总量环比微增0.2%,约65%城市环比增加(5月59%)。
- 新增挂牌环比-3%、同比-13%,76%城市环比减少(5月67%)。
- 与2025年底相比,45%城市挂牌总量增加,35%创历史新高(5月分别为51%和31%)。
- 45城带看量环比-16%(同比持平),为近年同期首次下降,部分归因于政策效应消退和3-5月反弹后积压需求释放。
- 预计3季度主要城市二手房销售同比转负,尽管市场份额继续扩大。
- 新房和二手房销售6月均快速走弱,预计3季度房价环比跌幅略加快,但一线城市因供需较好可能温和回升。
- 建议保持谨慎,等待更好入场点,尽管行业P/B已回落至历史低位。
论述逻辑
6月二手房挂牌价持续下跌且跌幅未收窄,挂牌总量微增而新增挂牌减少,带看量意外下降,表明需求端动能减弱。报告认为,挂牌价下行压力在即将到来的淡季可能进一步传导至成交价,叠加政策效应消退和积压需求释放完毕,3季度二手房销售可能同比转负,房价环比跌幅加快。因此,建议投资者保持谨慎,等待更佳入场时机,并聚焦有自发性alpha的优质开发商。
关键展望
- 报告明确预计3季度二手房销售同比转负,房价环比跌幅略加快。
- 一线城市可能因供需较好出现温和回升。
- 7月政治局会议政策空间有限,1H26业绩可能偏弱,资金流持续受阻。
- 报告未给出具体时间窗口或目标价。
推荐标的
- 华润置地(1109.HK):评级Overweight,2026e NAV HK$60.88/股(开发物业DCF 8.0% WACC,投资物业cap rate 5-8%),折让30%。风险:合同销售超预期、新商场开业加速;下行风险:合同销售弱于预期、新商场开业慢于预期。
- 建发国际(1908.HK):评级Overweight,2026e NAV HK$29.69/股(开发物业DCF 8.2% WACC),折让35%。风险:合同销售超预期、毛利率超预期;下行风险:毛利率弱于预期、土地收购慢于预期。
- 新城发展(1030.HK):评级Overweight,2026e NAV HK$4.80/股(开发物业DCF 9.0% WACC,投资物业cap rate 6-9%),折让40%。风险:合同销售超预期、新投资物业推出及运营超预期、土地收购加快;下行风险:合同销售增长弱于预期、利润率压缩快于预期、租金增长弱于预期。
- 新城控股(601155.SS):评级Overweight,2026e NAV Rmb35.84/股(开发物业DCF 9.2% WACC,投资物业cap rate 6-8%),折让40%。风险:合同销售超预期、新投资物业推出及运营超预期、土地收购加快;下行风险:开发利润率压缩快于预期、经常性收入增长弱于预期、商场向私募REITs剥离慢于预期。
关键图表
图1. 二手房挂牌价环比下降0.5%,94%的样本城市录得环比下跌
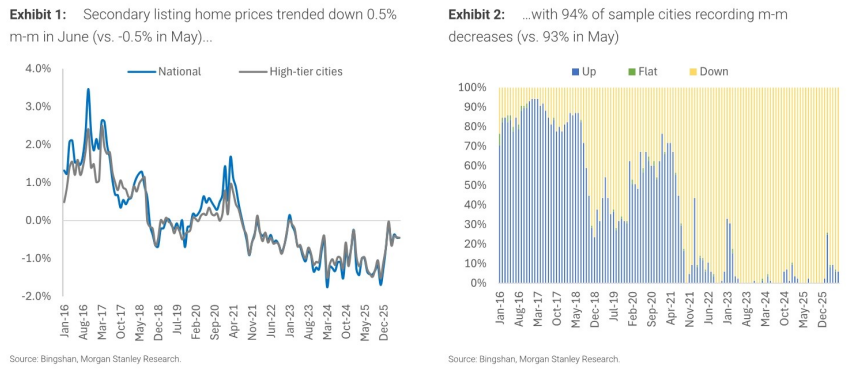
图2. 新增二手房挂牌量环比继续减少,6月中介带看量环比继续下降