证券行业报告港股券业景气上行,跨境业绩对冲优势凸显
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中邮证券证券行业周报(统计区间2026.09.28-2026.09.30)维持行业“中性”评级,核心主线是香港证券业上半年高景气及跨境业务的业绩对冲价值。 据香港证监会10月6日发布的证券业财务回顾,2026年上半年香港证券业净盈利同比增21%至517亿港元,证券经纪行交易总额较2025年下半年跃升24%、创下149.0万亿元的纪录,活跃客户增10%至约570万,联交所参与者合计净盈利237亿元、增幅20%。 在境内股基交易额回落、两融余额阶段性探底的背景下,布局完善的跨境券商可依托香港交投热度、跨境投行业务、全球财富管理通道抵消境内经纪业务短期波动,报告建议优先关注海外营收占比高、香港子公司业务链条完整的头部券商。 境内基本面跟踪显示:9月股基日均成交额22,854.72亿元、较8月下降4,181.78亿元(降幅15.47%),9月29日、30日缩量至18,702亿元和19,255亿元创近期新低;两融余额9月29日收于26,089.90亿元创报告期内新低;Shibor3M锚定1.43%附近、区间极差仅0.001个百分点;10年期国债收益率月度下行0.61bp至1.6822%;沪深300股债利差9月28日跳升至5.3854%,未来1-2周预计在5.25%-5.40%高位震荡。 行情方面,上周申万证券Ⅱ指数下跌3.44%,跑赢沪深300指数(-3.53%)0.09个百分点,在31个申万一级行业中排名第20;港股证券和经纪板块在恒生综合行业指数中排名第9(+0.142%)。 风险提示为后续成交无法持续维持高位、市场回调超预期。
主要观点
- 香港证券业2026年上半年净盈利同比增21%至517亿港元,市场交易总额创149万亿港元历史新高,活跃客户数同比增长10%,行业级高景气将直接转化为拥有成熟海外业务分支机构的中资券商的营收增量,成为其区别于纯境内业务券商的独立盈利曲线
- 香港证监会细节:2026年1-6月证券经纪行交易总额较2025年下半年跃升24%,活跃客户增至约570万;交易佣金及利息收入增13%至454亿元,部分抵销资管费用收入下降21%至244亿元的影响,开支及利息支出下跌2%助推盈利增长
- 联交所参与者合计净盈利237亿元、增幅达20%;按成交额计中型的B组经纪行表现最佳,净盈利急升37%至128亿元,其次C组经纪行净盈利增长24%至45亿元
- 跨境对冲逻辑:境内股基交易额回落、两融余额阶段性探底环境中,跨境券商可依托香港市场交投热度、跨境投行业务、全球财富管理通道抵消境内经纪业务短期波动,盈利稳定性显著优于行业平均水平,建议优先关注海外营收占比高、香港子公司业务链条完整的头部券商
- 券商文化建设评估办法系统性重塑:基础指标由51项精简至38项,调整后保留重点关注事项13项、公司自评事项25项,按六大类别重新归类
- Shibor3M利率9月3日至30日高度平稳、锚定1.43%附近,仅在9月20日微幅上行至1.431%,区间最大值与最小值之差仅0.001个百分点,资金供求均衡偏松,未来1-2周大概率继续窄幅运行
- 股基交易额高位回落:8月日均27,036.50亿元,9月日均22,854.72亿元、较8月下降4,181.78亿元、降幅15.47%,9月29日、30日连续两日缩量至18,702亿元和19,255亿元创近期新低
- 两融余额自8月中旬高点26,979.13亿元起持续约六周震荡下行,9月29日收于26,089.90亿元创报告期内新低,显示杠杆资金有离场迹象;预计未来1-2周或在26,000亿元附近寻求支撑,美联储加息不确定性可能压制杠杆资金风险偏好
- 债市:中债新综合指数(财富指数)9月累计上涨0.32%至256.7380,9月30日单日下跌0.07%;沪深债券成交额9月30日骤降至27,354.21亿元、较前一交易日减少1,606.16亿元、降幅5.55%
- 10年期国债收益率9月30日收于1.6822%、月度累计下行0.61bp,呈低位窄幅震荡;沪深300股债利差9月28日单日跳升近20个基点至5.3854%、为近两月最大单日涨幅,未来1-2周预计在5.25%-5.40%区间高位震荡
- 行情回顾:上周申万证券Ⅱ指数下跌3.44%、跑赢沪深300指数(-3.53%)0.09个百分点,在31个申万一级行业中排名第20、弱于非银金融板块;券商板块相对1年前下跌16.76%,远超沪深300指数4.23%的跌幅;港股证券和经纪板块排名第9(+0.142%)、弱于金融业整体
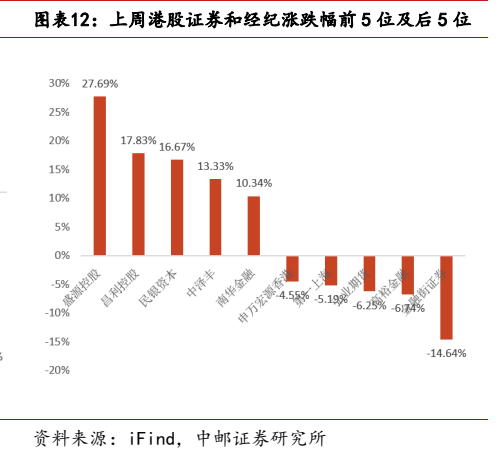
- 上周A股券商涨幅前列为红塔证券1.74%、山西证券0.78%、国金证券0.37%;港股证券和经纪板块涨幅前列为盛源控股27.692%、昌利控股17.829%、民银资本16.667%、中泽丰13.333%、南华金融10.345%
论述逻辑
- 香港证监会披露2026年上半年香港证券业净盈利同比增21%至517亿港元、交易总额创纪录、活跃客户增10% → 行业级高景气直接转化为拥有成熟海外业务分支机构的中资券商的营收增量,构成独立盈利曲线 → 同期A股本土交投阶段性收缩(9月股基日均成交额环比降15.47%、月末连续缩量创近期新低、两融余额9月29日创报告期内新低)→ 布局完善的跨境券商可依托香港交投热度、跨境投行业务、全球财富管理通道对冲境内经纪业务短期波动,盈利稳定性显著优于行业平均 → 因此建议优先关注海外营收占比高、香港子公司业务链条完整的头部券商,行业评级维持中性;Shibor3M平稳、债市温和上行、股债利差高位震荡等流动性跟踪为境内环境判断提供佐证
关键展望
- Shibor3M:未来1-2周大概率继续在1.43%附近窄幅运行,国庆假期后资金面季节性变化、央行公开市场操作节奏及四季度货币政策取向可能带来一定边际影响
- 股基成交额:节后往往伴随交易活跃度回升,预计部分资金可能在节后重新入场对交易额形成一定支撑,但回升幅度可能较为有限
- 两融:未来1-2周余额或在26,000亿元附近寻求支撑,央行货币政策取向和年内降准预期继续提供流动性底部支撑,美联储加息不确定性可能仍将压制杠杆资金的风险偏好
- 债市:10月季末扰动因素自然消退,资金面有望重回均衡偏松格局对债市形成正向支撑,但9月已累计上涨0.32%、短期进一步大幅上行空间相对有限,指数可能温和抬升;10年期国债收益率未来1-2周维持低位窄幅震荡
- 股债利差:未来1-2周(10月上旬至中旬)可能呈现高位震荡格局,运行区间大概率在5.25%-5.40%之间
- 风险提示:后续成交无法持续维持高位,市场回调超预期
推荐标的
- 行业投资评级:中性(维持)
- 配置方向:建议优先关注海外营收占比高、香港子公司业务链条完整的头部券商,既把握境内市场后续估值修复红利,又能持续兑现海外业务长期增长红利;报告未给出具体个股评级或目标价
- 报告未明确给出推荐标的;行情回顾中提及上周A股券商涨幅前列为红塔证券1.74%、山西证券0.78%、国金证券0.37%,港股证券和经纪板块涨幅前列为盛源控股27.692%、昌利控股17.829%、民银资本16.667%、中泽丰13.333%、南华金融10.345%(属行情回顾数据,非评级推荐)
关键图表
图1. 图表 1: SHIBOR3M 利率(%)
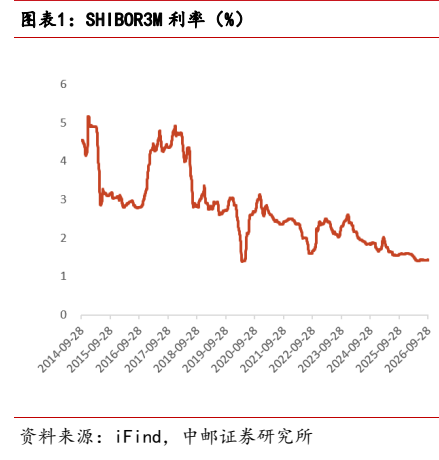
图2. 图表 2: 股基交易额(亿元)
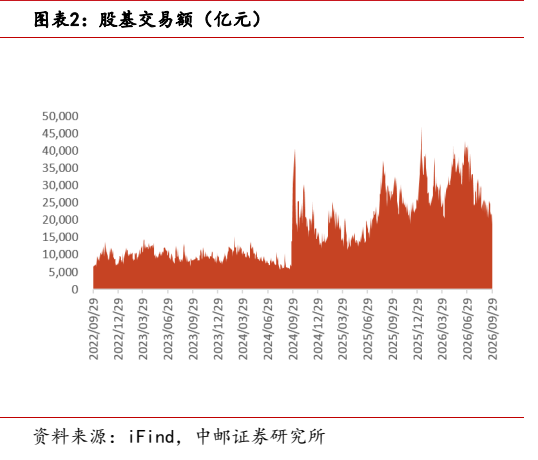
图3. 图表 3: 两融余额(左轴)及占比和两融交易额占比
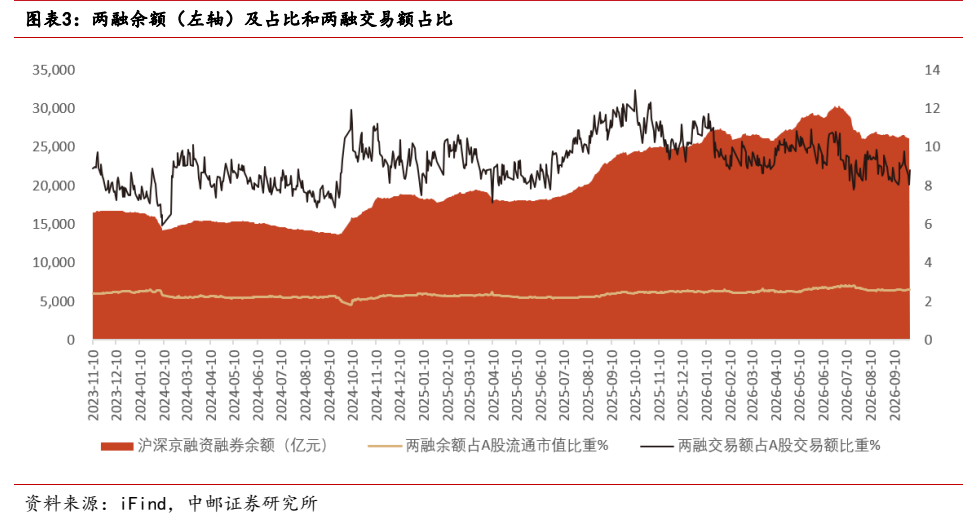
图4. 图表 4: 中债新综合指数(财富指数)
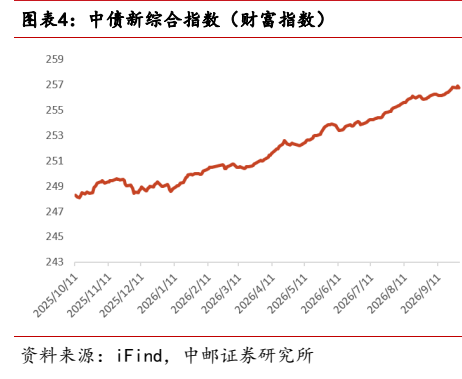
图5. 图表 5: 沪深债券成交金额(亿元)
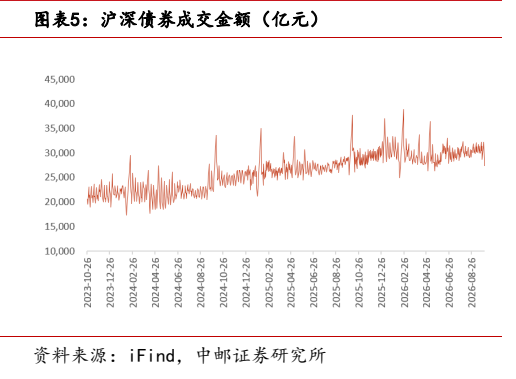
图6. 图表 6: 股债利差%(沪深 300、10 年期国债)
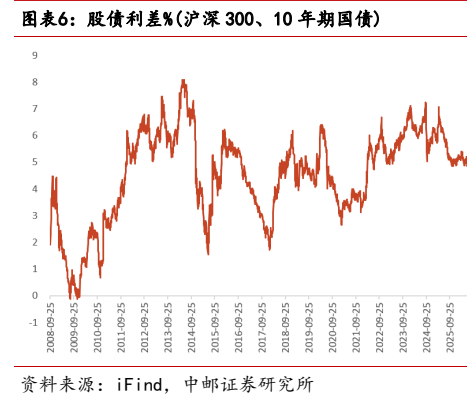
图7. 图表 7: 中债国债到期收益率%:10 年
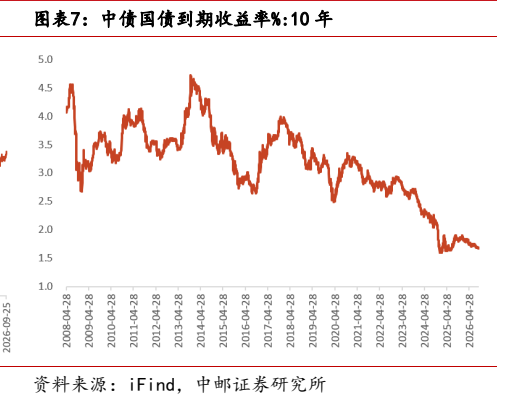
图8. 图表 8: 一年来券商与 A 股沪深 300 指数涨跌幅对比情况
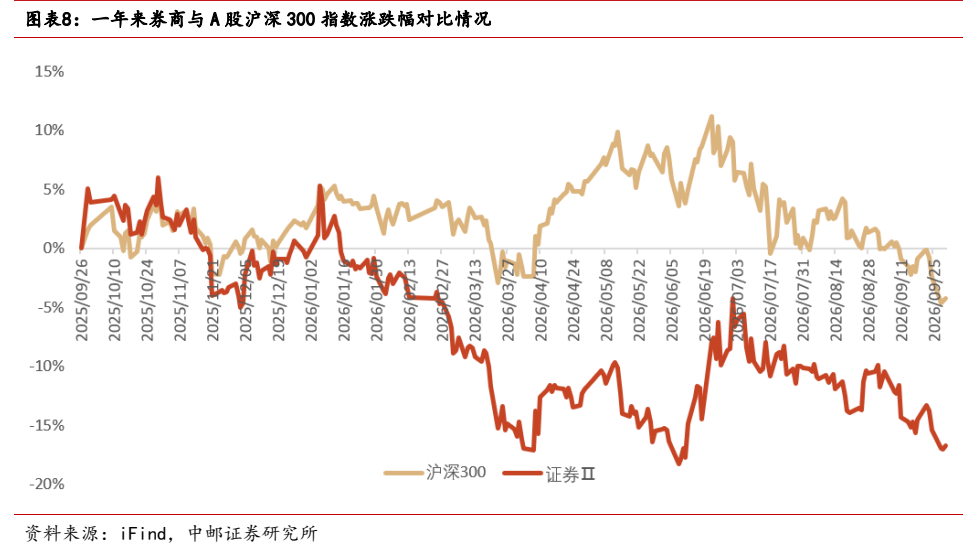
图9. 图表 9: 上周券商在 A 股申万一级行业涨跌幅中排序情况
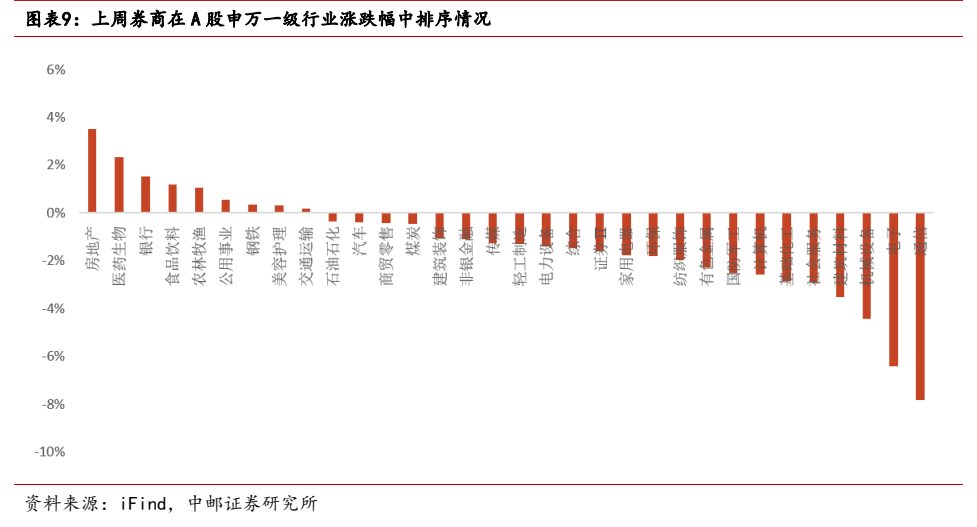
图10. 图表 10: 上周证券和经纪板块在恒生综合行业指数涨跌幅中排序情况
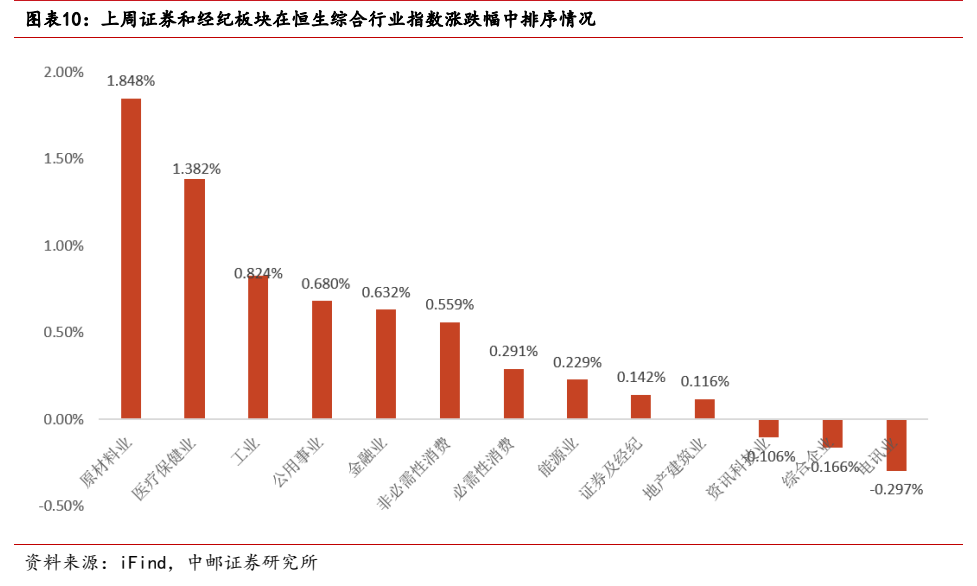
图11. 图表 11: 上周 A 股券商涨跌幅前 5 位及后 5 位
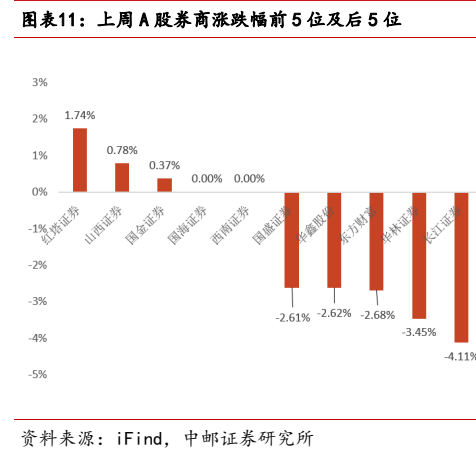
图12. 图表 12: 上周港股证券和经纪涨跌幅前 5 位及后 5 位