高盛:亦庄国投(688729.SS):受益于本土市场存储与先进制程产能扩张;估值合理,维持中性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛维持对亦庄国投(688729.SS)的中性评级,12个月目标价从28.9元上调至32.9元,隐含12.4%的下行空间。报告看好中国半导体供应链,受益于先进制程产能扩张和生成式AI趋势。媒体关于长鑫存储与腾讯签订服务器DRAM长期供应协议的报道,表明本土客户需求强劲且向高端应用升级。亦庄国投有望受益于中国半导体资本支出上升趋势及供应链向本土供应商切换,推动收入增长和盈利能力改善。公司1Q26毛利率高于预期,连续三个季度超过40%,但收入低于预期,归因于新产品爬坡耗时较长。高盛下调2026年净利润预测5%,但上调2027-28年预测。当前股价对应2027年PE为57.9倍,高于目标PE 49.9倍,表明积极因素已基本被定价。
主要观点
- 高盛对中国半导体供应链保持积极看法,受益于先进制程产能扩张和生成式AI趋势。
- 媒体关于长鑫存储与腾讯签订服务器DRAM长期供应协议的报道,显示本土客户需求强劲及向高端应用升级。
- 亦庄国投有望受益于中国半导体资本支出上升趋势及供应链向本土供应商切换。
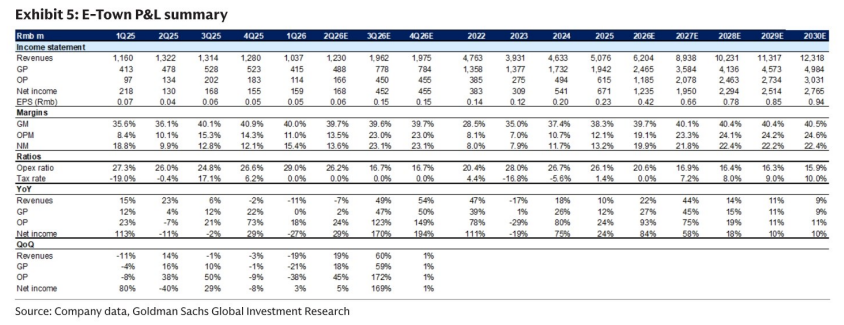
- 公司1Q26毛利率高于预期,连续三个季度超过40%,但收入低于预期,因新产品爬坡耗时较长。
- 高盛维持中性评级,认为积极因素已基本被定价。
- 下调2026年净利润5%,主要因收入降低;上调2027-28年收入,因存储和先进制程产能扩张。
- 上调2026-28年毛利率,反映供应链向本土供应商切换。
- 2026-28年净利润分别下调5%、上调4%、上调6%。
- 12个月目标价从28.9元上调至32.9元,基于2027年目标PE 49.9倍(此前45.9倍)。
- 目标PE来自同业的2027年PE与2027-28年平均EPS增长的相关性,反映存储和先进制程产能扩张及AI需求上升带来的板块重估。
- 当前股价57.9倍2027年PE,高于目标PE 49.9倍,隐含PEG为1.3倍,处于同业0.9-1.8倍区间。
- 主要风险:中国半导体资本支出扩张快于/慢于预期;竞争缓和/激烈;RTP和干法刻蚀机出货爬坡快于/慢于预期。
论述逻辑
高盛基于中国半导体资本支出上升趋势和供应链本土化,看好亦庄国投的收入增长和利润率改善。1Q26毛利率超预期但收入不及预期,导致2026年盈利预测下调,但2027-28年因产能扩张上调。估值方面,采用同业PE与增长相关性得出目标PE,当前估值已反映积极因素,因此维持中性。
关键展望
报告未明确给出未来验证点或时间窗口,但指出关键风险包括:中国半导体资本支出扩张速度、竞争强度、RTP和干法刻蚀机出货爬坡速度。
推荐标的
- 亦庄国投(688729.SS):评级中性,12个月目标价32.9元,当前价37.57元,下行12.4%。理由:受益于存储和先进制程产能扩张,但积极因素已基本被定价。
关键图表
图1. 盈利修正

图2. 同业2027年预期市盈率与2027-28年平均值的相关性
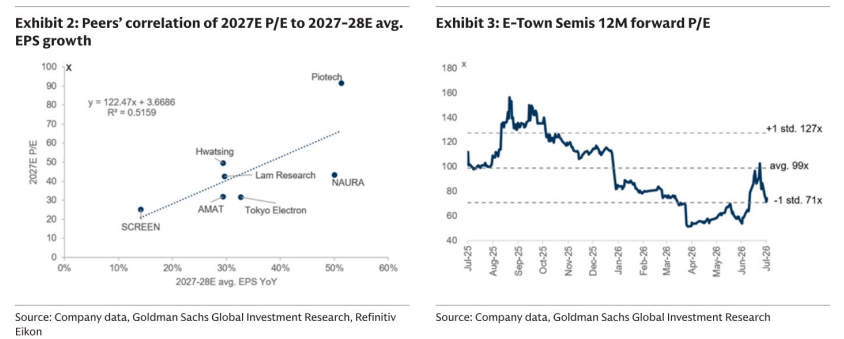
图3. 亦庄国投12个月远期市盈率

图4. 亦庄国投及同业市盈率相对盈利增长率