花旗 中国汽车制造商:CBG资金流向更新(汽车 比亚迪、电池 宁德时代、玻璃 福耀)–福耀具吸引力的风险回报比与第三季度前瞻
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗发布中国汽车制造商CBG资金流向更新,覆盖比亚迪、宁德时代与福耀玻璃,并维持对福耀的积极观点。 报告将福耀视为大型汽车零部件厂商估值底的代理指标,其H/A股P/E分别处于10年底部10x与12x附近,低于宁德时代H股的17x、与宁德时代A股的12x相当。 宁德时代H股相对比亚迪与福耀H股非加权平均的P/E溢价已从6月底的130%收窄至47%;A股投资者更为谨慎,宁德时代A股差异达15%折价,较H股更早向福耀估值收敛。 基本面上,花旗预计福耀三季度ASP环比改善1–2%、同比+5%,三季度收入Rmb13.1bn、毛利率38.1%、净利Rmb2.55bn且自由现金流稳健,1Q/2Q26 ASP同比加速至+7%。 福耀在中国汽车玻璃市场份额超过70%,显著高于宁德时代约40%的NEV电池份额,而估值处于历史低位。 花旗给予福耀H股目标价HK$81(1.1x 2026-28E PEG)、A股目标价Rmb79(1.2x 2026-28E PEG),两者评级均为1(买入)。 报告并引述大宗材料分析师Jack Shang在全球电池链超级行业报告中对下行周期转趋不那么悲观,其更新后的排序以电池>电池零部件领先。
主要观点
- 花旗维持对福耀的积极观点,并将福耀视为大型汽车零部件厂商估值底的代理指标。
- 福耀H/A股P/E处于10年估值底部10x/12x附近,低于宁德时代H股的17x、与宁德时代A股的12x相当。
- 宁德时代H股相对比亚迪与福耀H股非加权平均的P/E溢价从6月底的130%收窄至当前的47%。
- A股投资者更为谨慎,宁德时代A股差异达到15%折价,较H股更早向福耀估值收敛。
- 花旗预计福耀三季度ASP环比改善1–2%、同比+5%,三季度业绩强劲:收入Rmb13.1bn、毛利率38.1%、净利Rmb2.55bn,自由现金流稳健。
- 福耀在中国汽车玻璃市场份额超过70%,明显高于宁德时代约40%的NEV电池份额;1Q/2Q26 ASP同比加速至+7%,而估值处于历史低位。
- 大宗材料分析师Jack Shang在全球电池链超级行业报告中对下行周期转趋不那么悲观,更新后的排序以电池>电池零部件领先。
- 福耀H股目标价HK$81,采用PEG估值并给予1.1x 2026-28E PEG(高出3年历史均值1.0个标准差),以反映行业前景改善(汽车生产扰动缓解、FYSAM盈利改善等)。
- 福耀A股目标价Rmb79,基于PEG估值并给予1.2x 2026-28E PEG(高出3年历史均值1.1个标准差),同样纳入行业前景改善因素。
- 下行风险包括ASP不及预期、原材料与生产成本高于预期、需求不及预期,可能使股价无法达到目标价。
论述逻辑
- 起点:报告以比亚迪/宁德时代/福耀三家股价所体现的CBG资金流向作为观察框架。
- 定位:福耀被用作大型汽车零部件厂商估值底的代理,其H股与A股分别交易于10年P/E估值底部10x与12x附近。
- 收敛信号:宁德时代H股相对BYD与福耀H股非加权平均的P/E溢价由6月底130%收窄至47%;A股差异转为15%折价并较H股更早向福耀估值收敛。
- 基本面前瞻:3Q ASP环比+1–2%/同比+5%,收入Rmb13.1bn、GPM 38.1%、净利Rmb2.55bn且FCF稳健;叠加1Q/2Q26 ASP同比+7%、中国汽车玻璃份额>70%远超宁德时代约40%的NEV电池份额。
- 结论:估值处历史低位+市场地位主导+三季度业绩前瞻强劲,构成福耀具吸引力的风险回报比,维持积极观点并给出H股HK$81、A股Rmb79目标价。
关键展望
- 三季度验证点:福耀ASP预计环比改善1–2%、同比+5%;业绩前瞻为收入Rmb13.1bn、GPM 38.1%、净利Rmb2.55bn且FCF稳健。
- 目标价与风险:福耀H股目标价HK$81、A股目标价Rmb79;若ASP不及预期、原材料与生产成本高于预期或需求不及预期,股价可能无法达到目标价。
- 行业展望:Jack Shang对全球电池链下行周期转趋不那么悲观,更新后的排序以电池>电池零部件领先。
推荐标的
- 福耀玻璃(3606.HK):评级1(买入),报告标注价格HK$53.05(08 Oct 26),目标价HK$81;基于1.1x 2026-28E PEG(高出3年历史均值1.0个标准差),理由为ASP动能改善、三季度业绩前瞻强劲、估值处10年底部、中国汽车玻璃份额>70%。
- 福耀玻璃(600660.SS):评级1(买入),报告标注价格Rmb51.65(08 Oct 26),目标价Rmb79;基于1.2x 2026-28E PEG(高出3年历史均值1.1个标准差),纳入行业前景改善(汽车生产扰动缓解、FYSAM盈利改善等)。
- 比亚迪(BYD)、宁德时代(CATL):作为CBG资金流向跟踪与估值比较标的提及(CATL-H P/E 17x、CATL-A 12x、NEV电池份额约40%),报告正文未给出二者评级与目标价。
关键图表
图1. 市盈率估值区间(比亚迪/宁德时代/福耀H股)
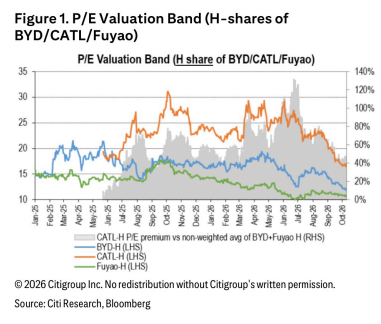
图2. 市盈率估值区间(比亚迪/宁德时代/福耀A股)
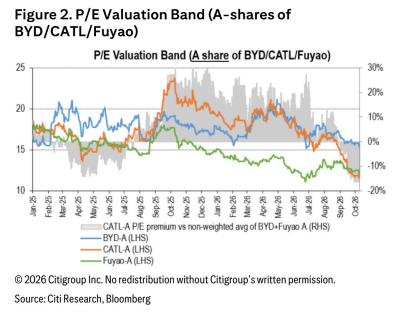
图3. 宁德时代与福耀平均售价(ASP)趋势
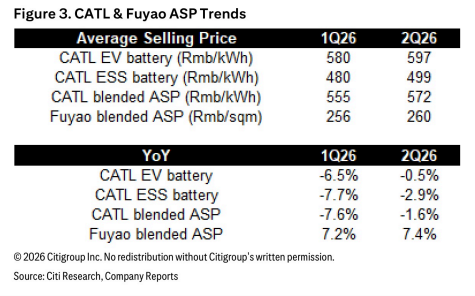
图4. 福耀—H股市盈率区间
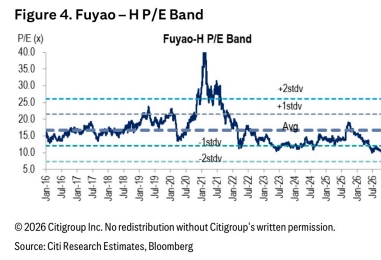
图5. 福耀—A股市盈率区间
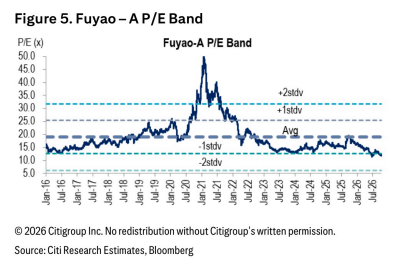
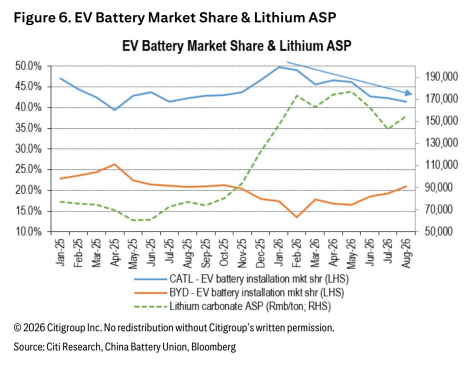
图6. 电动汽车电池市场份额与锂平均售价