花旗美国利率周报:看多年底利率下行,短期油价主导
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Citi认为Powell在Warsh成为下一任主席后继续担任美联储理事,并不改变其年底前看多债券的观点;2027年有投票权的FOMC成员结构也更重要。但短期收益率仍主要由油价驱动,报告偏好套息交易,并详细讨论财政再融资、长端外资需求、日本财务省干预是否影响互换利差观点、T-bill供给和TGA路径。核心是:中期利率仍有下行基础,短期则要管理油价、供给和资金面带来的波动。
主要观点
- 核心判断:看多年底利率下行,但短期油价、财政供给和外资需求主导波动。报告不是只给出单点预测,而是把增长、通胀、政策反应和市场定价放在同一个框架里,强调当前价格已经反映部分冲击,但未来几周仍会被数据和政策沟通重新定价。
- 宏观环境的共同特征是增长韧性仍在,但结构分化更强:AI资本开支、财政支出或能源出口方受益,消费、房地产、能源进口方或利率敏感部门承压,因此总量数据可能比微观压力看起来更平稳。
- 通胀和能源价格是多数资产定价的短期锚。油价、汽油和供给瓶颈会先推高名义通胀和通胀预期,随后才通过实际收入、企业成本和政策约束影响增长,这意味着市场可能先交易通胀风险、再交易增长下行。
- 政策层面不宜简单押注快速宽松。无论是美联储、欧洲央行还是其他央行,沟通都更重视通胀韧性和风险管理;即便增长风险上升,央行也需要看到更清晰的就业或通胀放缓证据才会转向。
- 市场建议通常偏向相对价值和风险对冲,而非单边追逐。报告更关注曲线、实际利率、互换利差、汇率分化、股票盈利质量或商品区域短缺等结构性机会,并提醒短期新闻流会放大波动。
- 风险点集中在三类:能源冲突持续时间和运输中断、就业和消费数据是否突然转弱、以及政策沟通是否从“耐心观察”转为更鹰或更鸽。若这些变量发生跳变,当前交易方向需要快速复核。
- 对投资组合而言,美国利率周报的重点不是寻找单一宏观答案,而是在“通胀仍高、增长尚可、政策受限”的组合中保留弹性:持有有基本面支撑的方向,同时用利率、汇率或商品敞口对冲尾部风险。
论述逻辑
能源和政策冲击抬高不确定性 → 增长韧性与结构分化并存 → 通胀数据和就业数据决定央行反应函数 → 市场先交易短期通胀和政策沟通,再交易中期增长放缓 → 看多年底利率下行,但短期油价、财政供给和外资需求主导波动 → 投资上需要把方向性观点和相对价值/对冲结合。
关键展望
- 短期展望:未来一到两个月资产价格仍会围绕油价、就业、通胀和央行讲话波动,单个数据点可能造成明显价格跳动,但更重要的是这些数据是否改变政策反应函数。
- 中期展望:若能源冲击不能快速缓和,名义通胀和企业成本将继续偏高,同时实际收入和消费逐步承压,增长风险会从“潜在风险”变成更可见的宏观约束。
- 市场展望:更适合关注曲线形态、实际利率、跨区域汇率和行业盈利分化,而不是简单押注全面风险偏好上升;风险资产需要盈利和政策预期共同支撑。
- 风险展望:主要风险包括中东冲突升级、油品或运输短缺扩大、就业突然转弱、央行沟通进一步偏鹰,以及财政供给或外资需求变化带来的利率上行压力。
推荐标的
- 优先关注具有明确基本面支撑和相对价值优势的交易,例如曲线、互换利差、实际利率或受益于结构性需求的股票板块。
- 对能源冲击敏感的组合应保留商品或通胀相关对冲,避免只持有会被油价上行同时冲击估值和盈利的单边风险资产。
- 对汇率和股票配置而言,应区分能源进口方与出口方、AI资本开支受益方与传统周期承压方,避免用单一宏观叙事覆盖全部资产。
关键图表
Figure 1:观点摘要
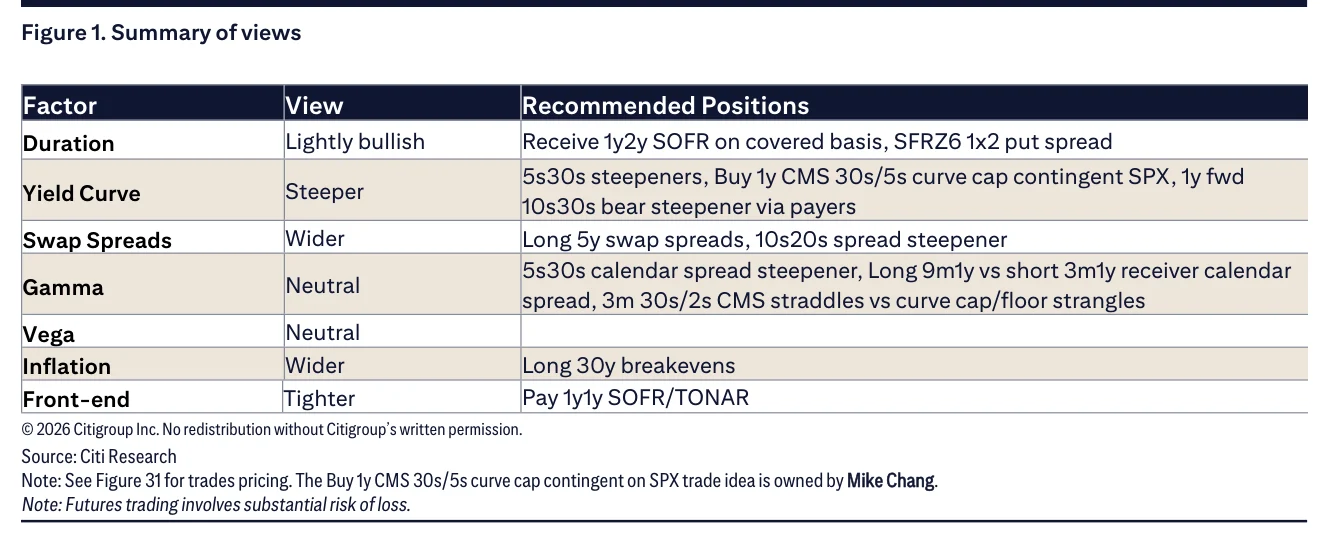
Figure 2:2026年美国利率预测
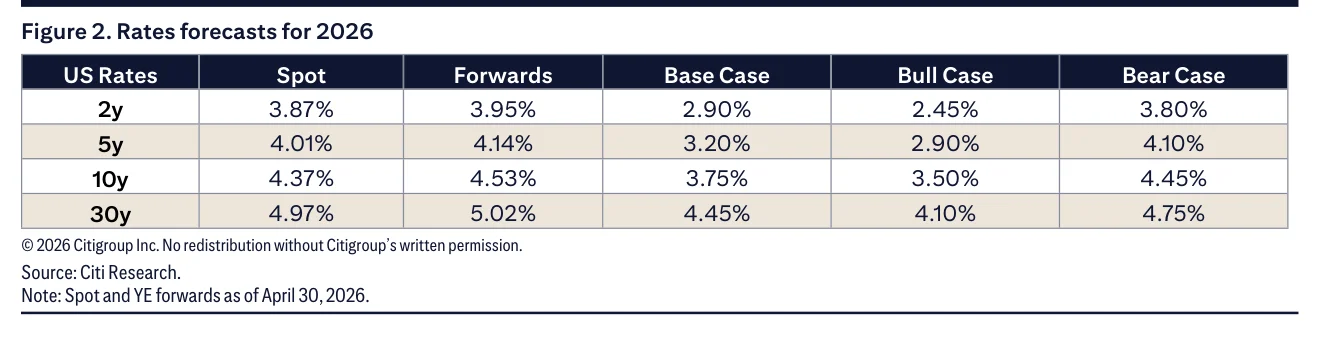
Figure 3:2026年美债供给预测

Figure 4:今年更高的退税将在夏季前被更高汽油价格消耗
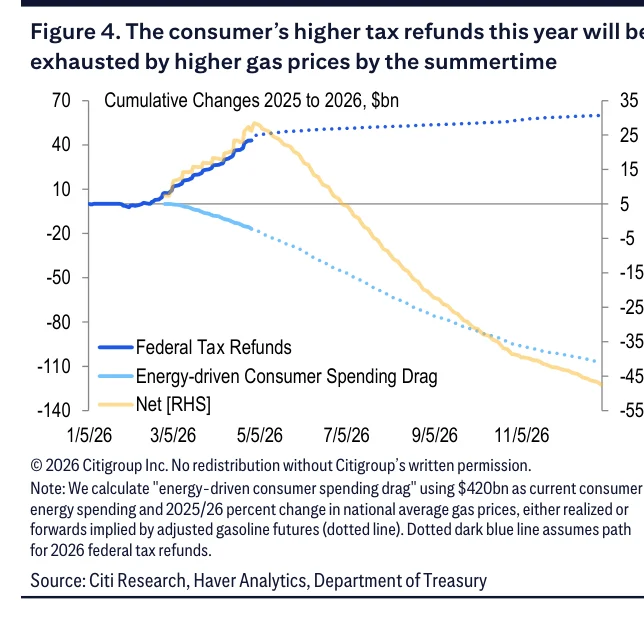
Figure 5:收益率变动几乎完全可由油价解释
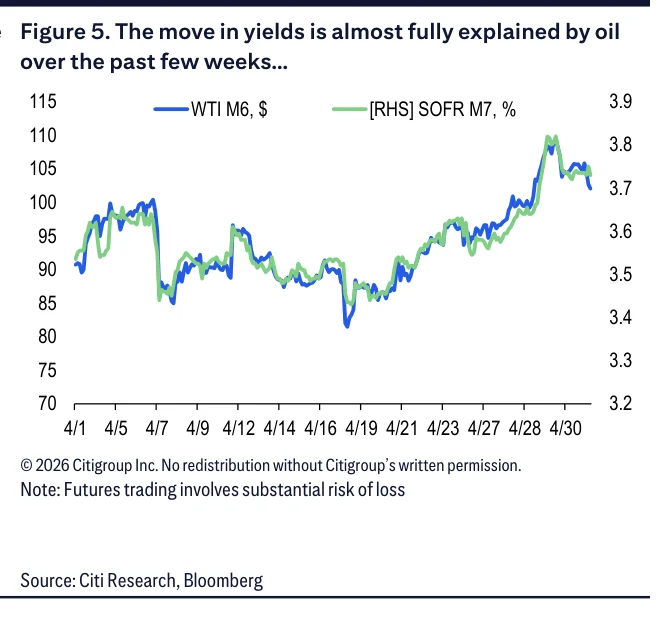
Figure 6:油价推动SOFR曲线出现部分错位
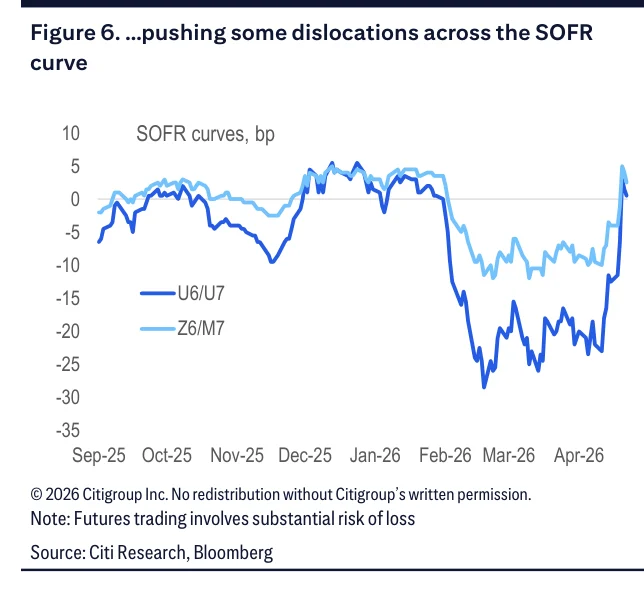
Figure 7:前端错位可能持续一段时间
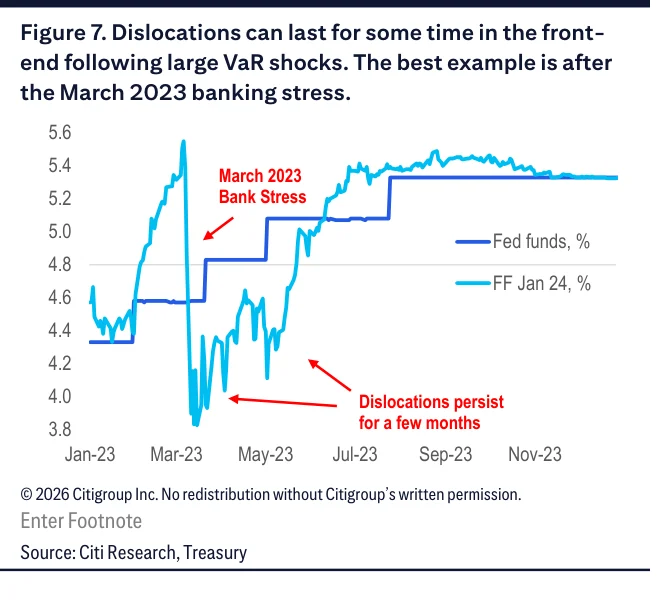
Figure 8:再融资公告当天20年和30年互换利差通常表现不佳
Figure 9:继续偏向1y1y等套息交易

Figure 10:日本财务省以往并未动用其海外现金用于干预

Figure 11:日本外汇干预对美国利差影响可能有限
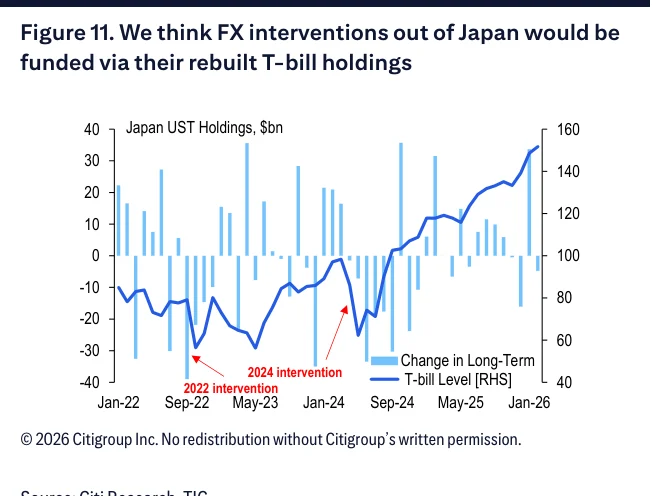
Figure 12:过去几年外国官方投资者对20年期美债需求仍然低迷
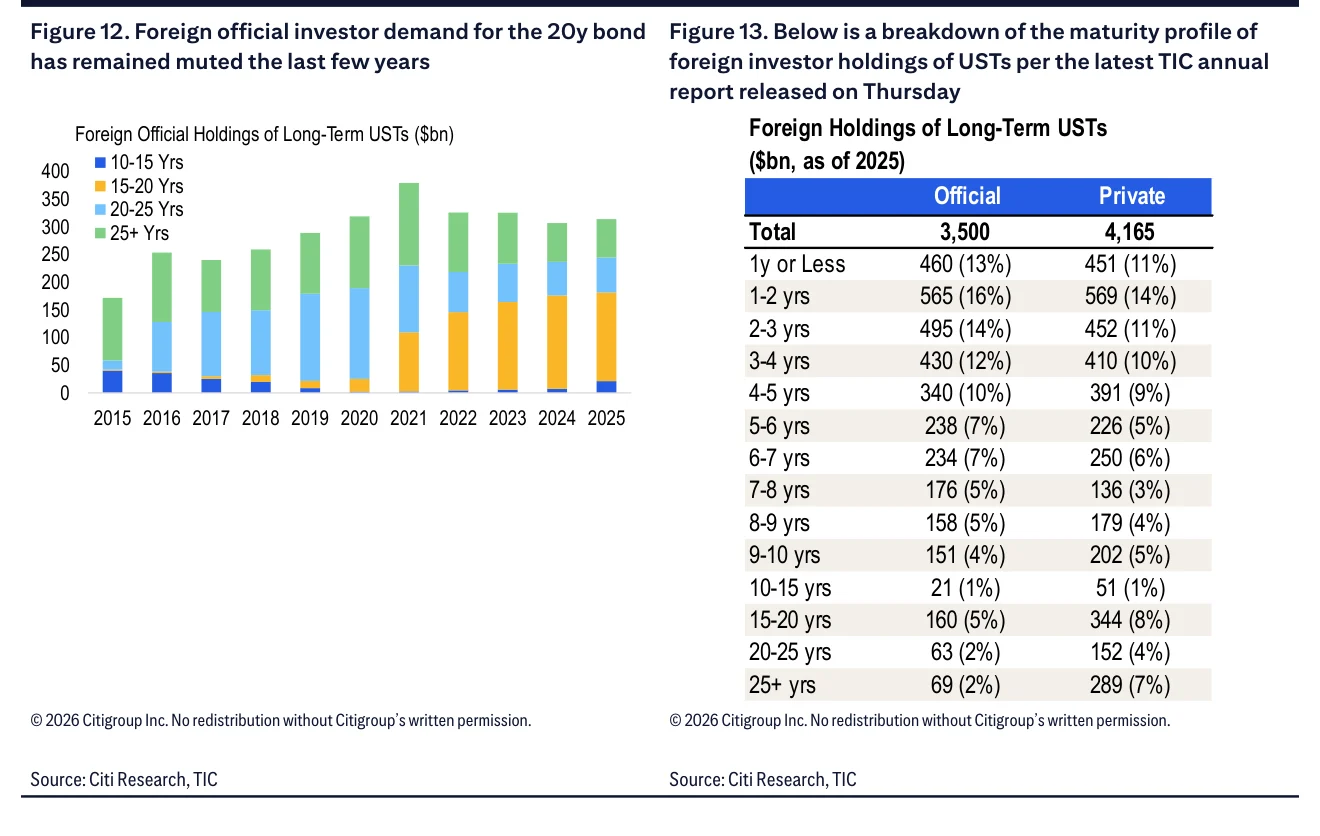
Figure 14:外国私人投资者在9至10年期板块的持仓持续增长
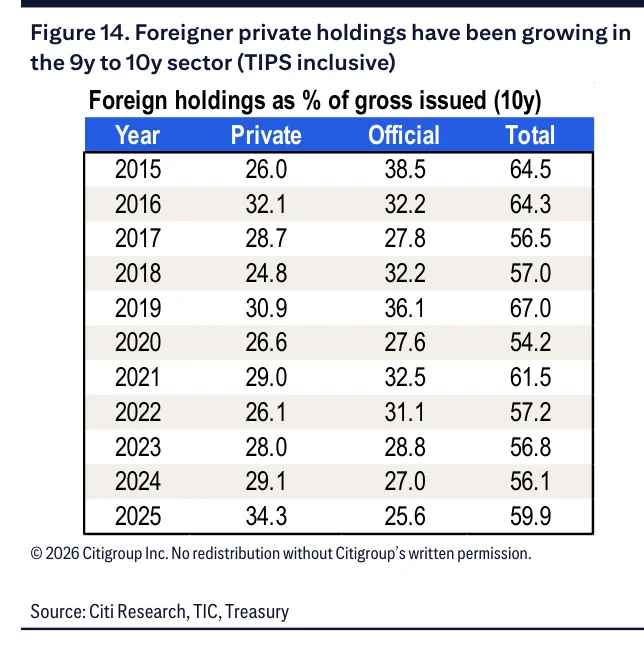
Figure 15:10年期新发拍卖强度通常与需求有关

Figure 16:5月财政赤字通常偏高并转化为更高融资需求
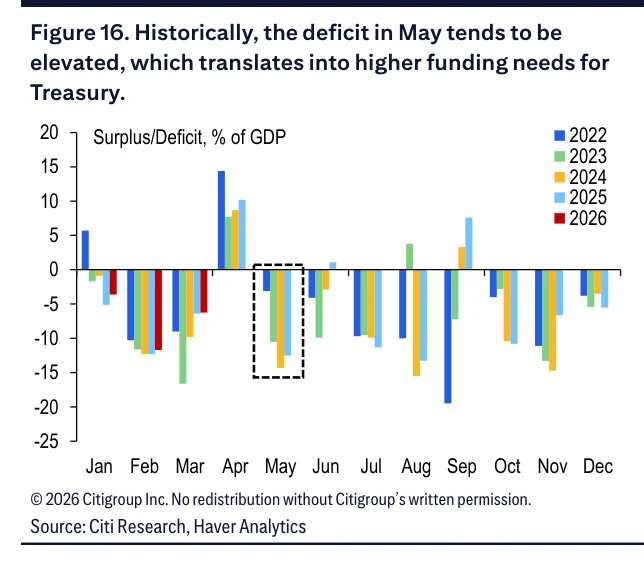
Figure 17:预计未来几周国库券供给为正
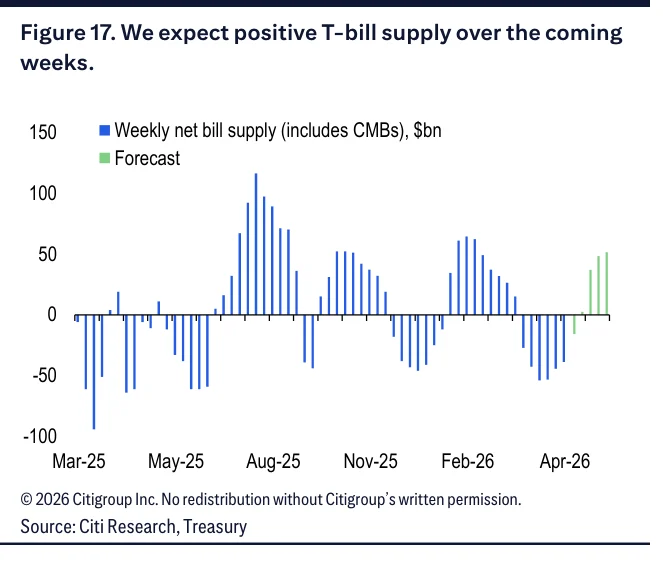
Figure 18:TGA余额通常会在这一阶段下降
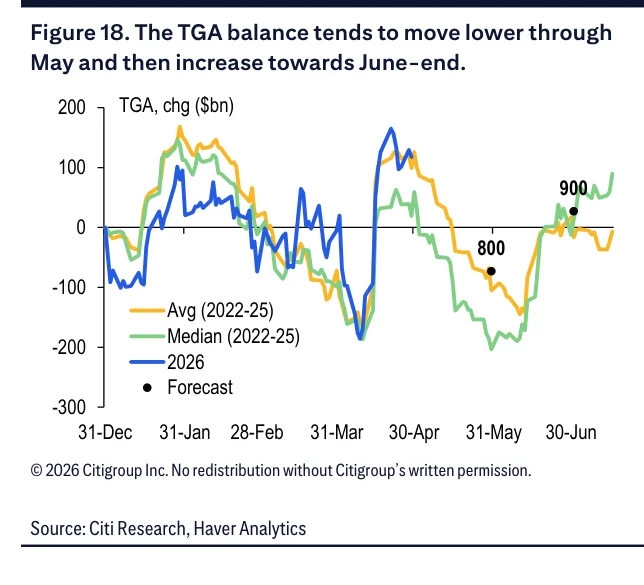
Figure 19:5日TGA流出通常较为温和
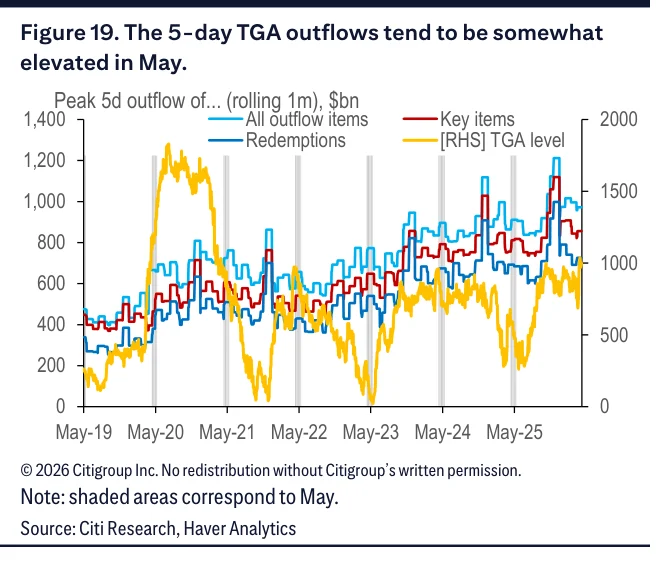
Figure 20:今年扣除退税后的TGA税收轨迹明显低于2022年和2025年
Figure 21:基准情景下TGA余额路径
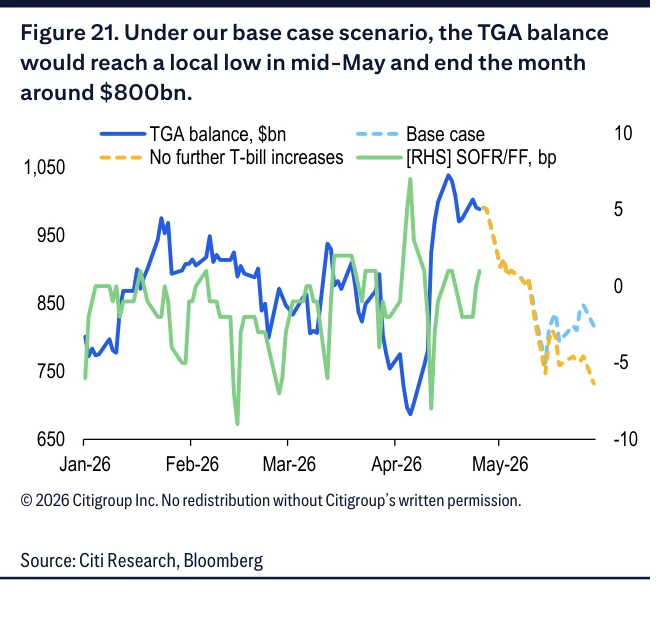
Figure 22:总体通胀上行风险目前集中在未来几个月环比读数
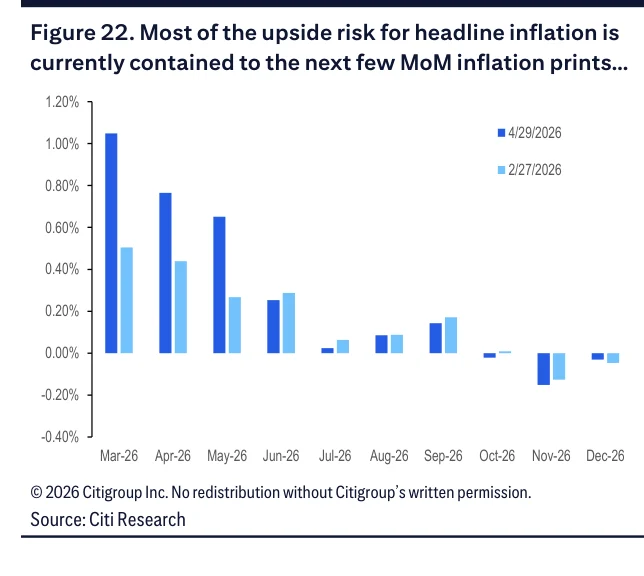
Figure 23:通胀风险集中是因为期货市场已定价能源路径
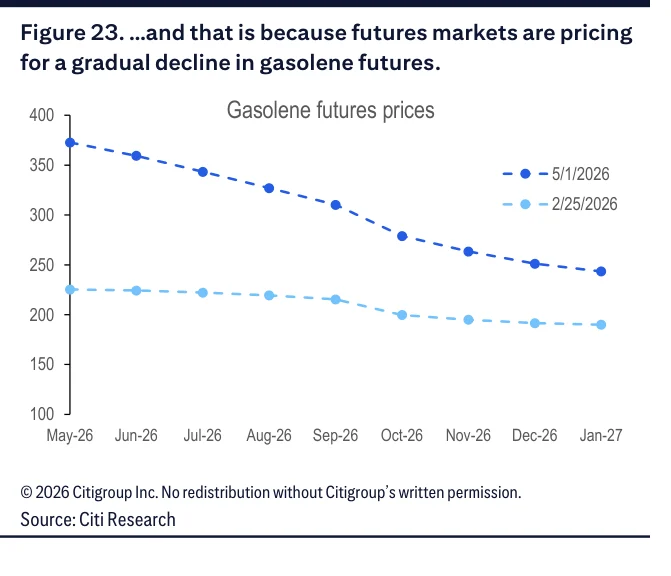
Figure 24:过去几个月2026年核心通胀预期上升
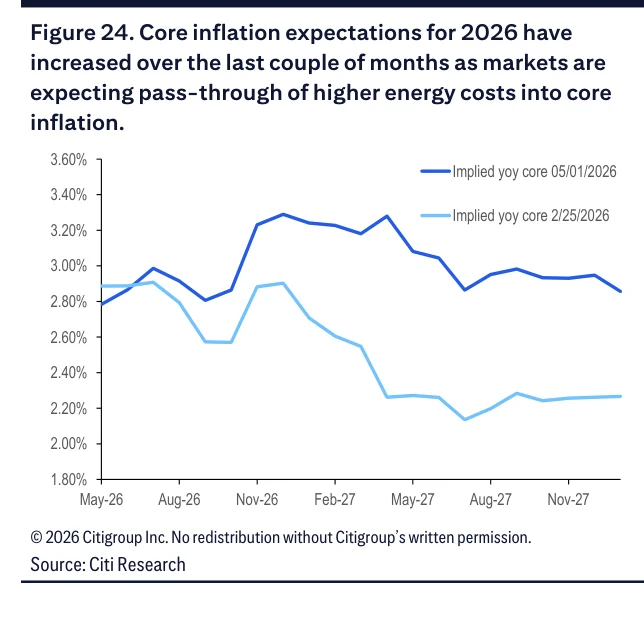
Figure 25:1y1y互换利率上行大部分由通胀定价推动
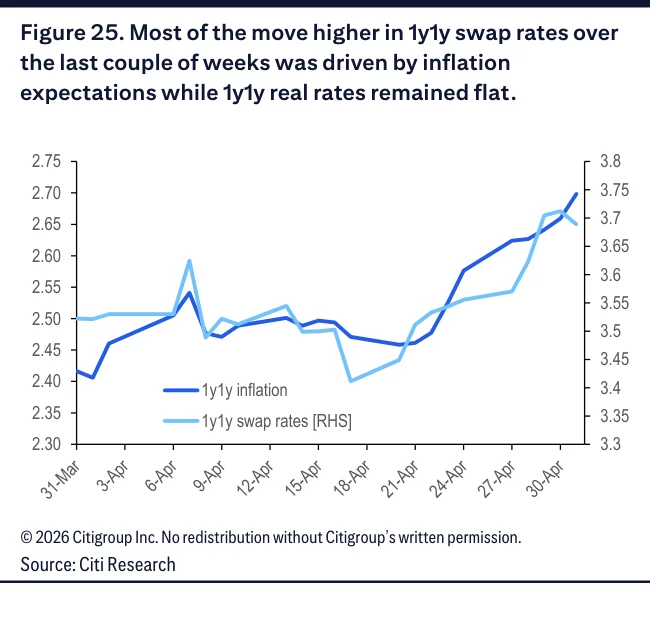
Figure 26:通胀和实际利率的期限结构
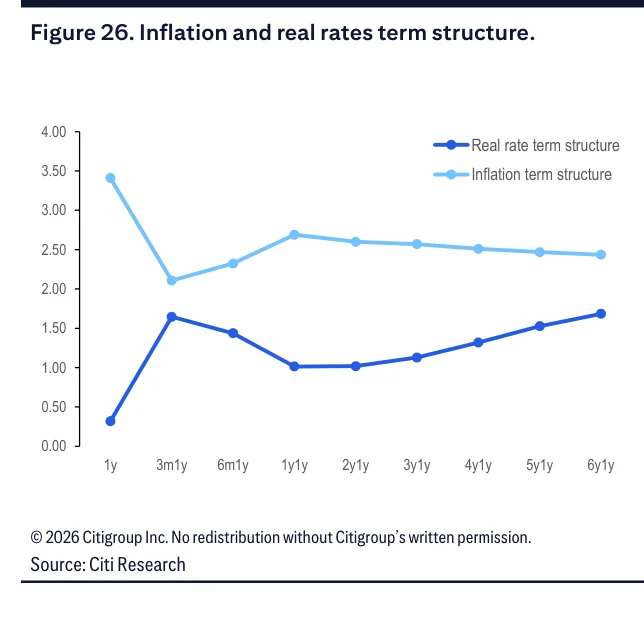
Figure 27:风险情绪改善使10年远期20年通胀预期在近期通胀预期上行中跑输
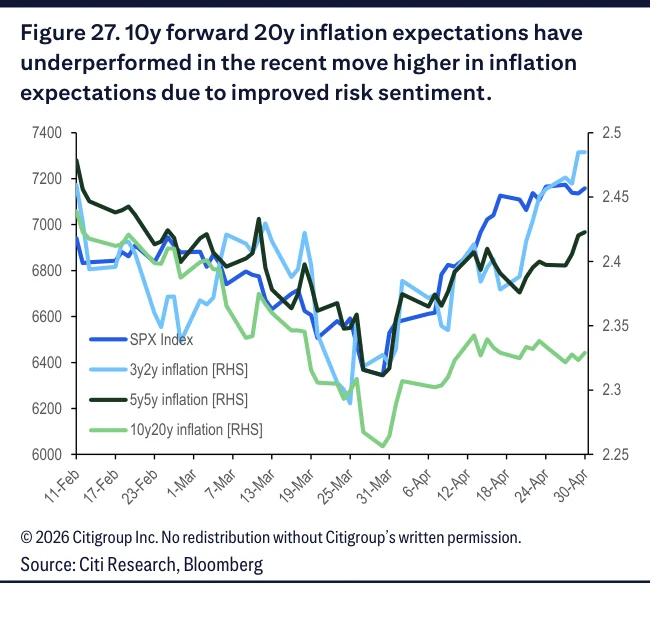
Figure 28:三年后两年期至十年后二十年期通胀曲线已趋平至约负20个基点
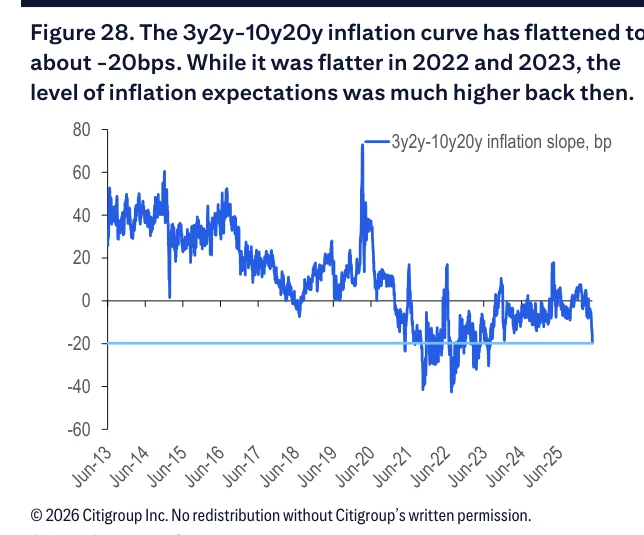
Figure 29:30年TIPS盈亏平衡通胀的套息极具吸引力
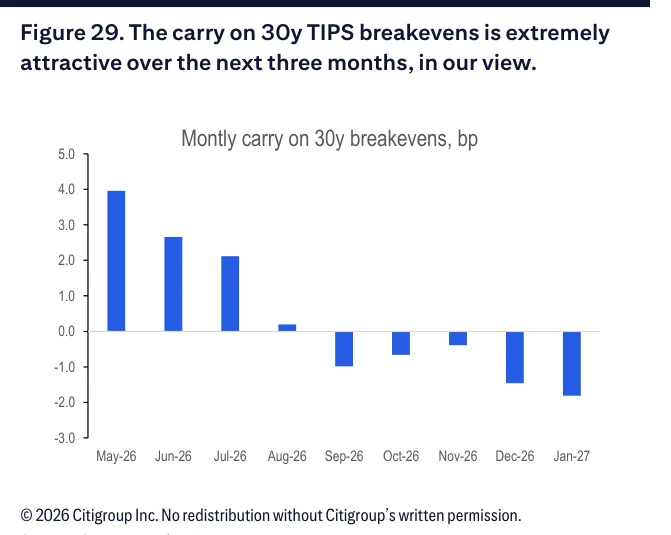
Figure 30:2017年以来美国利率策略模型组合回报
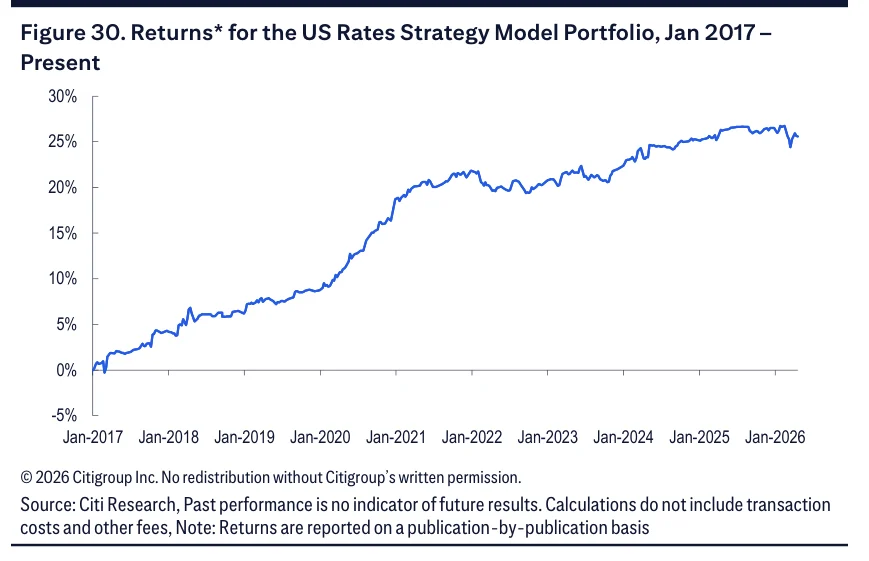
Figure 31-2:美国利率策略模型组合表现摘要
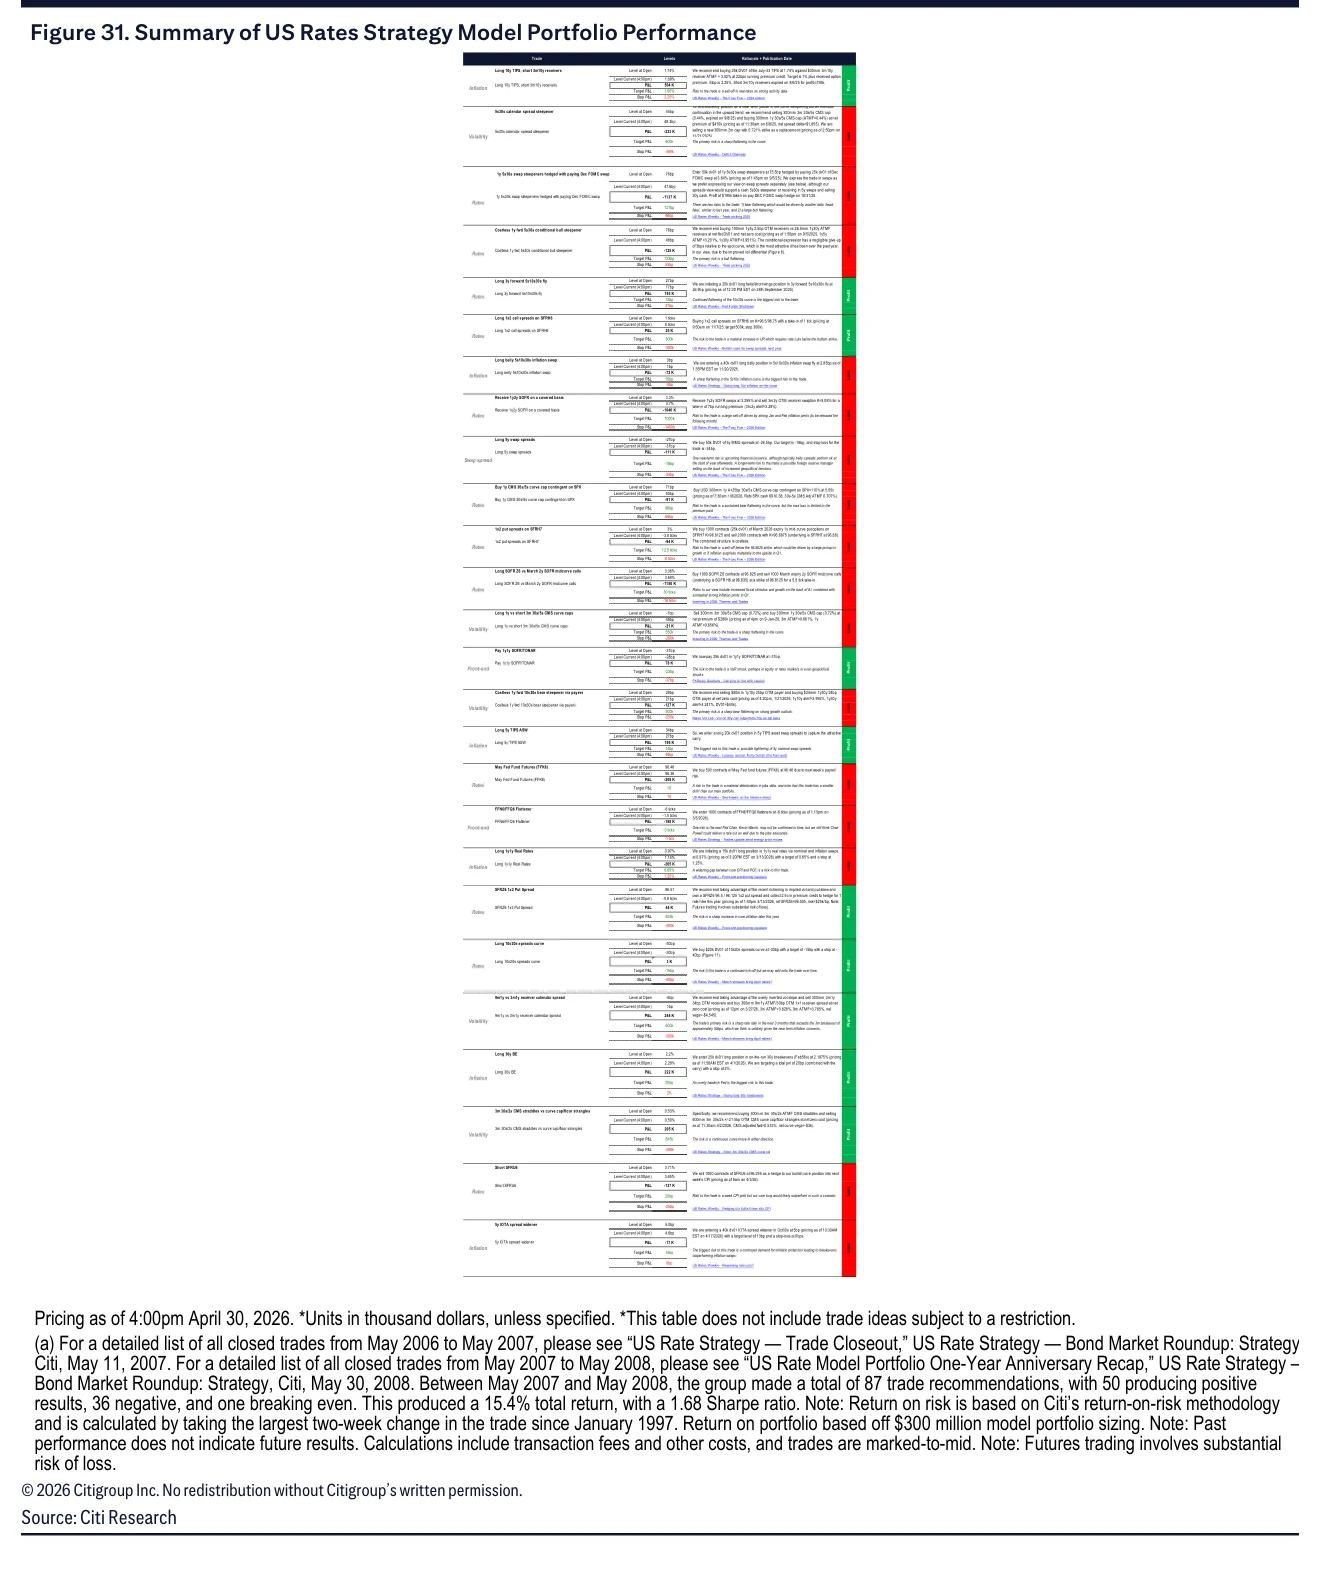
Figure 32:2024年以来美国利率策略已平仓交易
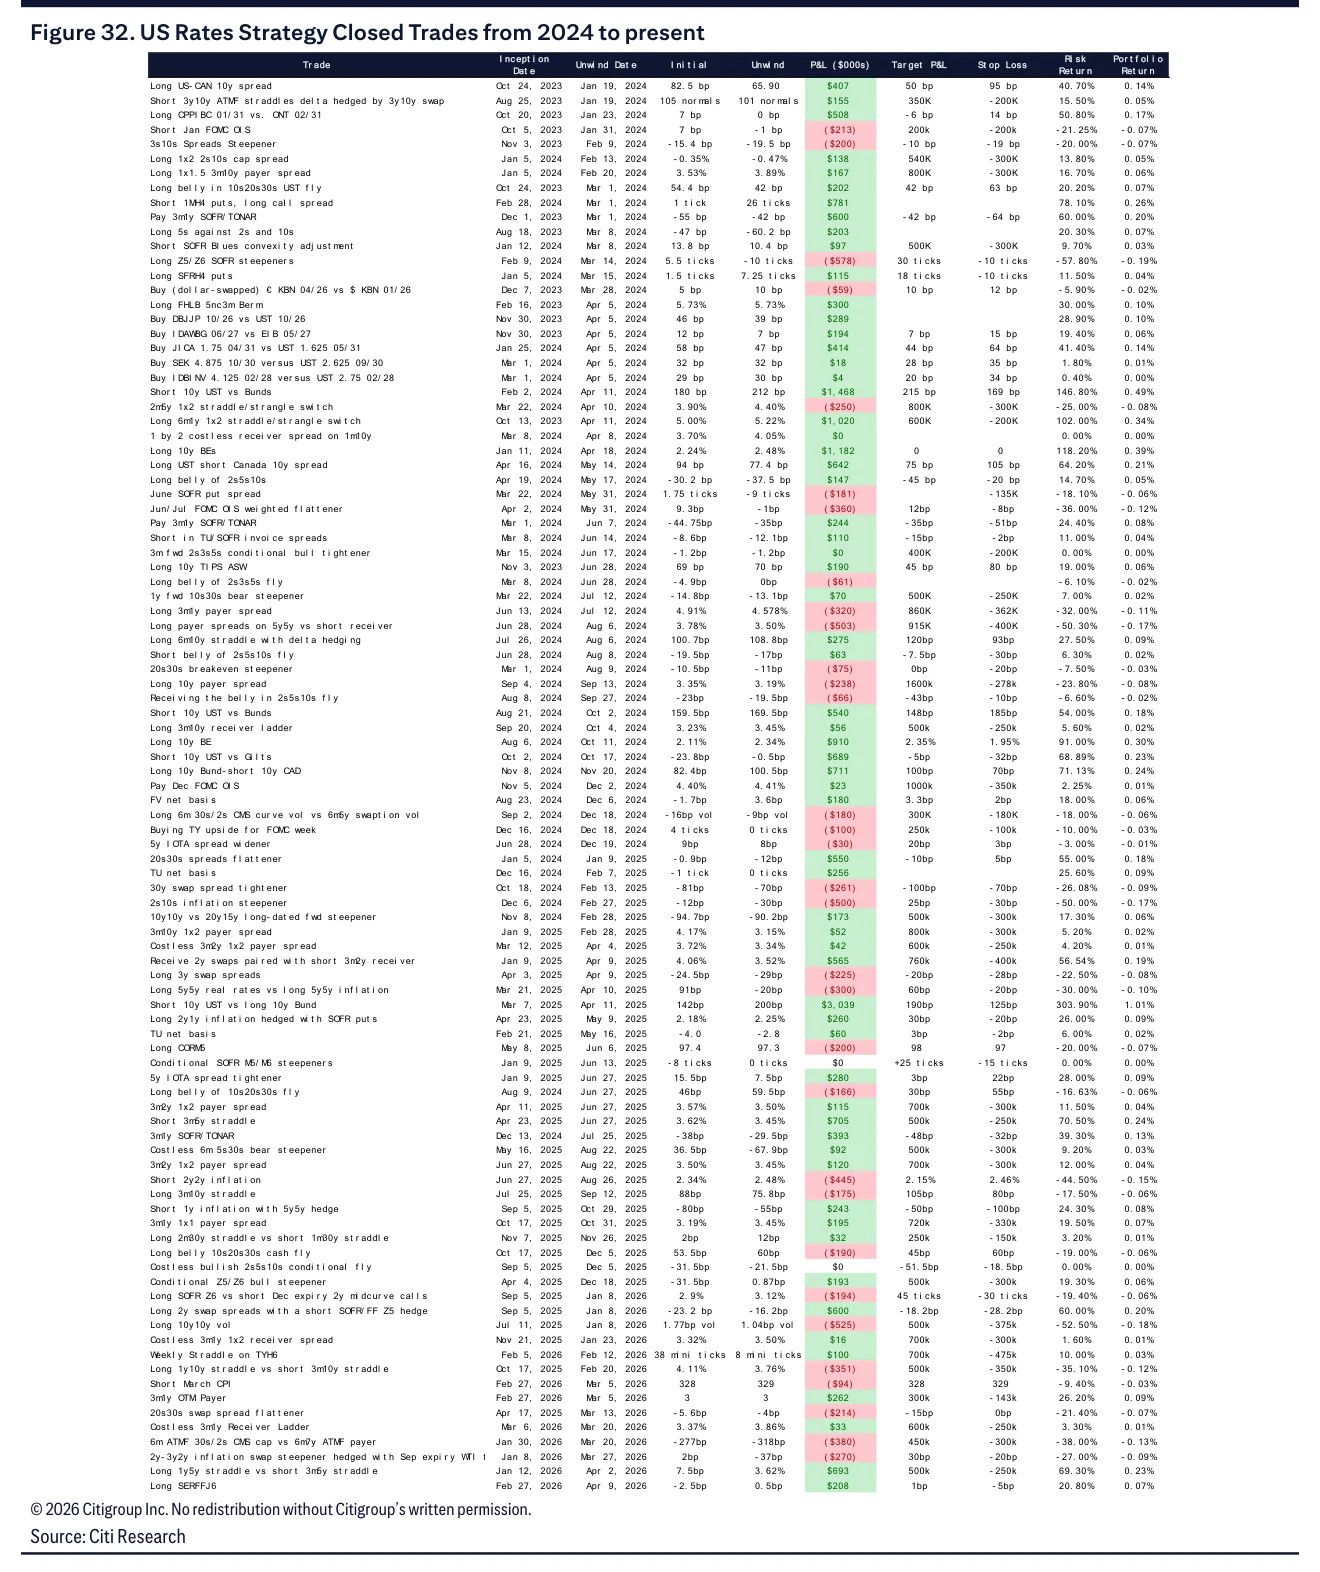
Figure 33:按期限划分最贵和最便宜的美债
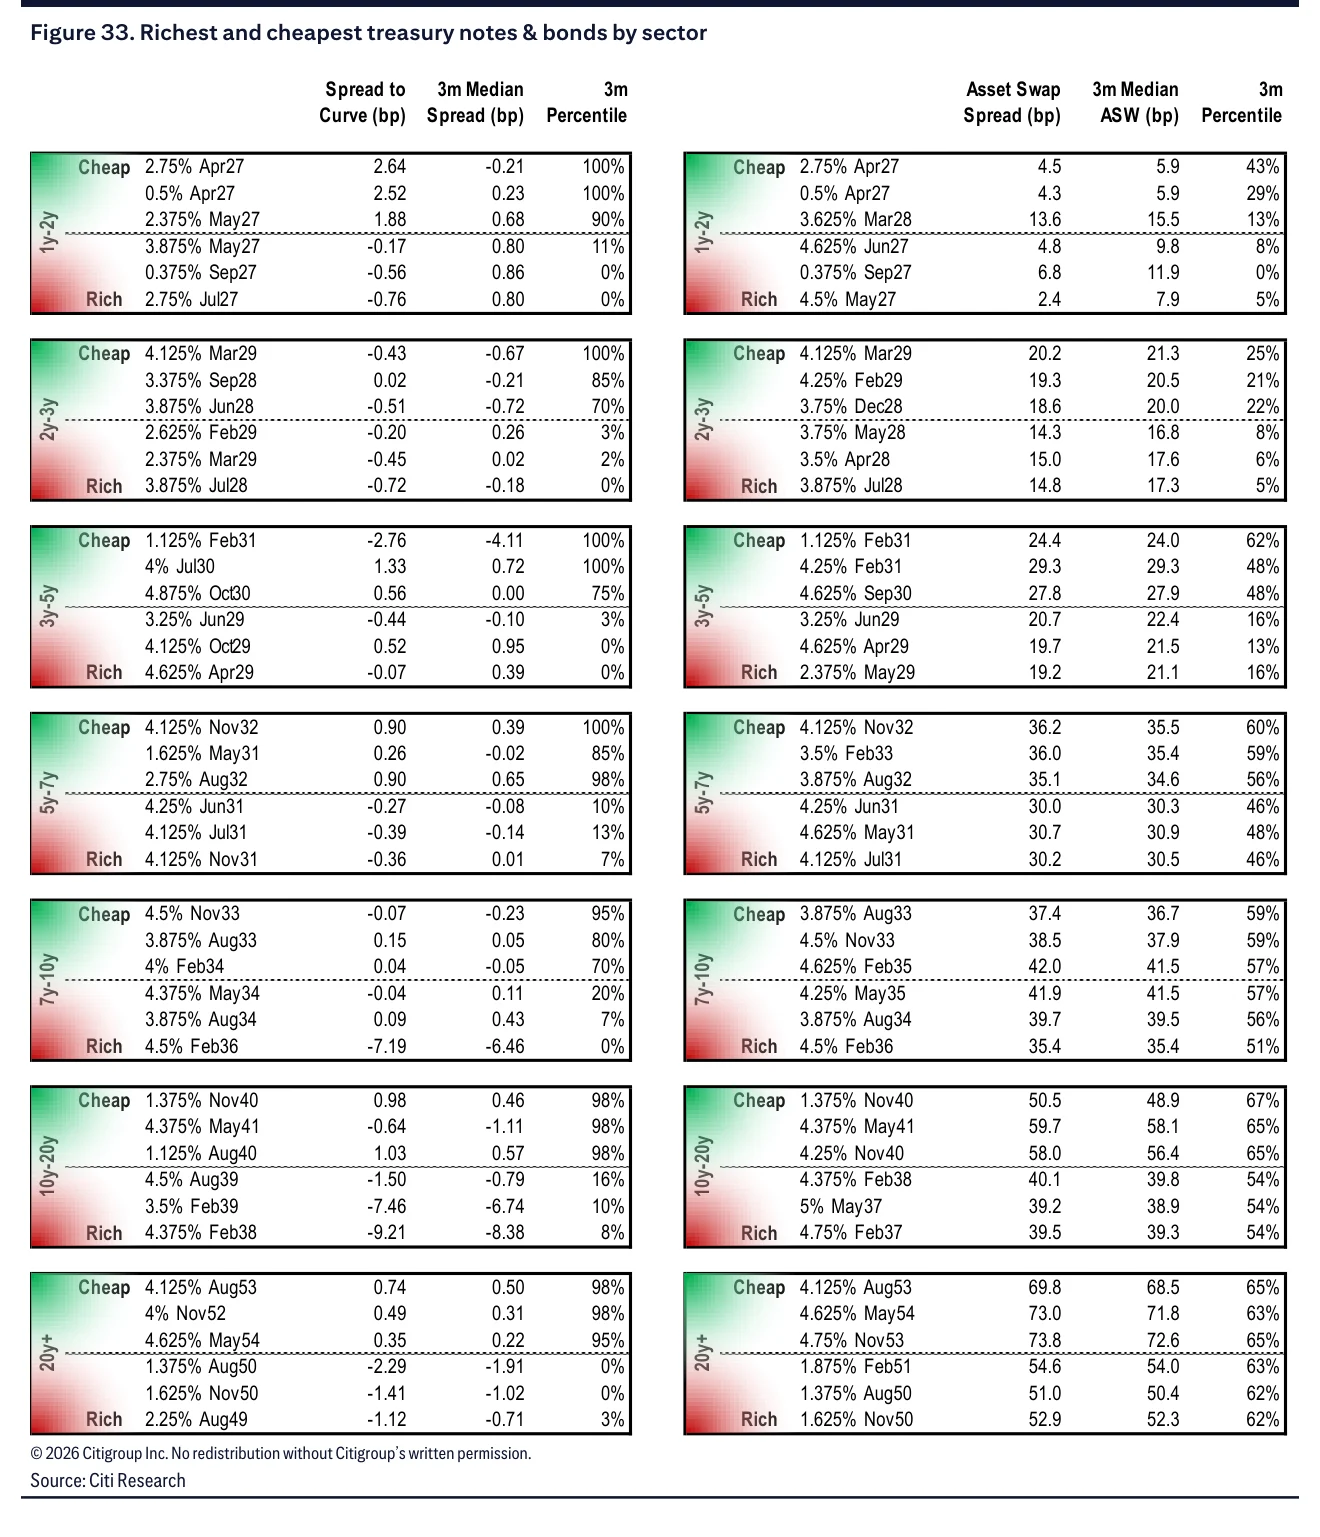
Figure 34:等权蝶式相对价值表
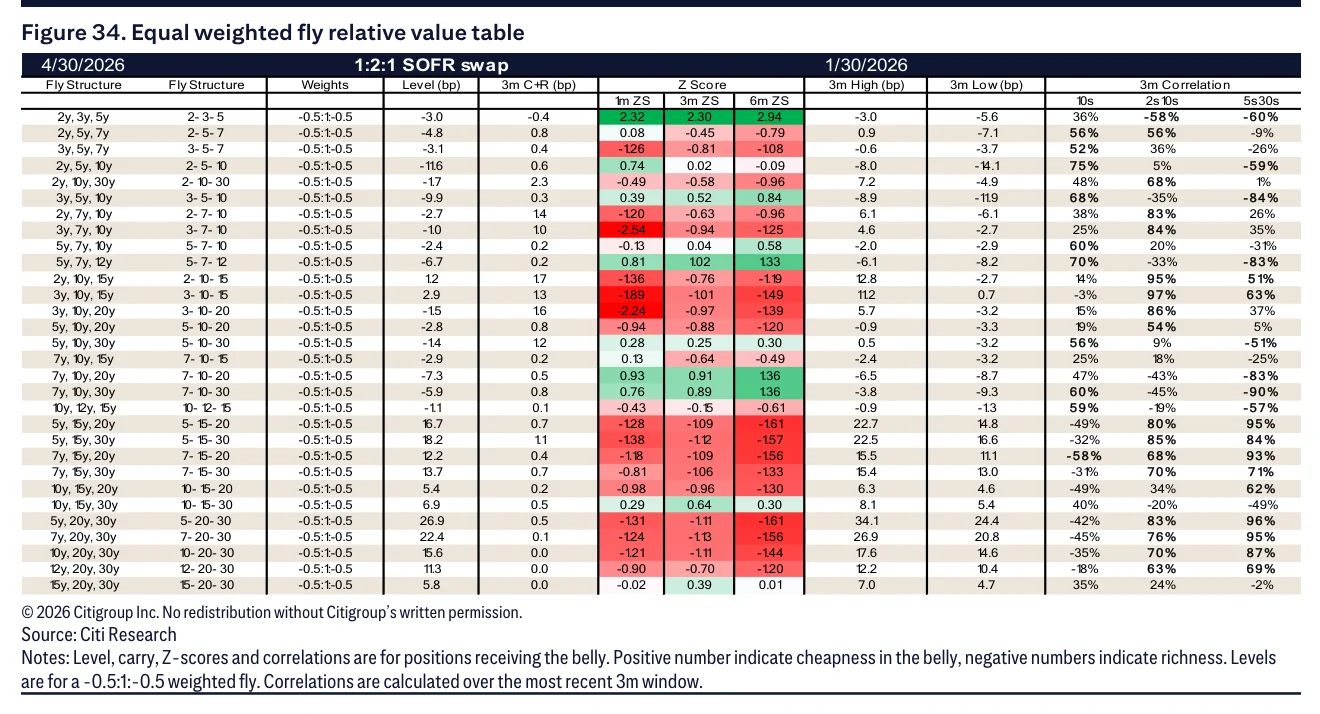
Figure 35:主成分加权蝶式相对价值表
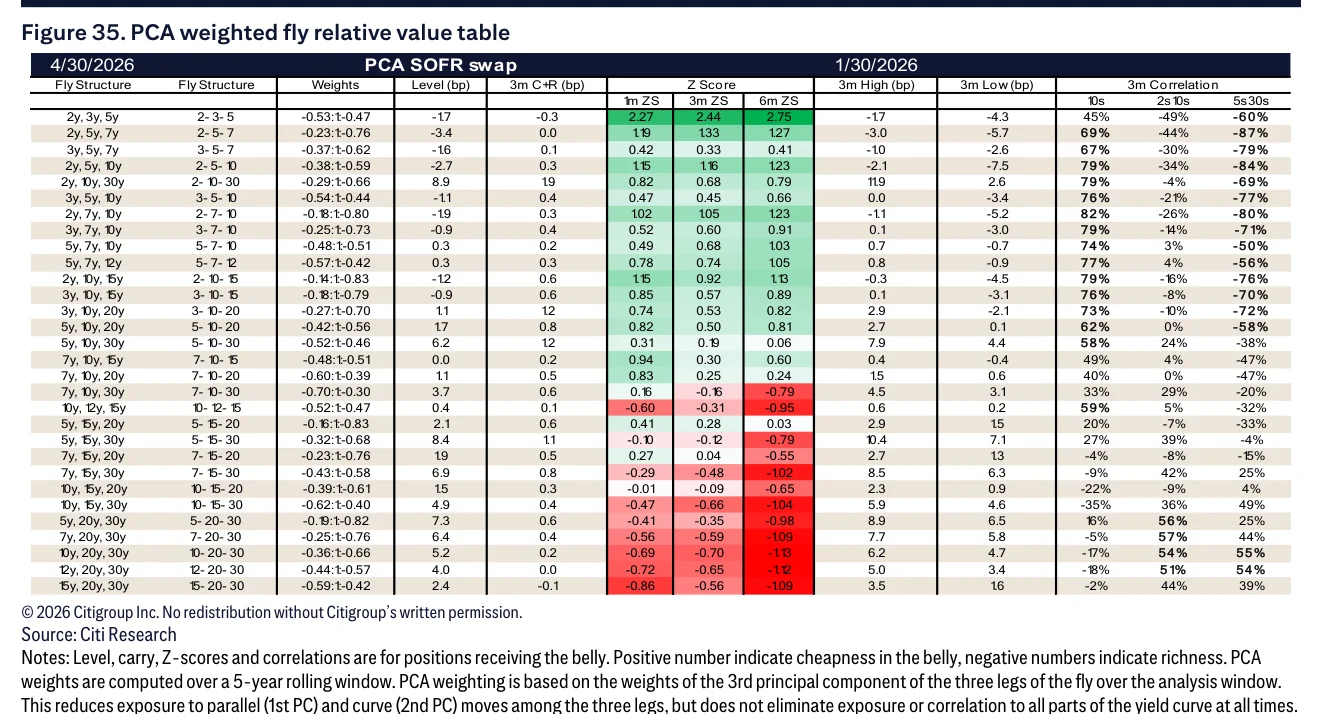
Figure 36:在价3个月、6个月和1年国库券资产互换利差历史序列
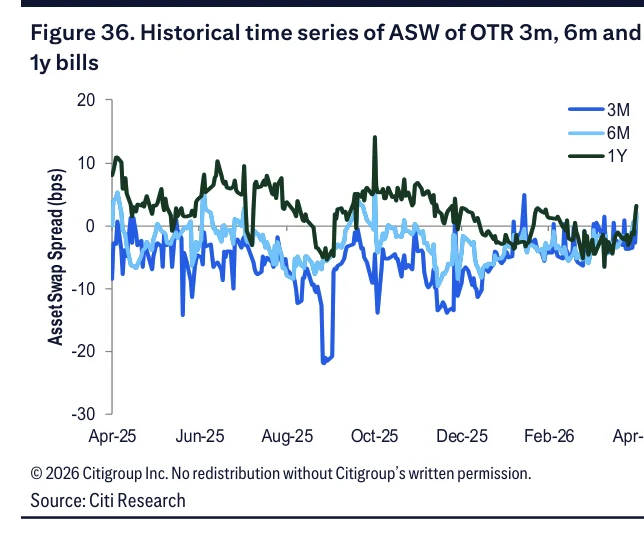
Figure 37:票息债与国库券收益率利差期限结构
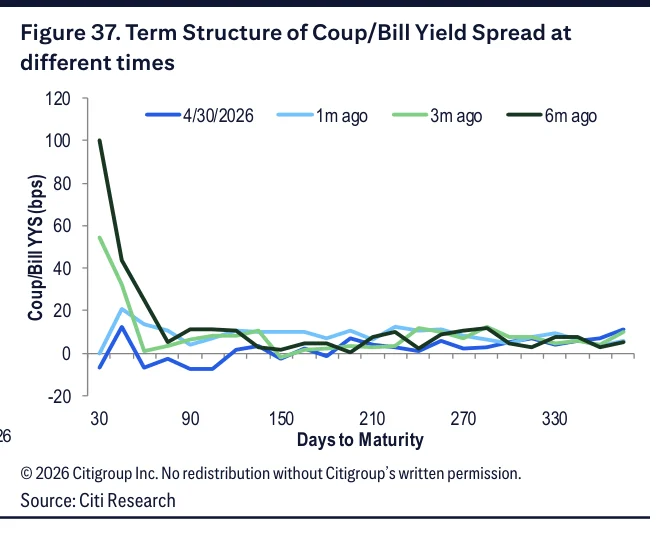
Figure 38:SOFR曲线监测
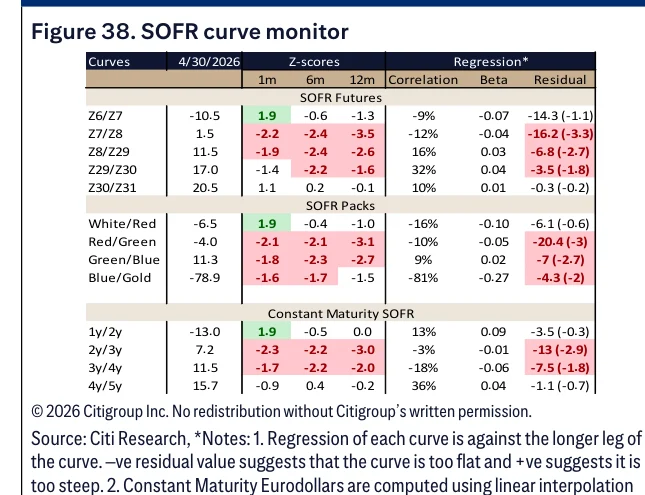
Figure 39:SOFR蝶式监测
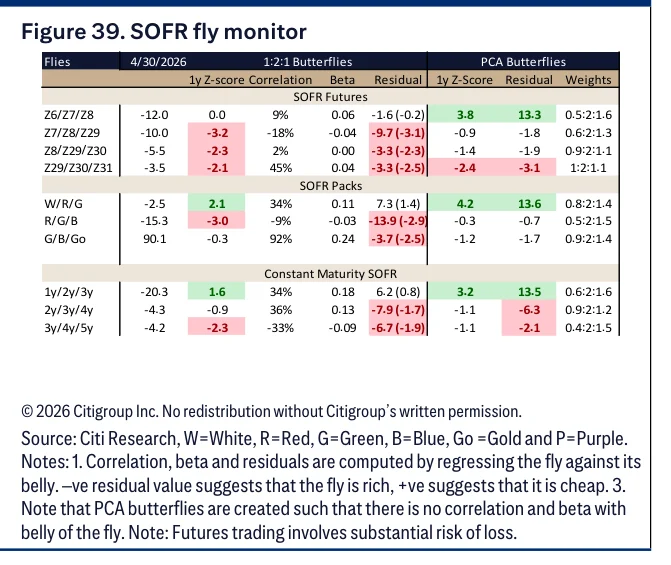
Figure 40:市场隐含1年远期联邦基金利率及一个标准差区间
Figure 41:2年期板块三个月远期对冲后的外汇对冲收益增量
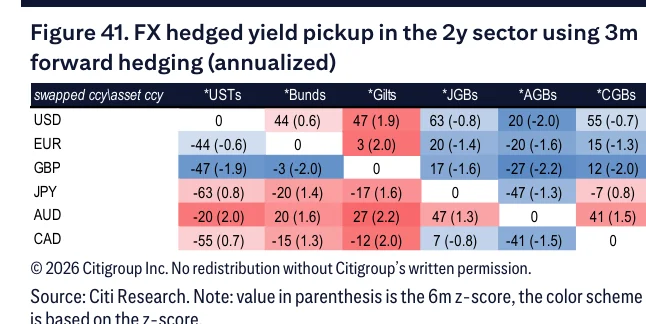
Figure 42:5年期板块三个月远期对冲后的外汇对冲收益增量
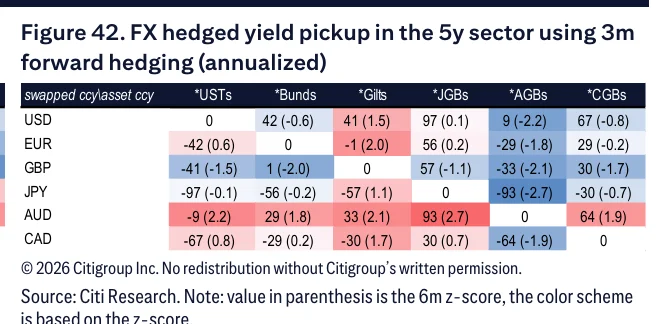
Figure 43:10年期板块三个月远期对冲后的外汇对冲收益增量
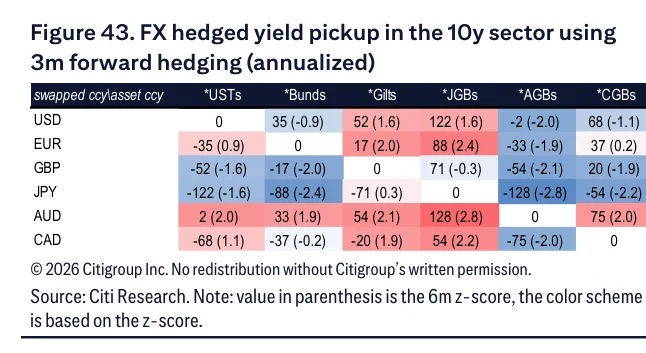
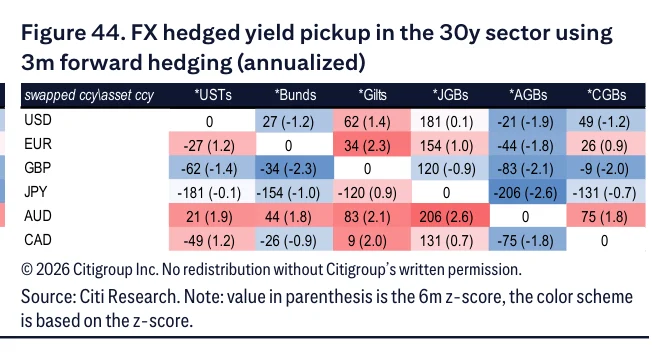
Figure 44:30年期板块三个月远期对冲后的外汇对冲收益增量