摩根士丹利:美元展望:关税与财政风险下的贬值路径
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为,美国关税政策与财政赤字扩大将共同推动美元进入贬值周期。预计美元指数(DXY)在2026年底前下跌5-8%,主要受贸易伙伴报复性关税及美国国内财政紧缩影响。报告强调,市场低估了关税对经济增长的负面冲击,而财政刺激空间有限。美联储可能被迫降息以应对经济放缓,进一步削弱美元。欧元和日元将成为主要受益货币,预计欧元兑美元升至1.15,美元兑日元跌至130。
主要观点
- 美国关税政策将导致进口成本上升,企业投资下降,GDP增速放缓0.5个百分点。
- 财政赤字占GDP比例预计从2025年的6%升至2026年的7.5%,但基建支出削减抵消部分刺激。
- 美联储可能在2026年下半年降息50个基点,以应对经济下行风险。
- 美元高估约10%,实际有效汇率处于历史高位,均值回归压力大。
- 欧元区财政扩张(NextGen EU)和日本央行正常化将吸引资金流入。
- 新兴市场货币分化:墨西哥比索和韩元因贸易敞口承压,印度卢比相对稳定。
- 报告预测美元指数年底目标位95,较当前水平下跌约5%。
- 风险情景:若关税谈判破裂,美元可能急跌10%以上。
论述逻辑
美国加征关税 → 进口成本上升 → 企业利润压缩、投资推迟 → 经济增长放缓 → 财政赤字因收入下降和支出刚性扩大 → 市场对美元信心减弱 → 美联储为稳增长降息 → 利差收窄 → 资本流出美元资产 → 美元贬值。同时,贸易伙伴报复性关税加剧美国出口下滑,形成负反馈。欧元区和日本的政策正常化提供替代投资机会,加速美元下行。
关键展望
- 2026年下半年美联储降息50个基点。
- 美元指数年底目标95。
- 欧元兑美元年底目标1.15。
- 美元兑日元年底目标130。
- 风险:关税谈判破裂导致美元急跌超10%。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. GOOGL展示了行程规划功能的进一步迭代
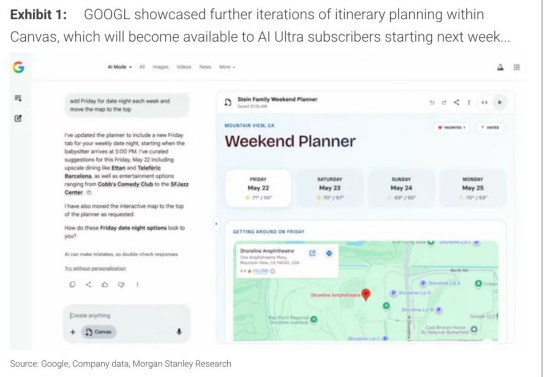
图2. GOOGL还强调了其新代理Gemini的能力
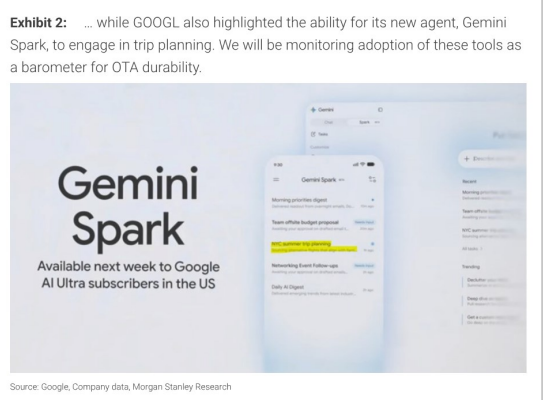
图3. 还概述了首批整合的应用合作伙伴
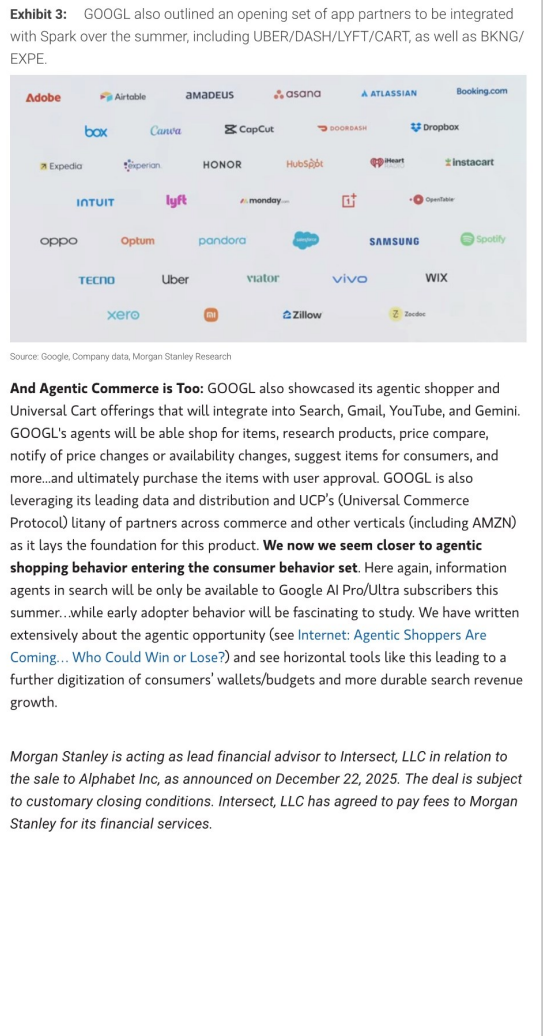
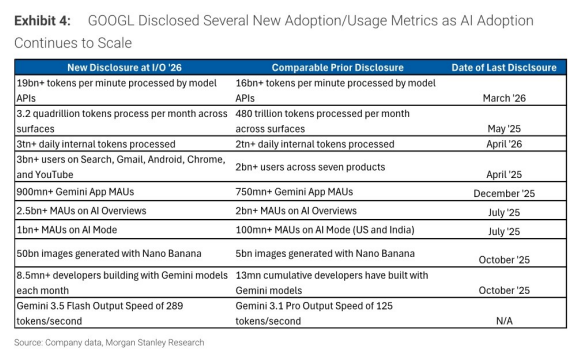
图4. GOOGL披露了多项新的采用/使用指标,随着AI采用的推进