摩根大通 长期策略:全面投资组合方法(TPA)采用者的表现是否优于传统资产配置者?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
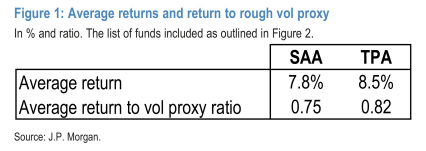
摩根大通探讨了全面投资组合方法(TPA)与传统战略资产配置(SAA)的优劣及其实证表现差异。 TPA将投资组合视为单一统一的风险与资本池,打破资产类别的孤岛限制,基于底层宏观风险因子动态配置资本,并在2022年后利率上升、通胀和地缘政治不确定性加剧的环境下受到更多关注。 虽然理论上TPA有助于提高资本效率、避免基准僵化并更灵活地纳入传统框架外的机会,但它对治理架构、内部投研能力及利益相关方沟通提出了极高要求。 在实证回报层面,学术界与行业研究存在分歧,难以将TPA方法本身的效应与机构的治理质量完全剥离。 摩根大通对22家主权财富基金(SWF)和大型养老基金过去10年年化回报的分析显示,TPA基金年化回报平均略高出约0.7% per year,但其风险调整后收益的差异仍完全处于波动率观测值的1个标准差之内,未能展现出统计学上压倒性的超额收益。
主要观点
- TPA与传统SAA的核心区别在于将资产组合作为整体风险池管理,打破资产类别隔离并转向基于底层因子的统一风险预算。
- 过去十年实证数据显示TPA基金年化回报平均高出约0.7% per year,但风险调整后收益差异完全处于标准差范围之内。
- 金融危机后极低收益率推高债券基准配置机会成本,而2022年后的高利率、高通胀及地缘政治冲击进一步加速了机构对TPA的采纳。
- 传统SAA资产分散可能掩盖底层风险集中,而TPA运用因子框架穿透公共与私募资产并消除平滑偏差。
- PGIM在2025年6月的研究显示TPA投资者的资产配置动态调整显著更频繁,但这种动态性与长期回报之间未见显著统计关联。
- SAA再平衡通常偏向机械回归目标权重并类似于做空波动率策略,而TPA无需回归固定权重,更具灵活性且能容纳基础设施债或巨灾债券等另类资产。
- TPA与因子投资不同,因子投资偏向系统性规则和收益溢价收割,而TPA以宏观周期与政权导航为组织原则,保留更多主动管理裁量权与超额收益潜力。
- TPA面临治理严苛、向利益相关者解释困难、业绩基准与考核复杂、对内部投研体系要求高等四大核心实施挑战。
- 行业对TPA超额收益的分歧巨大,Thinking Ahead Institute 2025年研究称TPA超额收益约1.3%(此前为1.8%),而CFA协会2026年7月文献综述指出文献并未证实存在系统性超额表现。
- 摩根大通筛选了22家主权财富基金(IFSWF成员等)和大型养老金样本,其中约三分之一采用TPA,三分之二采用SAA,并基于10年期回报进行评估。
论述逻辑
- 提出传统SAA将资产分类隔绝并设定固定权重,易导致底层宏观风险(如增长、通胀、流动性)过度集中且再平衡过于僵化。
- 推导出TPA通过统一风险池和因子穿透能够提高资本效率、打破基准束缚并赋予组合宏观周期导航能力的理论优势。
- 对比指出TPA实施存在高治理门槛、多委托人代理冲突、考核机制模糊以及私有资产估值平滑干扰真实波动等实际摩擦。
- 结合行业实证文献与自身22家大型机构10年期数据分析,得出TPA虽在绝对年化回报上有微弱优势(约0.7% per year),但风险调整后并未显著超越SAA的最终结论。
关键展望
- 在宏观环境不确定性持续的背景下,单一大资产所有者(如主权财富基金)相比面临严格年度监管考核的集合养老金,将具备更顺畅的TPA落地治理优势。
- 未来养老金机构推行TPA需在制度设计上延长考核周期,并采用全基金参考投资组合代替细分资产类别合成基准,以抵御短期同业排名压力。
- 针对TPA是否具备持续系统性超额收益(Alpha)的争论仍将持续,核心难点在于无法有效剥离高水平治理机制带来的增量贡献。
推荐标的
- 报告未明确给出推荐标的(本报告为全球市场大类资产配置与机构策略专题,未涉及个股评级与目标价)。
关键图表
图1. 平均收益与粗略波动率代理指标收益