吴京 投资策略 市场策略 资本市场周报(2026年第18期):地缘风浪再起,国内稳市发力
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周(7月20日至26日)中国证监会释放稳市信号,A股总体回升但大小盘显著分化,上证50与科创50分别上涨4.55%和4.19%,中证1000则下跌2.40%。 海外市场方面,受特斯拉与Alphabet自由现金流转负影响,美股科技交易降温,纳斯达克综指下跌2.13%,而欧洲股市受PMI重返扩张区间等因素提振相对占优。 汇市上美元走强,非美货币普遍承压。 此外,上海深化科创板改革扩大第五套上市标准适用范围,港交所降低同股不同权公司上市门槛,香港证监会则优化了杠杆及反向产品监管框架。
主要观点
- 证监会释放稳市信号,A股资金主要回流权重蓝筹与部分超跌科技龙头,大小盘表现分化。
- 特斯拉与Alphabet财报显示自由现金流转负,加剧了市场对全球AI资本开支可持续性的担忧。
- 本轮A股AI板块调整并非孤立事件,未来科技板块内部或转向重视现金流与盈利的结构性分化。
- 美股与韩股受科技股拖累承压,而欧洲股市在企业盈利及经济韧性支撑下相对走强。
- 中东地缘冲突推升油价,布伦特原油一度重返百元大关。
- 油价冲击主导债券市场,全球主要经济体国债收益率普遍上行。
- 美元整体走强,非美货币多数承压,日元疲弱已不完全由利差因素驱动。
- 上海拟扩大科创板第五套上市标准适用范围,增强对前沿科技领域未盈利企业的包容性。
- 港交所降低同股不同权公司主要上市门槛,提升对科技创新及海外企业的吸引力。
- 香港证监会优化杠杆及反向产品监管框架,允许产品根据市场情况每日调整目标杠杆倍数。
论述逻辑
- 科技巨头资本开支挤压现金流引发市场质疑 → 全球AI资产重新定价与情绪共振 → A股科技板块调整 → 稳市政策与国内基本面支撑A股中长期配置价值
- 美伊冲突升级致使中东原油外运通道受阻 → 油价飙升强化通胀黏性与央行加息预期 → 冲击压过地缘避险需求 → 主要经济体国债价格下跌、收益率上行
- 欧洲企业盈利超预期且经济数据回暖 → 缓解能源冲击担忧 → 推动欧洲股市在科技回调 global 背景下相对走强
关键展望
- 全球范围内AI相关板块的波动可能尚未完全结束,科技板块将由普涨转向注重现金流的结构性分化。
- 全球债市短期将围绕油价和中东航运形势反复波动,中期海外债市或延续高利率、高波动格局。
- 日元快速贬值可能促使日本当局再次入市干预,但较难扭转汇率基本面的趋势。
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 图表
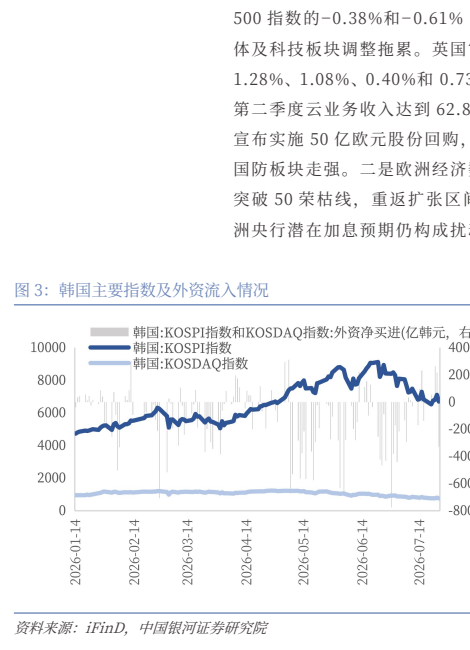
图2. 欧洲布伦特原油期现价差(美元/桶)
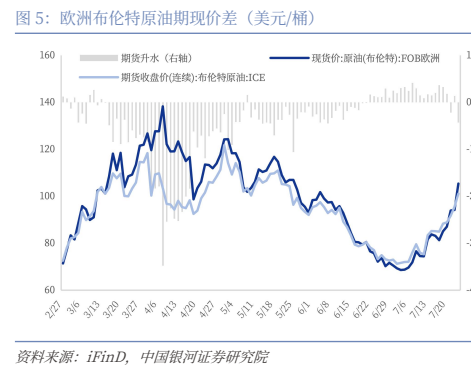
图3. 图表
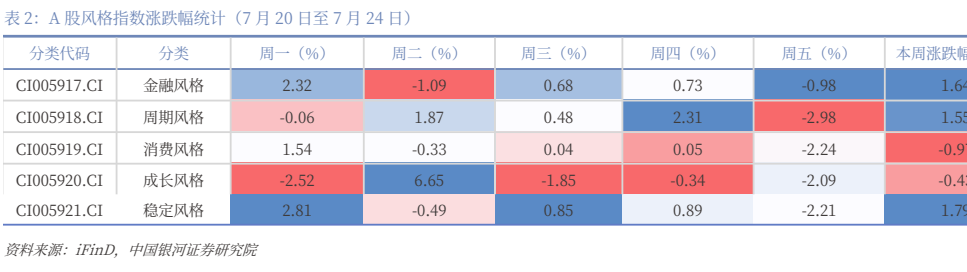
图4. 美股“七姐妹”涨跌幅(7月20日至7月24日)
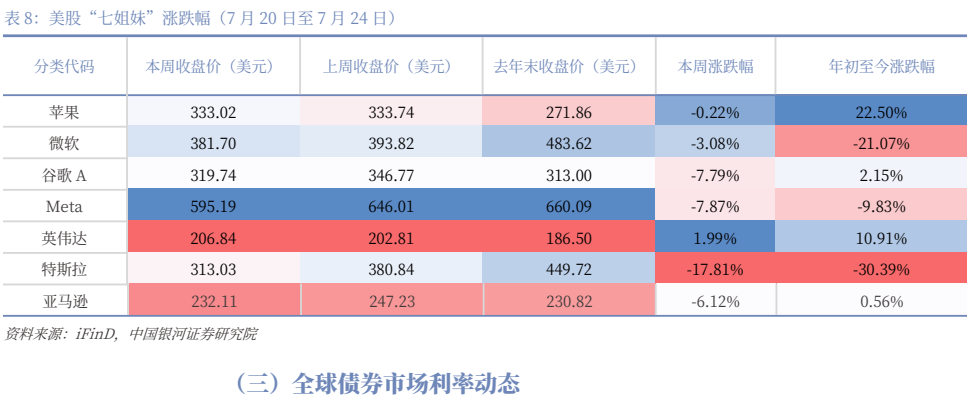
图5. 股港股主要股指周涨跌幅()(月20日至月24日)4

图6. 图表

图7. 中国“十杰”涨跌幅(7月20日至7月24日)10

图8. 主要大宗商品价格(7月20日至7月24日)12
