高盛 美国股票观点:人工智能资本开支,所需收入,及内容已充分计价人工智能贸易
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了美国超大规模云厂商(Hyperscalers)的人工智能资本开支趋势、实现投资回报所需的收入规模,以及当前市场对人工智能基础设施的定价。 高盛预计2026年美国主要AI超大规模云厂商资本开支将达8000亿美元,2027年将增至1.1万亿美元,但增长率将较近期季度放缓。 为实现盈亏平衡,这些厂商在未来几年需产生约3000亿美元的年度AI收入。 尽管市场对基础设施股票的盈利持久性存在怀疑,但超大规模云厂商的估值已降至十年来的最低水平,且企业AI支出正在加速,这为未来盈利可见性提供了支持。
主要观点
- 2026年美国主要AI超大规模云厂商资本开支预计为8000亿美元,2027年共识预期为1.1万亿美元。
- 高盛预测2027年和2028年资本开支将分别达到1.2万亿美元和1.4万亿美元,高于市场共识。
- 资本开支增长率预计将从2026年的近100%放缓至2027年的54%和2028年的12%。
- 超大规模云厂商需在未来几年产生约3000亿美元的年度AI收入以实现投资盈亏平衡。
- 2026年第二季度,超大规模云厂商的云收入年化增长较AI前趋势高出约700亿美元,且已宣布的收入积压订单超过1.5万亿美元。
- 为使超大规模云厂商获得稳健投资回报,AI用户每年需在AI应用上支出约1万亿美元。
- 超大规模云厂商的远期市盈率(P/E)已降至十年来的最低水平,仅比标普500指数中位数高出4倍。
- 内存股票目前的2年远期市盈率为4倍,仅为15年平均水平的一半。
论述逻辑
- AI基础设施资本开支激增(2026-2027) -> 需通过AI应用产生约3000亿美元收入以覆盖折旧与运营成本 -> 市场对基础设施盈利持久性存疑导致估值回调 -> 随着资本开支增长放缓及企业AI支出加速,超大规模云厂商的盈利可见性提升,估值修复空间显现。
关键展望
- 预计2027年资本开支增长率及超预期的幅度将较近期季度有所减弱。
- 企业AI支出加速,预计AI对企业盈利的影响将在未来几个季度变得更加明显。
推荐标的
- 报告未明确给出具体的买入/卖出评级或目标价,仅讨论了行业板块的估值与投资逻辑。
关键图表
图1. 人工智能交易各阶段的表现
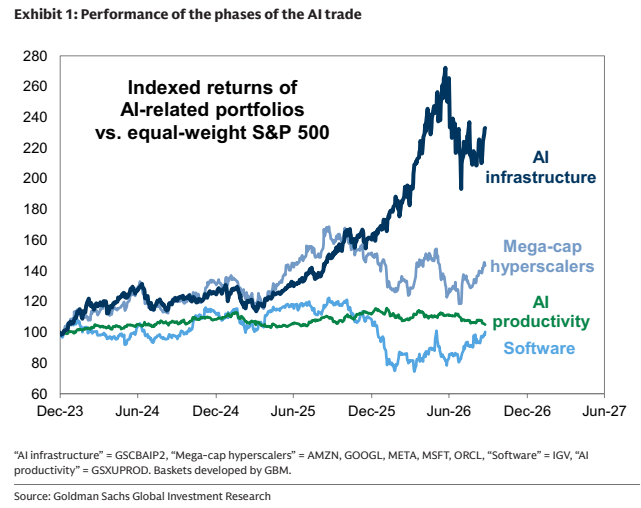
图2. 超大规模云服务商资本开支预计今年将超过经营现金流

图3. 超大规模云服务商已实现投资资本回报率从40%降至25%

图4. 美国大型上市云服务商已宣布了可观的积压订单
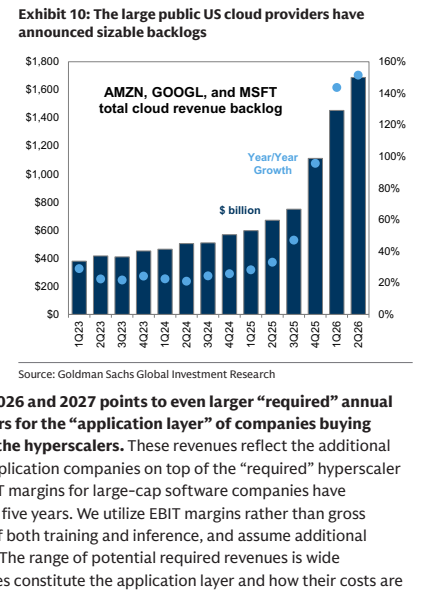
图5. 半导体和公用事业板块对盈利持久性的预期显得更为保守

图6. 最大型无晶圆厂芯片股的市盈率(无晶圆厂芯片股代表NVDA、AVGO、AMD的美元加权组合)

图7. 软件年度经常性收入(ARR)近期有所加速

图8. 市场隐含的长期增长预期相对受控
