伯恩斯坦亚太油气:上调原油假设,提高目标价
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦上调亚太油气板块目标价,主要基于更高的原油价格假设。报告将2025/2026年布伦特原油预测从75/70美元/桶上调至85/80美元/桶,并相应调整覆盖公司的目标价。上调幅度因公司对油价的敏感度而异,其中中国海洋石油(CNOOC)目标价从18港元上调至22港元,中国石油(PetroChina)从7港元上调至8.5港元,中国石化(Sinopec)从4.5港元上调至5港元。报告维持对中国海洋石油和中国石油的“跑赢大市”评级,对中国石化维持“与大市同步”评级。此外,报告提及AI对能源需求的潜在影响,但未给出具体量化预测。
主要观点
- 伯恩斯坦将2025/2026年布伦特原油价格预测上调10美元/桶,至85/80美元/桶,反映供应端约束和地缘风险溢价。
- 中国海洋石油(CNOOC)目标价从18港元上调至22港元,维持“跑赢大市”评级,因其对油价敏感度最高。
- 中国石油(PetroChina)目标价从7港元上调至8.5港元,维持“跑赢大市”评级,受益于上游业务和天然气增长。
- 中国石化(Sinopec)目标价从4.5港元上调至5港元,维持“与大市同步”评级,因炼化利润承压。
- 报告认为AI发展将推动电力需求增长,进而提振天然气和石油需求,但未量化具体影响。
- 亚太油气公司估值仍低于历史均值,但上调目标价后上行空间有限。
- 供应端OPEC+减产执行率较高,美国页岩油增产放缓,支撑油价。
- 地缘政治风险(如中东局势)可能进一步推高油价,但报告未给出具体情景。
- 中国天然气需求增长稳健,受益于煤改气和工业用气增加。
- 炼化板块面临产能过剩和利润率压缩,中国石化表现相对疲弱。
- 报告未调整对亚洲其他油气公司的覆盖,但提及区域整体受益于油价上行。
- 风险因素包括全球经济放缓、OPEC+增产超预期、新能源替代加速。
论述逻辑
伯恩斯坦基于供应端约束(OPEC+减产、美国页岩油增速放缓)和地缘风险溢价,上调2025/2026年布伦特原油价格假设至85/80美元/桶 → 更高的油价假设直接提升上游油气公司的盈利预测 → 根据各公司对油价的敏感度(贝塔)调整目标价 → 中国海洋石油因上游占比最高,目标价上调幅度最大(+22%),中国石油次之(+21%),中国石化因炼化业务拖累,上调幅度最小(+11%) → 维持评级不变,反映相对价值判断。
关键展望
- 报告明确提到2025/2026年布伦特原油价格预测为85/80美元/桶,但未给出更远期预测。
- 未来验证点包括OPEC+产量决策、美国页岩油产量变化、地缘政治事件、AI对能源需求的实际拉动。
- 报告未给出具体时间窗口或催化剂,仅表示上调目标价基于新的油价假设。
- 风险因素包括全球经济衰退、OPEC+增产、新能源替代加速。
推荐标的
- 中国海洋石油(CNOOC):目标价22港元,评级“跑赢大市”,理由为高油价敏感度、上游资产优质。
- 中国石油(PetroChina):目标价8.5港元,评级“跑赢大市”,理由为上游受益油价、天然气增长。
- 中国石化(Sinopec):目标价5港元,评级“与大市同步”,理由为炼化利润承压、估值合理。
关键图表
图1. 伯恩斯坦能源价格预测
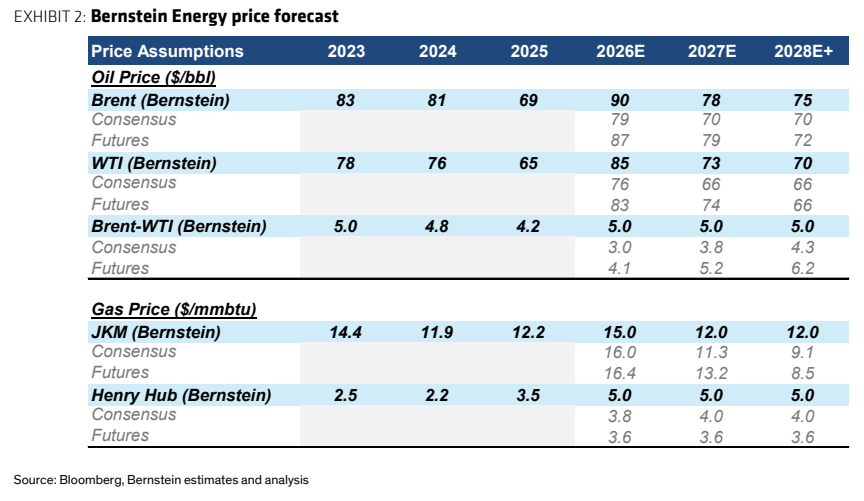
图2. 布伦特原油价格预测与市场共识及远期曲线对比

图3. 我们的长期预测75美元/桶高于当前远期曲线隐含的72美元/桶

图4. 我们的长期价格由约75美元/桶的边际成本决定
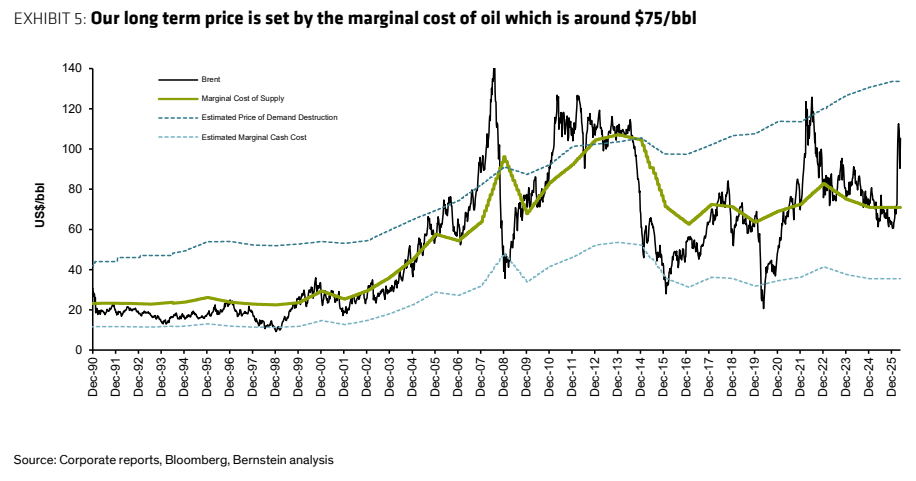
图5. 更新后的目标价及相对新目标价的潜在上涨/下跌空间

图6. 伯恩斯坦目标价与市场共识及当前市场价格对比

图7. 亚洲油气长期比较(第一部分)

图8. 亚洲油气长期比较(第二部分)
