华创证券 机械行业深度研究报告:光模块迭代测试先行,AI算力浪潮下的光通信测试设备机遇
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告维持机械行业“推荐(维持)”评级,核心结论是 AI 算力需求爆发带动高速光模块加速迭代,测试设备须先于产业升级,国产测试仪器企业正沿自研与并购两条路线加速切入光通信赛道。 需求端,全球 AI 基础设施总投入由 2021 年 2180 亿元人民币增至 2025 年 23929 亿元人民币(CAGR 82.0%),预计 2030 年达 65265 亿元;2026 年 Q2 微软、亚马逊、Meta、谷歌合计资本开支 1649 亿美元、同比增长约 86%。 光模块端,全球光模块市场预计 2030 年达 5034 亿元,其中数据通信光模块由 2025 年 1149 亿元增至 2030 年 4294 亿元(CAGR 30.2%),800G 已大批量供货(2021-2025 年 CAGR 155.3%)、1.6T 加速放量(2025-2030 年复合增速预测 98.9%),光模块迭代周期由 3-4 年压缩至 2 年。 测试端,全球光通信测试仪器市场预计由 2024 年 9.5 亿美元增至 2029 年 20.2 亿美元,中国市场由 33.0 亿元增至 65.9 亿元;目前海外 Keysight、Anritsu、EXFO 等占据高速核心测试仪器主要市场。 报告重点分析联讯仪器、日联科技、优利德、华盛昌、鼎阳科技、华兴源创、普源精电七家公司,其中联讯仪器、华盛昌在盈利预测表中获“推荐”评级。
主要观点
- AI 算力需求爆发驱动基础设施投入高增:全球 AI 基础设施总投入由 2021 年 2180 亿元人民币增至 2025 年 23929 亿元人民币,期间 CAGR 达 82.0%,预计 2030 年达 65265 亿元人民币,2025-2030 年 CAGR 22.2%。
- 海内外云厂商资本开支持续加码:2026 年 Q2 微软、亚马逊、Meta、谷歌合计资本开支 1649 亿美元、同比增长约 86%;2026 年 Q1 阿里、腾讯、百度合计资本开支 647 亿元、同比增长约 18%。
- 光模块市场空间广阔:全球光模块市场规模由 2021 年 776 亿元增至 2025 年 1618 亿元(CAGR 20.2%),预计 2030 年达 5034 亿元(CAGR 25.5%);其中数据通信光模块由 2025 年 1149 亿元增至 2030 年 4294 亿元,CAGR 30.2%。
- 速率迭代是核心主线:800G 光模块已大批量供货、2021-2025 年 CAGR 达 155.3%,1.6T 光模块 2025-2030 年复合增速预测值为 98.9%,3.2T 持续研发;光模块迭代周期由 3-4 年压缩至 2 年,行业向 800G/1.6T/3.2T 高速率、硅光/CPO/NPO 方向演进。
- 硅光成为高速光模块核心路线:硅光在 800G/1.6T 产品中渗透率持续提升,2025 年硅光市场规模已达 631 亿元,预计 2030 年达 2633 亿元,2025-2030 年 CAGR 33.1%。
- 测试环节覆盖从光芯片到光模块全流程:光芯片晶圆裂片后需经 KGD 筛选、COC 老化测试再进入光模块测试,并延伸至 CPO/先进封装;800G/1.6T 更易受数字信号抖动和失真影响导致误码率(BER)增加,测试项目更丰富、精度要求更高。
- 测试设备市场稳步扩容:全球半导体光电器件测试设备市场由 2020 年 5.7 亿美元增至 2024 年 7.8 亿美元(CAGR 8.0%),预计 2029 年达 13.1 亿美元;全球光通信测试仪器市场 2024 年 9.5 亿美元、预计 2029 年 20.2 亿美元,中国市场 2024 年 33.0 亿元、2029 年将达 65.9 亿元。
- 竞争格局上海外厂商主导高端市场,国内自研与并购双线布局:Keysight、Anritsu、EXFO 等占据高速核心测试仪器主要市场;光芯片测试设备主要参与者为致茂电子、联讯仪器、镭神技术、猎奇智能、圣昊光电、菲莱测试等,光模块测试环节参与者含 Keysight、Tektronix、Anritsu、EXFO、HighFinesse、联讯仪器等。
- 联讯仪器是 AI 光模块测试卖铲人:2025 年 Q1-Q3 光通信领域收入 6.29 亿元、占公司收入 79%,其中通信测试仪器 3.31 亿元、光电子器件测试设备 2.57 亿元;采样示波器由 2018 年 10GHz 迭代至 2024 年 65GHz,误码仪 2025 年 PBT3058 单通道最高 113.44GBaud 支持 1.6T 测试,客户覆盖中际旭创、新易盛、Lumentum、Coherent、Broadcom、日本住友、日本古河等。
- 并购成为国产厂商切入光通信测试的主要路径:日联科技拟以发行股份、可转债及现金收购菲莱测试控股权(菲莱 2025 年收入 1.75 亿元、归母净利润 2606 万元);优利德以 8160 万元收购信测通信 51% 股份;华盛昌收购伽蓝特 100% 股权(伽蓝特 2026H1 收入 2.8 亿元、净利润 7630.75 万元);华兴源创 2026 年收购普赛斯 39% 股权、累计持股 51%。
- 高端自研迭代明显提速:鼎阳科技 2026H1 收入 3.57 亿元、同比+28.3%,高端产品收入占比提升至 40%,银河系列收入同比+146.06%,自研芯片从 20GHz 到 40GHz 历时不足 1 年;普源精电 2026 年以来密集推出 16GHz 带宽 DHO50000 系列示波器、DNA6000-R 系列矢量网络分析仪等新品。
- 投资建议:光模块迭代周期压缩、每代速率升级抬升测试标准,驱动测试设备加速迭代,看好国产设备企业通过自研与并购拓展品类、加速国产替代;行业评级“推荐(维持)”,盈利预测表中联讯仪器、华盛昌获“推荐”评级。
论述逻辑
- AI 大模型训练与推理需求爆发式增长 → 海内外云厂商持续加码 AI 基础设施资本开支(2026 年 Q2 微软、亚马逊、Meta、谷歌合计 1649 亿美元、同比约+86%)→ 光模块作为网络端核心环节直接受益,全球光模块市场 2030 年预计达 5034 亿元,迭代周期由 3-4 年压缩至 2 年,向 800G/1.6T/3.2T、硅光/CPO/NPO 演进 → 每一代速率升级同步抬升信号抖动、眼图质量、误码性能的测试标准,上一代仪器的带宽、采样速率与信号补偿能力难以满足下一代高速光模块测试要求 → 测试仪表须先于产业一步,只有先具备测试设备才能验证新一代产品性能 → 看好国产设备企业通过自研与并购持续拓展产品品类、加速国产替代。
关键展望
- 行业评级为“推荐(维持)”;按华创评级体系,行业“推荐”指预期未来 3-6 个月内行业指数涨幅超过基准指数 5% 以上,公司“推荐”指预期未来 6 个月内超越基准指数 10%-20%。
- 联讯仪器、华盛昌盈利预测以 2026 年 9 月 24 日收盘价为基准(股价分别为 2,231.01 元、108.11 元),2026E-2028E 联讯仪器 EPS 为 5.02 元、8.72 元、12.50 元,华盛昌 EPS 为 1.36 元、2.84 元、3.90 元。
- 后续产品催化:鼎阳科技后续将推出采样示波器、更高频率矢量网络分析仪,将搭载最新自研专用芯片;优利德正通过自研拓展至高端光通信测试仪器。
- 风险提示:AI 基础设施资本开支不及预期;高速光模块研发及出货进度不及预期;国产测试设备产品迭代进度不及预期;并购整合不及预期。
推荐标的
- 联讯仪器(688808.SH):评级“推荐”,股价 2,231.01 元(2026/9/24 收盘价),2026E/2027E/2028E EPS 分别 5.02 元、8.72 元、12.50 元,对应 PE 444.76 倍、255.92 倍、178.53 倍,PB 69.03 倍;定位 AI 光模块测试卖铲人、国产高端测试仪器稀缺龙头,2025Q1-Q3 光通信收入 6.29 亿元、占比 79%。
- 华盛昌(002980.SZ):评级“推荐”,股价 108.11 元(2026/9/24 收盘价),2026E/2027E/2028E EPS 分别 1.36 元、2.84 元、3.90 元,对应 PE 79.26 倍、38.07 倍、27.71 倍,PB 14.83 倍;2026 年收购伽蓝特 100% 股权正式布局光通信高端检测赛道,伽蓝特 2026H1 收入 2.8 亿元、净利润 7630.75 万元。
- 日联科技:国内工业智能检测领域龙头,拟以发行股份、可转换公司债券及支付现金收购菲莱测试控股权进军光通信;菲莱测试 2025 年收入 1.75 亿元、归母净利润 2606 万元,光电子器件测试设备收入占比 76%;日联科技 2026H1 收入 7.2 亿元、同比+55.39%。
- 优利德:以 8160 万元收购信测通信 51% 股份,自研+收购补齐电测+光测全生态;信测通信 2026H1 营收 4445.91 万元、同比+29.81%,净利润 733.67 万元、同比+106.11%。
- 鼎阳科技:全球极少数同时拥有数字示波器、矢量网络分析仪、信号发生器和频谱分析仪四大主力产品且全线进入高端领域的企业之一,2026H1 高端产品收入占比 40%,后续将推出采样示波器、更高频率矢量网络分析仪。
- 华兴源创:2026 年收购普赛斯 39% 股权、累计持有 51% 股权布局光测试仪器行业;普赛斯核心产品涵盖仪器仪表、可靠性测试装备、自动化测试装备三大类,2026H1 华兴源创收入 11.3 亿元、同比+23.91%。
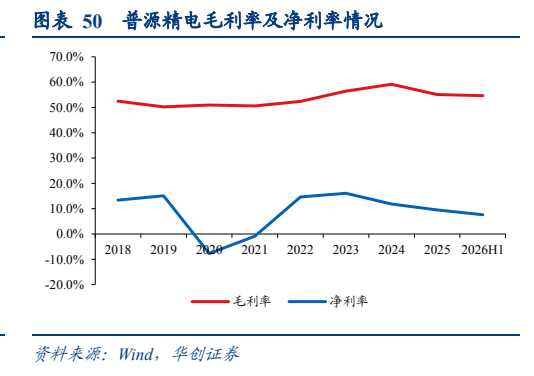
- 普源精电:高端仪器+行业解决方案双轮驱动,2026 年以来密集推出 16GHz 带宽 DHO50000 系列示波器等新品,在光通信与光模块测试、SiC/GaN 功率器件、半导体 ATE 测试等领域已积累头部行业客户。
关键图表
图1. 图表 3: 国内头部云厂商资本开支(亿元人民币)及

图2. 表 9: 光模块结构框图
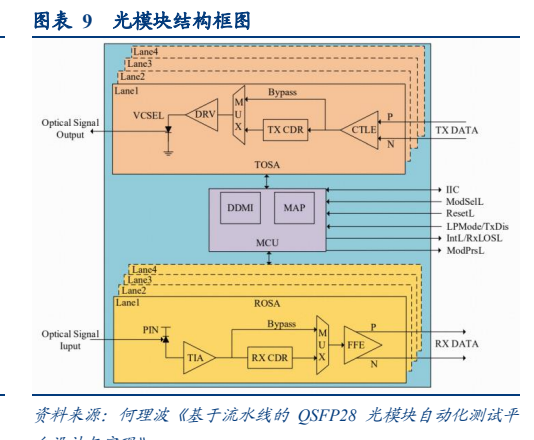
图3. 表 13: 全球半导体光电器件测试设备市场规模(亿
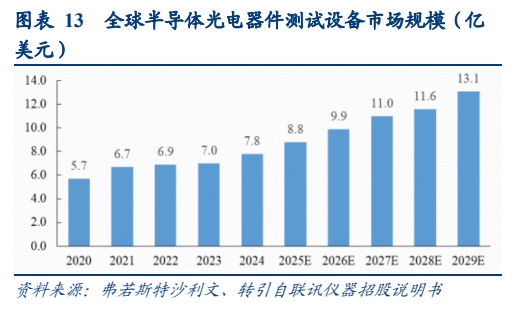
图4. 表 17: 典型的光模块测试需求流程

图5. 表 21: 中国光通信测试仪器市场规模(亿元)
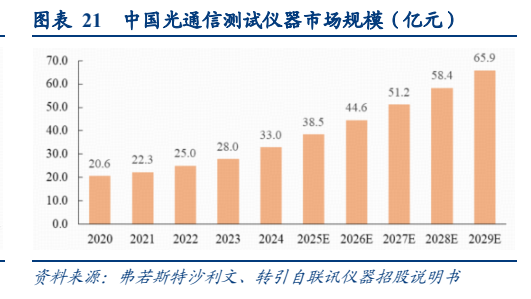
图6. 表 25: 公司光通信领域收入结构(万元)
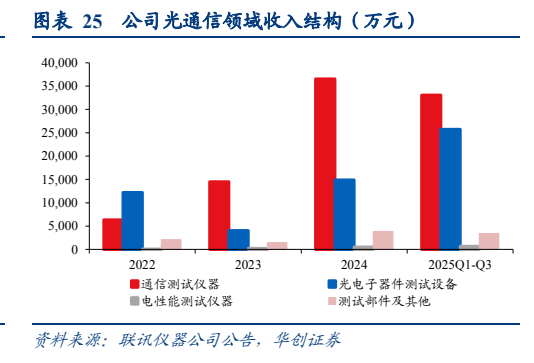
图7. 图表 30: 菲莱测试产品布局
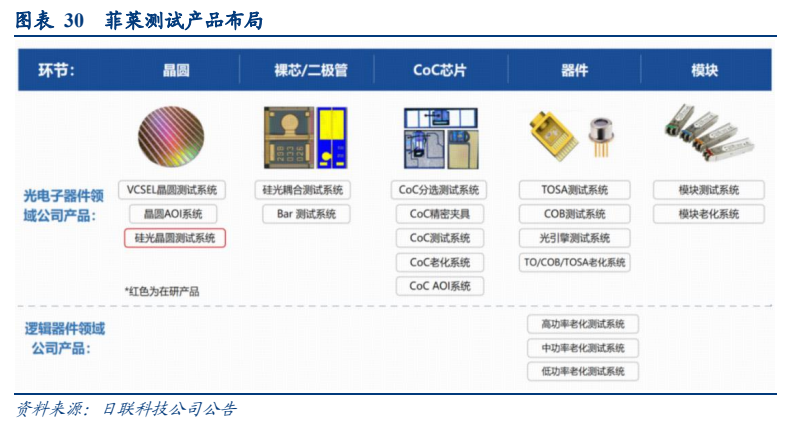
图8. 表 34: 日联科技收入及利润情况(单位:亿元)
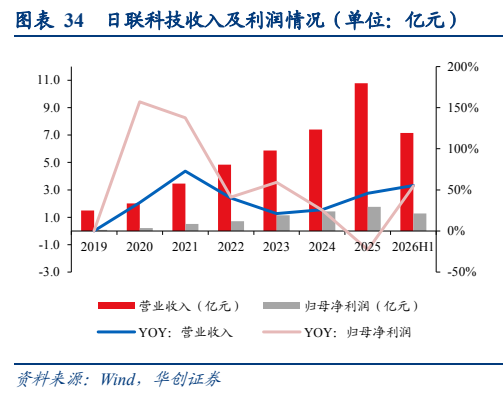
图9. 表 38: 信测通信业务结构拆分(万元)
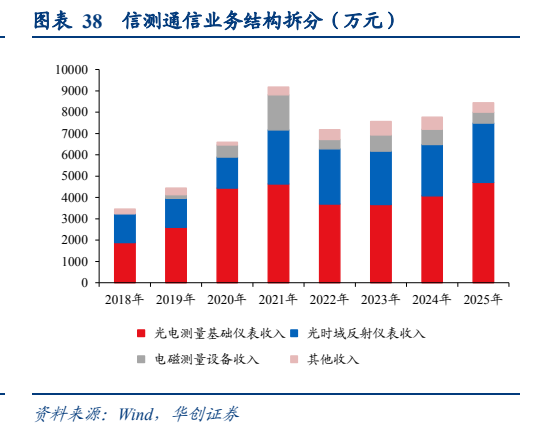
图10. 表 42: 华盛昌收入及利润情况(亿元)
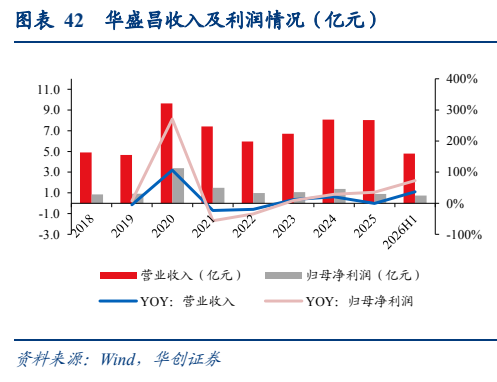
图11. 图表 46: 普赛斯部分光相关测试环节仪器布局
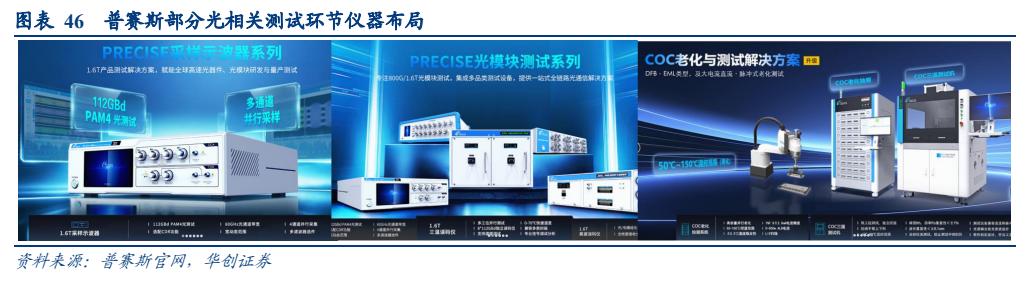
图12. 表 50: 普源精电毛利率及净利率情况