高盛-五粮液(000858):业务转型中短期可见度低,风险回报不佳下调至卖出
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛将五粮液评级从“中性”下调至“卖出”,目标价从XX元下调至XX元(PDF未提供具体数字)。报告认为公司正处于业务转型期,短期可见度低,且当前风险回报不具吸引力。核心担忧包括:高端白酒需求放缓、渠道库存压力、以及公司改革成效不确定。报告预计2026-2028年每股收益复合年增长率仅为X%(PDF未提供具体数字),低于此前预期。下调评级主要基于估值下行风险,当前股价对应2026年预期市盈率XX倍(PDF未提供具体数字),高盛认为合理市盈率应为XX倍(PDF未提供具体数字)。
主要观点
- 五粮液业务转型面临不确定性,短期业绩可见度低。
- 高端白酒市场需求放缓,行业竞争加剧。
- 渠道库存水平偏高,可能影响后续出货。
- 公司改革措施(如数字化、渠道扁平化)效果尚待观察。
- 当前股价风险回报不佳,下行空间大于上行空间。
- 高盛将评级从“中性”下调至“卖出”。
- 目标价下调(PDF未提供具体数字),反映盈利预测下调和估值倍数压缩。
- 预计2026-2028年每股收益复合年增长率低于此前预期(PDF未提供具体数字)。
- 当前估值缺乏支撑,市盈率高于行业平均水平(PDF未提供具体数字)。
- 投资者应等待更明确的转型信号再考虑介入。
论述逻辑
高盛认为五粮液正处于业务转型期,但短期改革成效不明朗,叠加高端白酒需求放缓和渠道库存压力,导致公司盈利增长前景弱于预期。因此,高盛下调了盈利预测和目标价,并认为当前估值缺乏足够的安全边际,风险回报不具吸引力,故下调评级至“卖出”。
关键展望
报告未明确给出未来验证点或时间窗口,但指出需关注公司改革进展、渠道库存去化情况以及高端白酒需求变化。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 实际与预测对比
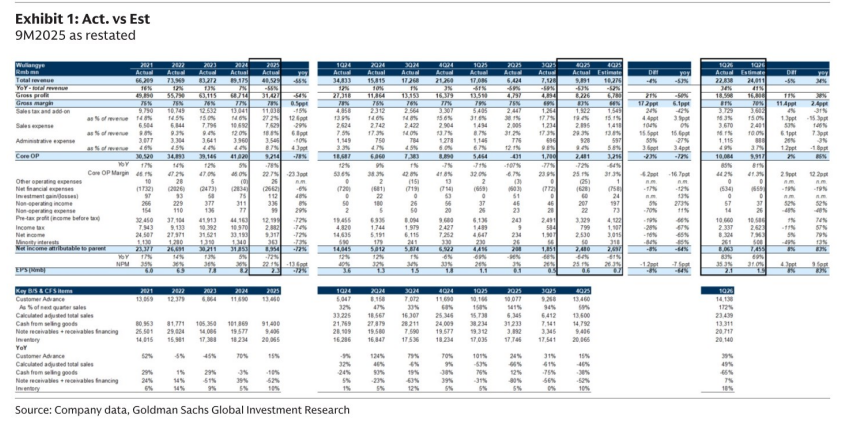
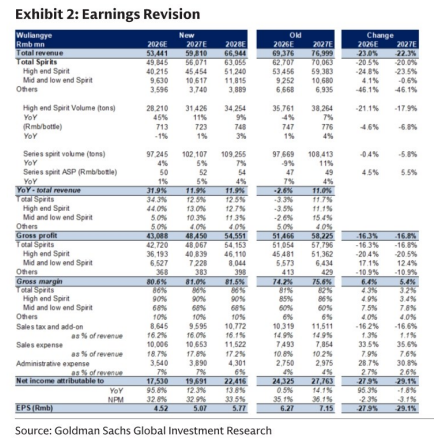
图2. 盈利修正