GoldmanSachs:油价风险缓和但美国仍温和增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Goldman Sachs认为,美国与伊朗达成协议后,油价和供应冲击对全球经济的下行风险明显降低。商品团队预计2026年底Brent原油为80美元/桶,风险变为双向;宏观团队因此把美国未来12个月衰退概率从25%进一步下调至15%的长期常态,并把美国下半年GDP环比年化增长小幅上调至2%。但报告并没有转向强复苏叙事:AI资本开支对真实GDP的贡献有限,居民真实现金流将在二季度税收因素消退后放慢,消费增速预计只有约1.5%。通胀方面,汽油和机票等项目回落会压低CPI,核心PCE仍可能因金融服务和软件配件价格更顽固。Warsh领导下的首次FOMC偏鹰,但Goldman仍认为市场对加息概率定价过高,基准情形是维持利率不变。
主要观点
- 中东风险缓和是报告的出发点。美国与伊朗协议降低了能源供应中断的尾部风险,虽然霍尔木兹海峡恢复可能并不线性,但宏观下行情景已经明显减弱。Goldman因此把美国12个月衰退概率从25%下调至15%,低于战前20%的估计,反映劳动力市场韧性增强。
- 下半年美国增长被小幅上修但仍偏温和。报告把H2 GDP增长预测上调至2%,主要来自汽油价格回落对真实收入的正向冲击、AI繁荣带来的股市财富效应以及资本开支支持。不过AI投资大多是进口设备或未充分计入GDP的半导体和知识产权服务,因此不能简单等同于强劲国内需求。
- 消费者仍是约束项。Goldman预计,随着二季度较高退税和较低最终纳税的影响消退,真实个人现金流将在下半年放慢,实际消费支出增速只有约1.5%。报告把美国经济描述为仍在扩张,但没有足够的家庭收入动能来支撑全面加速。
- 劳动力市场的强劲就业数据可能是异常值。过去三个月非农平均增速达到188k,但家庭就业、就业人口比和Slack Tracker等指标并未确认同等改善。Goldman预计就业增速将降至略低于60k的盈亏平衡附近,工资和单位劳动力成本也将保持温和。
- 短期CPI有下行空间,但核心PCE更顽固。汽油价格6月大跌会带来经季调CPI环比负增长,未来三个月核心CPI预计平均仅0.17%;但核心PCE可能受到权益市场上涨推高的投资组合管理费、软件和配件价格影响,下降速度慢于CPI。
- Warsh首场FOMC增加鹰派风险,但不改变基准。半数点阵参与者预计2026年仍有一次或多次加息,2027年核心PCE中位数也上调至2.5%。Goldman认为其中约一半加息派可能是无投票权地区联储主席,且点阵可能滞后于中东局势和能源价格的快速改善。
- 报告强调美联储沟通方式本身也是金融条件变量。Warsh强调市场应更多反应真实经济数据、减少对美联储反应函数的依赖,但Goldman认为,如果透明度显著下降,金融条件可能更波动,因为市场对美联储意图的假设缺少校准。
论述逻辑
美国与伊朗协议降低油价上行和供应中断风险 → Goldman下调美国衰退概率并小幅上修H2增长 → 但AI投资进口属性强、居民现金流放缓,消费仍只能温和增长 → 就业强劲数据与其他劳动力指标不一致,工资压力有限 → 汽油和机票回落压低CPI,但核心PCE仍较粘 → Warsh首场FOMC偏鹰却可能滞后于能源改善 → 市场加息定价高于Goldman基准。
关键展望
- 美国经济方面,Goldman预计下半年GDP环比年化约2%,但消费增长只有约1.5%,经济仍是温和扩张而非全面再加速。
- 通胀方面,短期CPI将受汽油、机票和酒店价格拖累而回落,核心PCE下行更慢,需要观察金融服务和软件价格是否继续推高服务通胀。
- 政策方面,基准情形仍是不加息;若未来通胀迅速回落且增长维持温和,多数有投票权官员可能继续支持维持利率不变。
- 风险方面,霍尔木兹海峡恢复慢于预期、油价重新上行或Warsh沟通显著降低透明度,都可能提高金融条件波动和增长下行风险。
推荐标的
- 美国久期中性偏多:Goldman认为市场对加息定价过高,若通胀回落和就业放缓兑现,利率上行空间受限。
- 美国消费相关资产谨慎配置:真实现金流放缓使消费增速仅约1.5%,更适合选择定价能力强、对能源回落受益的子行业。
关键图表
Exhibit 1:美国衰退风险回到15%的长期常态

Exhibit 2:AI投资对美国GDP贡献有限且美国消费者仍承压

Exhibit 3:非农激增相对其他劳动力指标是异常值

Exhibit 4:截尾均值PCE仍比核心PCE更温和

Exhibit 5:加息概率上升但市场定价偏高

Exhibit 6:FOMC会议显示美联储沟通对金融条件的重要性

Exhibit 7:欧洲央行和英国央行利率观点低于市场定价
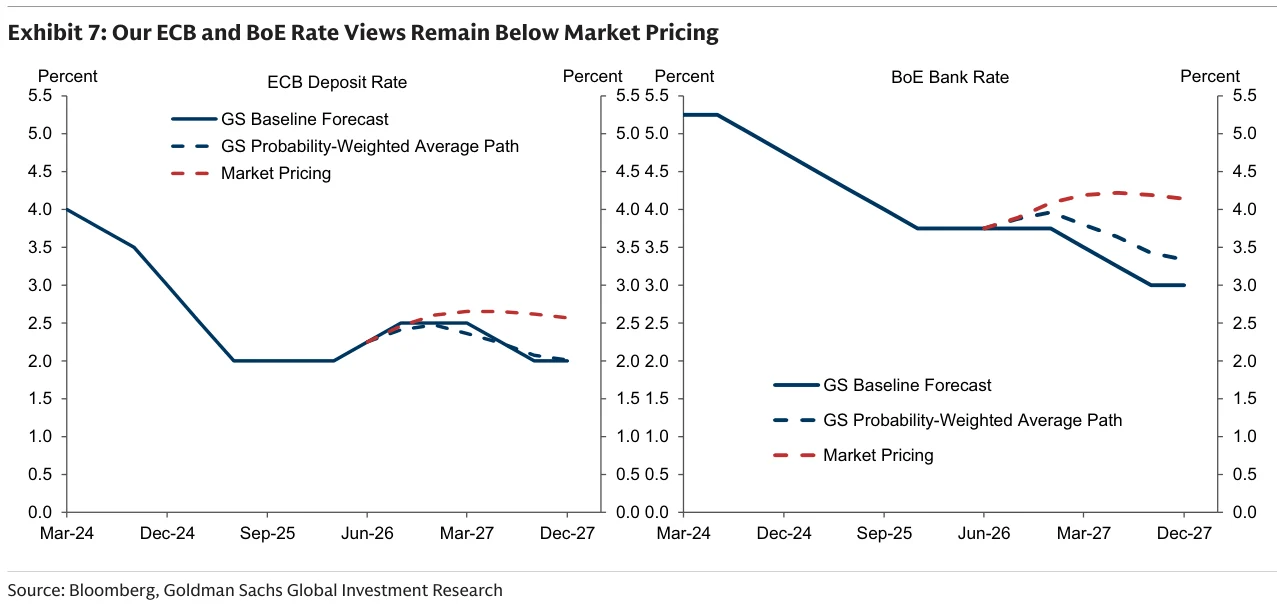
Exhibit 8:日本潜在通胀仍然温和
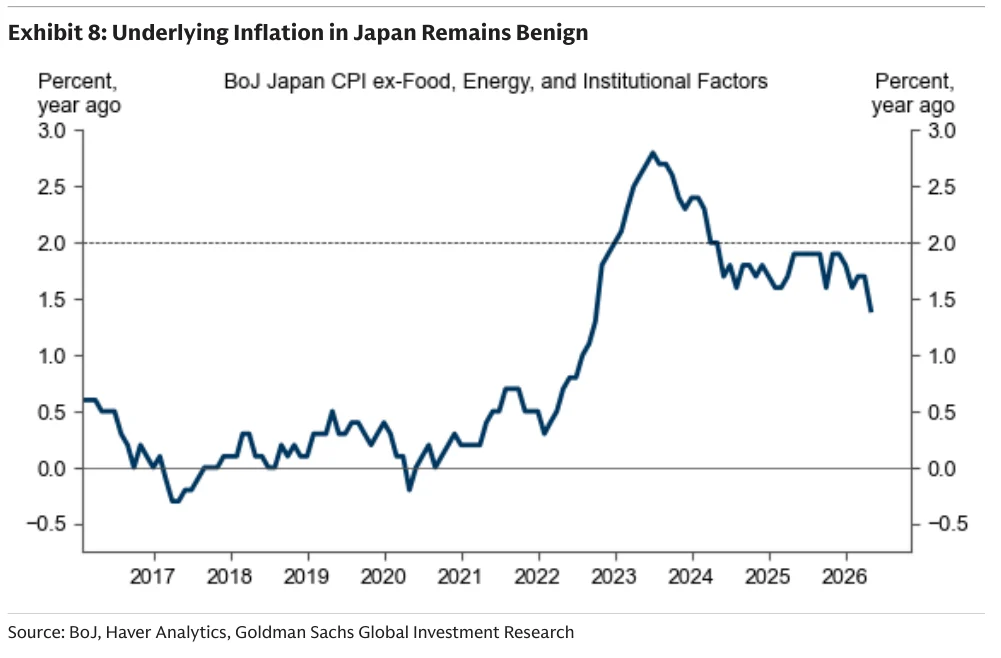
Exhibit 9:中国内需增长远慢于出口
