华泰证券 樊俊豪 季珂 王煜坤 公司研究 业绩点评 乖宝宠物(301498):26H1主粮高增、盈利阶段性承压
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
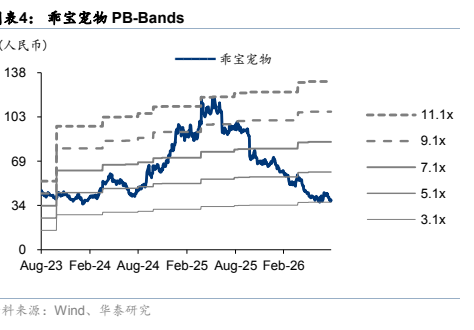
华泰证券维持乖宝宠物(301498 CH)"买入"评级,将目标价由 63 元下调至 50.40 元(对应 26E 40XPE),现价 38.30 元(截至 8 月 26 日)。 26H1 公司实现营业收入 35.43 亿元,同比增长 10.0%;归母净利润 1.91 亿元,同比下降 49.6%。 分产品看,主粮收入 23.32 亿元、同比增长 23.9%,成为收入增长的主要驱动力;零食收入 11.59 亿元、同比下降 10.4%,两者毛利率均因汇率及原材料成本上升同比下滑。 销售费用 8.60 亿元、同比增长 26.4%,费用率提升 3.2pct 至 24.3%,其中业务推广费 5.35 亿元、同比增长 44.4%;汇兑损益由上年同期收益 0.08 亿元转为损失 0.31 亿元,综合影响下 26H1 归母净利率同比下降 6.4pct 至 5.4%。 公司通过收购 K9 推进主粮高端化、设立康弗品牌进军处方粮赛道,报告看好品牌矩阵完善带来的国内市占率提升。 考虑到关税、汇率及国内竞争加剧等不确定性,26-28 年归母净利润预测下修至 5.06/6.05/7.34 亿元,较前值分别下修 30%、33%、35%。
主要观点
- 维持"买入"评级,目标价由 63 元下调至 50.40 元,对应 26 年 40 倍 PE(前值 63 元对应 35 倍 2026 年 PE);收盘价 38.30 元(截至 8 月 26 日),52 周价格区间 37.01-100.30 元
- 26H1 营业收入 35.43 亿元,同比增长 10.0%;归母净利润 1.91 亿元,同比下降 49.6%;扣非归母净利润 1.90 亿元,同比下降 48.2%
- 主粮收入 23.32 亿元,同比增长 23.9%,毛利率 42.57%(同比下降 3.66pct),成为收入增长的主要驱动力,侧面印证国内宠物市场竞争力
- 零食收入 11.59 亿元,同比下降 10.4%,毛利率 35.24%(同比下降 2.24pct);保健品及其他收入 0.37 亿元
- 营业成本同比增长 15.1%,快于收入增速;宠物食品及用品业务毛利率 40.14%,同比下降 2.69pct,主粮和零食毛利率因汇率、原材料成本上升同比下滑
- 销售费用 8.60 亿元,同比增长 26.4%,费用率 24.3%(同比提升 3.2pct),其中业务推广费 5.35 亿元、同比增长 44.4%;管理费用 2.06 亿元、同比增长 18.3%;研发费用 0.39 亿元、同比下降 20.4%
- 汇率波动导致汇兑损益由上年同期收益 0.08 亿元转为本期损失 0.31 亿元,财务费用率由-0.4%升至 1.0%
- 26H1 归母净利率 5.4%,同比下降 6.4pct,盈利阶段性承压
- 公司通过收购 K9 实现主粮进一步高端化,设立康弗品牌进军处方粮赛道,品牌矩阵持续完善
- 产能建设推进:年产 10 万吨高端宠物食品项目、新西兰高端宠物食品项目及年产 30 万吨高端宠物主粮食品项目;在建工程 3.78 亿元,较年初增加约 3.19 亿元
- 期末短期借款 9.00 亿元,较年初增加约 5.99 亿元,主要系运营性借款增加;资产负债率由年初 20.5%提升至 31.4%
论述逻辑
- 收入端:主粮收入+23.9%印证国内竞争力并带动整体收入+10.0%,但零食-10.4%承压
- 成本费用端:营业成本+15.1%快于收入增速压低毛利率,叠加品牌推广投入加大(销售费用率+3.2pct)与汇兑转亏(-0.31 亿元),导致归母净利润-49.6%、净利率降至 5.4%
- 资产负债端:产能项目投入推高在建工程与运营性借款,杠杆水平上升(资产负债率 20.5%→31.4%)
- 预测调整:考虑后续关税、汇率、国内市场竞争加剧等不确定性,下修 26-28 年收入与毛利率、上修费用率,归母净利润下修 30%/33%/35%
- 估值结论:参考可比公司 2026 年估值均值 20XPE,因公司组织效率高效、核心壁垒突出、国内自主品牌占比高且增速可观,给予 26E 40XPE,目标价下调至 50.4 元,维持"买入"
关键展望
- 维持"买入"评级,目标价 50.40 元(前值 63 元),对应 26E 40XPE
- 预测 26-28 年归母净利润 5.06/6.05/7.34 亿元,EPS 1.26/1.51/1.83 元,对应 PE 30.33/25.35/20.89 倍
- 评级定义:买入指预计股价超越基准 15%以上,评级基于报告发布日后 6 至 12 个月内回报潜力预期(A 股基准为沪深 300 指数)
- 风险提示:国内宠物市场增长不及预期、市场竞争加剧、原材料价格上涨、汇率波动风险、中美地缘政治关系恶化、关税风险加剧等
推荐标的
- 乖宝宠物(301498 CH):维持"买入"评级,目标价 50.40 元(前值 63 元);理由:主粮高增印证国内竞争力,K9 收购与康弗品牌完善品牌矩阵,看好国内市占率提升,给予 26E 40XPE
- 可比公司(估值表提及,未给评级):中宠股份(002891 CH,26E PE 22.6 倍)、佩蒂股份(300673 CH,26E PE 20.9 倍)、路斯股份(920419 CH,26E PE 16.9 倍),平均 20.1 倍,数据截至 2026 年 8 月 26 日
关键图表
图1. 图表1: 盈利预测调整表
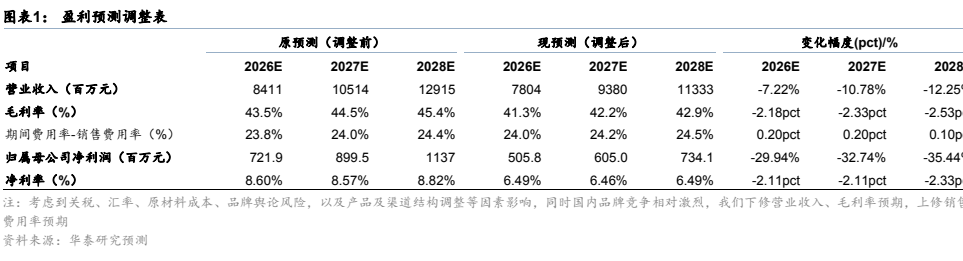
图2. 图表2: 可比公司估值表
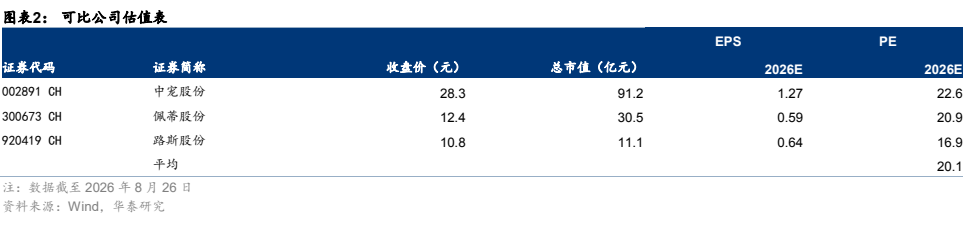
图3. 表3: 乖宝宠物PEBands
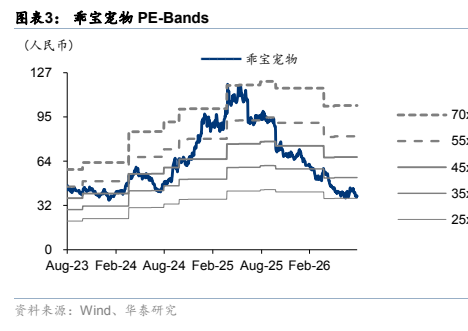
图4. 表4: 乖宝宠物PBBands